Tokenize hisseler nedir? xStocks, RWA ve hisse fiyatına zincir üstü erişim
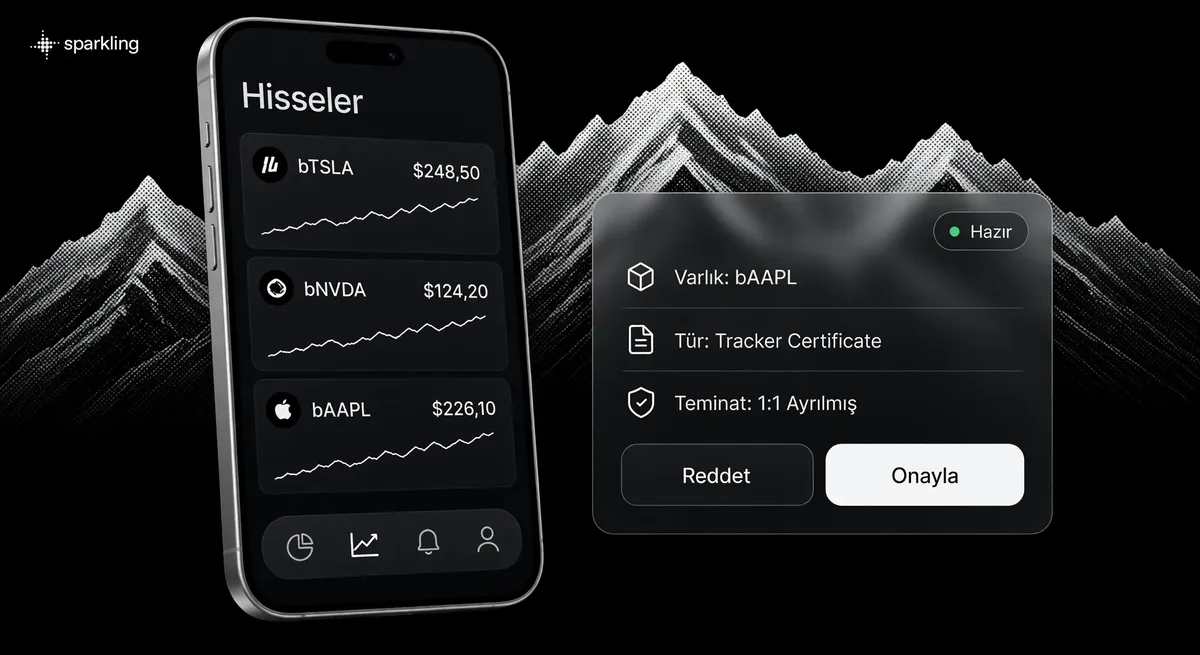
Tokenize hisseler, borsada işlem gören bir şirketin hisse fiyatını izleyen blokzincir token’larıdır. xStocks örneğinde bunları Backed Assets (JE) Limited çıkarır ve ihraççının belgelerine göre elinize geçen şey bir sertifikadır. Hissenin fiyatına ekonomik olarak maruz kalırsınız, ama hisse adınıza kaydedilmez. Gündelik dilde yerleşen token hisse ifadesi bu farkı biraz örtüyor. sparkl.ing’e göre Sparkling, ajanla birlikte gelen bir trading uygulamasıdır ve işlem yapılabilen varlıklar arasında xStocks üzerinden tokenize hisseler de yer alır.
Aşağıda bu ürünün hangi hakları getirmediği ve ihraççıdan teminata, hafta sonu fiyatından temettü çarpanına kadar riskin nerede kaldığı anlatılıyor. Belirli bir ürün önermiyoruz.
Hızlı özet
- Tokenize hisse, hisse fiyatına ekonomik maruziyet verir. Hisse adınıza kaydedilmez ve oy hakkı token’a geçmez.
- Teminat, ihraççının açıklamasına göre düzenlenmiş kurumlarda ürün bazında ayrı hesaplarda tutulur. Temerrütte tam iade ya da belirli bir süre taahhüt edilmiyor.
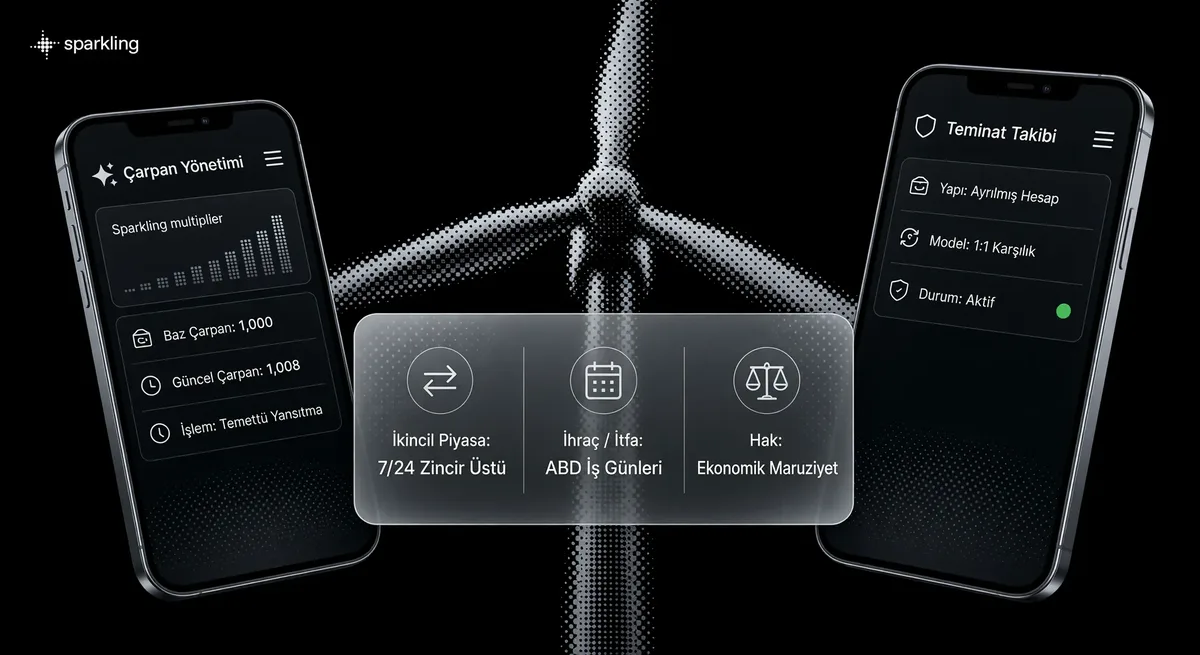
- İkincil piyasa platforma bağlı olarak 7/24 işler; ihraç ve itfa ABD iş günleriyle sınırlıdır. Bu aralıkta token fiyatı hisseden sapabilir.
- Temettü nakit olarak gelmez, token’ın çarpanı yükselir. Bölünmelerde bakiye çarpanla değişir ve gösterim ağa ve cüzdana göre farklılaşabilir.
- Sparkling bu token’lara ajanla hazırlanan teklif üzerinden yer veriyor. Türkiye’deki hukuki durum ayrı bir bölümde ele alınıyor.
Tokenize hisse nasıl çalışır: ihraç katmanı ve serbest dolaşım
Tokenize hisse iki katmanda yaşar. İhraççı token’ı hisse karşılığında çıkarır ve gerektiğinde itfa ederek geri alır; dolaşıma giren birimler ise cüzdanlar, borsalar ve DeFi protokolleri arasında serbestçe el değiştirir. xStocks’ta bu iki katman ayrı işler ve fiyat ile likidite risklerinin büyük kısmı bu ayrımdan doğar.
İlk katmanda muhatap ihraççıdır. xStocks’ta token’ı piyasaya süren ve itfa eden taraf Backed Assets (JE) Limited’dir. İhraççı ürünü, halka açık işlem gören hisse ve ETF’lerin token’laştırılmış karşılıkları olarak tanımlıyor. Kimin çıkardığını bilmek bu yüzden önemli: sertifikadan doğan yükümlülük, hangi platformdan ya da uygulamadan almış olursanız olun, ihraççıya aittir.
İkinci katman serbest dolaşımdır (İngilizce belgelerde permissionless). Çıkarılan token, diğer kripto varlıklar gibi borsalar ve cüzdanlar arasında transfer edilebilir, DeFi protokollerinde kullanılabilir. Kesirli yapıda tasarlandıkları için bir hissenin küçük bir parçasına denk gelen miktarlar da tutulabiliyor. Bu düzeni ihraççı, xStocks’un iki katmanlı işleyişi sayfasında kendi diliyle anlatıyor.
İngilizce aramalarda tokenized stocks diye geçen bu ürünler daha geniş bir başlığın parçası. RWA (real world assets, gerçek dünya varlıkları), zincir dışındaki varlıkların token’a dönüştürülmesi için kullanılan şemsiye terimdir; “RWA crypto” ifadesi de genellikle bu geniş alanı kasteder. Burada yalnızca hisse fiyatına bağlı ürünler anlatılıyor; ETF’ler kapsam dışında.
Token mı, hisse mi? Elinizde tam olarak ne oluyor
Elinizde hissenin fiyatını izleyen bir sertifika olur ve pay adınıza kaydedilmez. Kripto ile hisse almak mümkün mü diye soranlar için kısa cevap da burada: kriptoyla alabildiğiniz şey, hisseye ekonomik maruziyet veren ayrı bir finansal araçtır.
İhraççının tanımında her xStock bir bearer debt instrument, yani kabaca hamiline yazılı bir borçlanma aracıdır ve tracker certificate olarak sınıflandırılır. Tracker certificate için yerleşik bir Türkçe hukuki karşılık kullanmıyoruz; terim, dayanak hissenin fiyatını izleyen bir sertifikayı anlatıyor. Backed’in belgeleri ürünü yapılandırılmış finansal araç olarak sınıflandırıyor ve bunun doğrudan hisse sahipliği anlamına gelmediğini açıkça yazıyor. Hak kaydı halka açık blokzincirde tutuluyor. İhraççının ifadesiyle token sertifikanın kendisidir; yani token’ı tutmak bu aracı tutmak demektir. sparkl.ing’in xStocks rehberi de aynı noktayı tek cümlede veriyor: Backed’in çıkardığı, adınıza kayıtlı olmayan bir token.
| Token size ne sağlar | Token size ne sağlamaz |
|---|---|
| Hissenin fiyatına ekonomik maruziyet | Hisse sahipliği ve adınıza kayıtlı pay |
| Hak kaydının halka açık blokzincirde tutulması | Bir aracı kurum hesabında tutulan pay kaydı |
| Temettünün çarpan yoluyla bakiyeye yansıması | Nakit temettü ödemesi |
| Cüzdanlar ve platformlar arasında transfer imkânı | Hissedar oy hakkı |
Aracı kurum üzerinden doğrudan alınan hisse, genel olarak yatırımcı adına kayıtlı bir pay olarak tutulur. Token’da ise araya ihraççı, onun çıkardığı sertifika ve teminatı tutan kurumlar girer. İlk bakışta teknik bir ayrıntı gibi görünse de sonraki bölümlerdeki risklerin çoğu bu ayrımdan çıkıyor: oy hakkının olmaması, ihraççıya ve saklayıcılara bağımlılık, temettünün nakit yerine çarpanla gelmesi. Teminat ve temerrüt tarafını aşağıda ayrı bir bölümde ele alıyoruz. Ürünün hukuki çerçevesi için ihraççının ürün ve hukuki yapı özeti de okunabilir.
Oy hakkı ve diğer hissedar hakları token’a otomatik geçmez
Oy hakkı token’a geçmez; ihraççı, xStocks’un hissedar oy hakkı vermediğini açıkça yazıyor. Diğer haklar ihraç belgelerindeki koşullara bağlıdır ve token’ı aldığınız anda kendiliğinden doğmaz.
Backed’in sıkça sorulan sorular sayfasındaki ifade şöyle: tracker certificate dayanak hisseye ekonomik maruziyet sağlar, ama oy hakkı gibi hissedar haklarını devretmez. Genel kurulda oy kullanmak sizin için önemliyse token bu ihtiyacı karşılamaz. Fiyat hareketine ortak olursunuz; şirket kararlarına katılım ise pakete dahil değildir.
Bilgi alma, rüçhan ya da genel kurula katılım gibi haklarda belirleyici olan ihraç belgeleridir: esas izahname (base prospectus) ve her ürünün nihai koşulları (final terms). Bu belgeler incelenmedi; söz konusu hakların var olup olmadığı belirsiz. En temkinli yaklaşım, belgede açıkça yazmayan bir hakkın token’la birlikte geldiğini varsaymamaktır.
Varsayımsal örnek: Bir şirket kâr dağıtımını genel kurulda oylamaya sunuyor. Aynı şirketin xStock’unu tutan biri, token oy hakkı vermediği için bu oylamada yer almaz. Kararın sonucu ona ancak temettü dağıtılırsa çarpan üzerinden yansır.
Temettünün bakiyeye nasıl yansıdığı ayrı bir mekanizmadır; ayrıntısı çarpan bölümünde.
Teminat kimde duruyor, ihraççı temerrüde düşerse ne olur
İhraççının açıklamasına göre teminat, adı verilmeyen düzenlenmiş saklayıcı kurumlarda ve brokerlarda, her ürün için ayrı hesaplarda tutulur. İhraççı temerrüde düşerse bağımsız bir Security Agent bu hesapların kontrolünü alıp varlıkları paraya çevirebilir ve geliri dağıtabilir; okuduğumuz belgelerde tam iade ya da belirli bir süre taahhüt edilmiyor.
Token ile dayanak hisse arasındaki yapıyı dört halkalı bir zincir olarak düşünebilirsiniz:
İhraççı.
Jersey’de kurulu Backed Assets (JE) Limited token’ı çıkarır ve itfa eder. Sertifikadan doğan yükümlülük ona aittir.
Saklayıcılar ve brokerlar.
Teminat, ihraççının açıklamasına göre düzenlenmiş kurumlarda durur. Okuduğumuz belgeler bu kurumların adını vermiyor.
Hesap kontrol sözleşmesi ve Security Agent.
Teminat hesapları; ihraççı, saklayıcı ya da broker ve bağımsız bir Security Agent arasındaki üç taraflı bir sözleşmeye (Account Control Agreement) bağlıdır.
Token sahibi.
Zincirin ucunda siz varsınız. Hakkınız sertifikadan doğar ve teminattaki hisseler adınıza kayıtlı değildir.
İhraççı, her ürünün varlık karşılığı varlık ilkesiyle 1:1 teminatlandırıldığını ve ürünler arasında teminatın karıştırılmadığını yazıyor. Bu, ihraççının kendi beyanı ve bir güvence yerine geçmez.
Temerrüt senaryosunda belgelerdeki kipe dikkat etmek gerekiyor. Security Agent hesapların kontrolünü “alabilir”, varlıkları paraya “çevirebilir” ve geliri izahname koşullarına göre token sahiplerine “dağıtabilir”. Okuduğumuz belgelerde ne kadarının ve ne zaman geri döneceğine dair bir taahhüt görmedik. Kısacası değer hem hisse fiyatına hem de bu zincirdeki kurumların yükümlülüklerini yerine getirmesine bağlı.
İhraççı ayrıca rezerv kanıtının (proof of reserves) herkese açık olduğunu belirtiyor. O içeriği bu yazı için doğrulayamadık; bağımsız bir denetimden de söz etmiyoruz.
Hafta sonu ve gece işlem: ikincil piyasa ile ihraç takvimi neden ayrı işler
İkincil piyasada token, platforma bağlı olarak 7/24 alınıp satılabilir; ihraççı üzerinden ihraç ve itfa ise ABD piyasasının açık olduğu iş günleriyle sınırlıdır. Bu iki takvim arasındaki boşlukta token fiyatı hissenin fiyatından sapabilir.
| Katman | Ne zaman çalışır | Fiyatı ne belirler |
|---|---|---|
| İkincil piyasa (borsalar, DeFi) | Platforma bağlı olarak 7/24 | O platformdaki arz ve talep; ihraççı bu fiyatı kontrol etmez |
| İhraç ve itfa (ihraççı üzerinden) | ABD piyasasının açık olduğu iş günleri | Dayanak hissenin güncel fiyatı |
Backed’in anlatımında ihraç ve itfanın hissenin güncel fiyatından yapılması, token ile hisse fiyatının birbirine yakın kalmasını destekleyen mekanizmadır. ABD piyasası kapandığında bu kanal durur; sparkl.ing’in rehberi de bu saatlerde likiditenin incelebileceğini yazıyor. Hafta sonu ya da gece işlem yaptığınızda fiyatı yalnızca o platformdaki alıcılar ve satıcılar oluşturur; sapma bu yüzden olağandır. Ne kadar olabileceğine dair elimizde bir veri yok. İhraççı fiyatın her platformda o platformun arz ve talebiyle oluştuğunu yazdığına göre, aynı ürün iki ayrı platformda farklı fiyattan işlem görebilir. Saat düzenini xStocks sıkça sorulan sorular sayfası ayrıntılı açıklıyor.
5.000 ABD doları ise sık karıştırılan bir rakam. Bu tutar, ihraççıyla doğrudan ihraç veya itfa işlemi yapanlar için ihraççının koyduğu asgari işlem büyüklüğüdür ve yanında KYC/AML süreci ile beyaz listeye alınmış cüzdan şartı gelir. Bu eşiği Sparkling’in bir koşulu gibi okumamak gerekir. İkincil piyasada ihraççı asgari tutar uygulamaz; kendi açıklamasına göre perakende kullanıcıların çoğu da likiditeyi orada bulur.
Temettü ve hisse bölünmesinde çarpan (multiplier) nasıl işler
Temettü nakit olarak gelmez. İhraççının açıklamasına göre uygulanabilir stopaj vergileri düşüldükten sonra tutar aynı hisseye yeniden yatırılır ve token’ın çarpanı yükselir. Hisse bölünmesi ve ters bölünme de aynı çarpanla bakiyeyi orantılı biçimde değiştirir; token sahibinin bir şey yapması gerekmez. Stopaj oranı ve Türkiye’deki vergisel sonuçlar ayrıca değerlendirilmeli.
Her xStock 1,0 çarpanla piyasaya çıkar ve zaman içindeki kurumsal işlemlerin etkisi bu çarpanda birikir. Amaç, bakiyenin dayanak hisseye 1:1 maruziyeti yansıtmayı sürdürmesi. İhraççının belgelerindeki akışı dört adımda özetleyebiliriz:
Yeni çarpan, kurumsal işlem yürürlüğe girmeden önce zincir üstünde yayımlanır.
Çarpan, hak kullanım tarihini (ex-date) izleyen gün UTC ile 00.30’da devreye girer.
Bakiye çarpana göre güncellenir.
Ethereum gibi EVM ağlarında bunu akıllı sözleşme yapar. Solana ve TON’da zincir üstündeki bakiye sabit kalır, çarpanı gösterim için cüzdan ya da uygulama uygular.
İhraççı, platformlara ve protokollere devreye girdiği sırada token’la etkileşimi kısa bir süre durdurmalarını önerir.
Akışı somutlaştıran örnek ihraççının belgelerinde Apple üzerinden veriliyor. Temettü sonrasında çarpan 1,0’dan 1,008’e çıkıyor. Ardından gelen 4’e 1 bölünme çarpanı 4,032’ye taşıyor, 2’ye 1 ters bölünme ise 2,016’ya indiriyor.
Varsayımsal örnek: Cüzdanınızda 3 token varken çarpan 1,0’dan 1,008’e çıkarsa gösterilen bakiye 3,024 token olur. Solana veya TON’da zincir üstündeki sayı 3 olarak kalır; 3,024’ü görmeniz, kullandığınız cüzdanın ya da uygulamanın çarpanı uygulamasına bağlıdır.
Küçük ama gerçek bir operasyonel risk de var. İhraççıya göre ham bakiye ile ölçeklenmiş bakiyeyi doğru ayırt etmeyen platformlarda kullanıcılar yanlış bakiye görür. Kurumsal işlem günlerinde ekrandaki rakamı temettü ve bölünmelerde çarpan mekaniği sayfasındaki mantıkla karşılaştırırsanız olası bir gösterim hatasını daha kolay fark edersiniz.
Tesla, Nvidia ve Apple adları bir öneri sayılmaz
Tesla, Nvidia ve Apple, sparkl.ing rehberinde tanınmış örnek olarak anılıyor. Bu adlar hangi token’ın alınacağına dair bir öneri değildir. Hisse fiyatına bağlı her üründe olduğu gibi değer düşebilir de, yükselebilir de. Apple örneğindeki 1,008 gibi sayılar hesabın nasıl yürüdüğünü göstermek için verilmiş; onları şirketin temettüsüne dair bir beklenti olarak okumuyoruz. Tesla ve Nvidia için fiyat, çarpan ya da bakiye rakamı verilmiyor.
Sparkling’de xStocks: ajanın hazırladığı ve kullanıcının karar verdiği kısım
sparkl.ing’de 13.10.2026’da kontrol ettiğimiz bilgilere göre ajanla birlikte gelen trading uygulaması Sparkling, işlem yapılabilen varlıklar arasında xStocks üzerinden tokenize hisseleri de sayıyor. Aynı kaynak iş bölümünü şöyle tarif ediyor.
Ajanın hazırladığı kısım:
- talebe karşılık gelen xStocks token’ı
- teklifteki fiyat
- işlemin izleyeceği rota
- imzadan önce teklifte gösterilen ücretler
Kullanıcıya kalan kısım:
- işlem boyutunu belirlemek
- teklifi gözden geçirmek
- işlemi onaylayıp imzalamak
Ajan anahtarlara erişmez ve bir bot gibi kendi başına işlem yapmaz; onaydan sonra token self-custodial cüzdana gelir. Sparkling, ajanın hazırladığı işlemlerin öneri niteliği taşımadığını ve piyasa riskini ortadan kaldırmadığını da belirtiyor. Boyut seçiminin kullanıcıda olması önemli, çünkü ne kadar fiyat riskine girileceğini o belirler.
Rota tarafında işlemler DEX’ler ve köprüler üzerinden yönlendiriliyor. Bu altyapının ayrıntısını, yani tokenlar ağlar arasında nasıl takas edilir sorusunu swap sayfasında ele alıyoruz.
Ücret tutarları sitede yayımlanmış değil; sparkl.ing’e göre ücretler her işlemde imzadan önce teklifte gösterilir. Sparkling Telegram içinde ve web sürümünde çalışıyor.
Türkiye açısından erişim ve hukuki nitelik: neler belli, neler açık
Tokenize hisselerin Türkiye’deki hukuki niteliği dayandığımız kaynaklarda netleşmiyor. Belli olan üç şey var: ihraççının kendi kuralları, SPK’nın genel izin kuralı ve yabancı platformlara ilişkin SPK duyurusu.
Dikkat: Sparkling’in Türkiye’den kullanılabilirliği doğrulanmış değil; sparkl.ing’e göre erişilebilirlik yargı alanına bağlıdır. SPK’nın 02.07.2024 tarihli kripto varlık hizmet sağlayıcılara ilişkin duyurusuna göre 6362 sayılı Kanun’un 99/A maddesi uyarınca yabancı bir platformun faaliyeti; Türkiye’de çalışma yeri açılması, Türkçe internet sitesi oluşturulması ya da tanıtım ve pazarlama yapılması hâllerinde Türkiye’de yerleşik kişilere yönelik kabul edilir. III-35/B.2 sayılı Tebliğ‘in 9. maddesine göre de aynı unsurlar dikkate alınıyor. Ürünün “interface” olarak adlandırılması, self-custody ve işlemin elle onaylanması bu gereklerden muafiyet olduğunu kanıtlamaz; token’ın arayüzde görünmesi de kullanımın hukuka uygun olduğunu göstermez. Bu sayfa Sparkling’in Türkiye’deki Türkçe sayfalarının hukuki dayanağını belirlemez, ne bir ihlal ne de bir uygunluk iddiasında bulunur.
İhraççının yazılı kuralı şu: xStocks ABD’de, ABD’li kişilere ve yasaklı diğer yargı alanlarında pazarlanmaz ve sunulmaz. Okuduğumuz belgelerde Türkiye adı geçmiyor ve bundan Türkiye hakkında bir sonuç çıkarmak mümkün değil. İhraççı, xStocks’un Jersey ve AB hukukuna göre menkul kıymet olarak çıkarıldığını, başka yargı alanlarının ise onları farklı biçimde, örneğin kripto varlık olarak sınıflandırabileceğini de belirtiyor. Dağıtıcılar ve platformlar kendi düzenleyici değerlendirmelerinden sorumludur; platformların düzenleyici değerlendirmesine dair ihraççı notu bunu açıkça söylüyor.
SPK tarafında ise genel bir kural var. Kurula göre yatırım hizmetleri ve faaliyetleri yalnızca yatırım kuruluşlarınca yürütülebilir; bu faaliyetler düzenli, ticari veya mesleki olarak yapılacaksa Sermaye Piyasası Kanunu’nun 39. maddesi uyarınca Kuruldan izin alınması zorunludur. Ayrıntıları SPK’nın izinsiz sermaye piyasası faaliyetleri sayfası anlatıyor. Kripto varlık hizmet sağlayıcıları için tutulan SPK’nın faaliyette bulunanlar listesi konusunda Kurulun kendi notu da önemli: bu listede bulunmak, bir kuruluşun mevzuata göre izin aldığını göstermez.
Bu kuralların tokenize hisselere nasıl uygulanacağı ayrı bir soru. Tokenize hisselerin Türkiye’de sermaye piyasası aracı mı, kripto varlık mı sayılacağına dair dayandığımız birincil kaynaklarda net bir açıklama bulunmuyor ve biz de burada bir sonuç ileri sürmüyoruz. Kendi durumunuz için kesin bir değerlendirmeye ihtiyacınız varsa bir hukukçuya danışın.
Tokenize hisse teklifini değerlendirirken kontrol listesi
Bir tokenize hisse ürününü değerlendirirken ihraççı, teminat, likidite ve saatler, kurumsal işlemler, fiyat riski, ücretler ve yargı alanı için net bir cevap aranır. Aşağıdaki sorular bu sayfadaki risk eksenlerini tek yerde topluyor.
- Token’ı kim çıkarıyor ve ihraç belgelerinde hangi haklar yazıyor? Oy hakkının olmadığı, diğer hakların da belgeye bağlı olduğu hesaba katılmalı.
- Teminatın nerede tutulduğu ihraççının beyanından okunmalı; temerrüt hâlinde Security Agent’ın rolü ve iadenin garanti olmadığı bilinmeli.
- İşlem hangi saatte yapılıyor? ABD piyasası kapalıyken likidite incelebilir ve token fiyatı hisseden sapabilir.
- Yaklaşan bir temettü veya bölünme var mı? Çarpan devreye girerken kısa bir duraklama olabilir; sonrasında bakiyenin çarpanla nasıl göründüğü kontrol edilmeli.
- Hisse fiyatı düşerse ne olacağı düşünülmeli. Değer de düşebilir ve ajanın hazırladığı teklif piyasa riskini ortadan kaldırmaz.
- Ücretler: sparkl.ing’e göre imzadan önce teklifte gösteriliyor, tutarlar sitede yayımlanmış değil.
- Yargı alanı: yukarıdaki Dikkat notu.
- Vergisel sonuçlar kişisel duruma göre değişebilir; emin olunmuyorsa bir vergi uzmanına danışılabilir.
Bu liste bir hatırlatma olarak hazırlandı ve kişisel yatırım tavsiyesi niteliği taşımaz. Spread, emir türleri ve oynaklık gibi temel kavramlar için trading rehberine bakılabilir.
FAQ
Tokenize hisse aldığımda şirketin genel kurulunda oy kullanabilir miyim?
Hayır. xStocks belgelerine göre token hissenin fiyatına ekonomik maruziyet sağlar, ama hissedar oy hakkı vermez. Diğer haklarda ölçü ihraç belgelerindeki koşullardır; belgede açıkça yazmayan bir hakkın geldiğini varsaymamak gerekir.
Token’ı doğrudan ihraççıya itfa ettirebilir miyim?
Koşulları sağlarsanız mümkün. İhraççı doğrudan işlemlerde KYC/AML süreci, beyaz listeye alınmış bir cüzdan ve 5.000 ABD doları asgari tutar istiyor. Bu şartları ihraççı belirler. Uygulamada perakende kullanıcıların çoğu likiditeyi ikincil piyasada bulur.
Hafta sonu token fiyatı hissenin cuma kapanışıyla aynı kalır mı?
Kalmayabilir. İkincil piyasada fiyatı platformdaki arz ve talep belirler ve ihraççı bu fiyatı kontrol etmez. İhraç ve itfa ABD iş günleriyle sınırlı olduğundan piyasa kapalıyken token fiyatı hisseden sapabilir; sapmanın büyüklüğünü önceden bilmek mümkün değil.
Temettü nakit olarak cüzdanıma gelir mi?
Gelmez. İhraççının anlattığı mekanizmada temettü, uygulanabilir stopaj vergileri düşüldükten sonra aynı hisseye yeniden yatırılır; çarpan yükselir ve bakiyeniz orantılı olarak artar. Artışın ekranda nasıl göründüğü ağa ve kullandığınız cüzdana ya da uygulamaya bağlıdır.
Sparkling’de hangi şirketin token’ını alacağıma ajan mı karar verir?
Sparkling’in açıklamasına göre karar kullanıcıdadır: ajan teklifi hazırlar, boyutu ve onayı kullanıcı belirler. Ajanın hazırladığı işlemler öneri niteliği taşımaz.
SPK’nın Faaliyette Bulunanlar Listesi’nde adı geçen bir platform izinli sayılır mı?
Hayır. SPK, Faaliyette Bulunanlar Listesi’ndeki kuruluşların yalnızca bu listeye girmekle izin almış sayılmadığını kendisi belirtir. Sermaye piyasasında faaliyet izni olan kuruluşların unvanı, adresi ve yetkileri SPK’nın sitesinde ayrıca yayımlanır.
Proof of reserves teminatın gerçekten var olduğunu kanıtlar mı?
Tek başına kesin kanıt sayılmaz. İhraççı rezerv kanıtının herkese açık olduğunu belirtiyor, ancak içerik bu sayfa için doğrulanmadı ve bağımsız bir denetimden söz edilmiyor. Teminatın nerede ve nasıl tutulduğunu anlamak için ihraççının belgelerine bakmak gerekir.
Updated: