Hangi stablecoinler var? USDT, USDC ve farklı stablecoin türleri nasıl karşılaştırılır?
Stablecoin, değerini sabit bir varlığa, çoğunlukla ABD dolarına bağlı tutmak için tasarlanmış bir kripto token’dır. Sabitliği neyin sağladığı türe göre değişir ve riskin nerede yoğunlaştığını belirler.
Aşağıda bilinen stablecoinleri türlerine göre listeliyor, USDT ile USDC’yi ihraççıların kendi açıklamalarıyla yan yana koyuyoruz. Euro stablecoin’lere ve stablecoin’in işlemdeki rollerine ayrı bölümler ayırdık.
Sparkling, sparkl.ing’e göre ajanla gelen bir trading uygulaması; stablecoin’li swap örneği sayfanın sonunda.
Hızlı özet
- Stablecoinler sabitliği üç yolla korur: fiat destekli (nakit ve nakit benzeri rezerv), kripto teminatlı (fazla kripto varlık) ve algoritmik (sözleşme ve teşvikler). USDe gibi sentetik dolar yapıları ve USDS bu basit ayrıma tam oturmaz.
- USDT ve USDC ikisi de 1 ABD dolarına bağlıdır; farkları ihraççı, rezervin içeriği, rapor sıklığı ve doğrudan bozdurmanın kimlere açık olduğudur.
- Bireysel kullanıcı genellikle stablecoin’i ikincil piyasa fiyatından alıp satar; 1’e 1 ifadesi her durumda doğrudan bozdurma anlamına gelmez.
- ESMA’nın geçici kaydı euro stablecoin ihraççısının AB’deki durumunu gösterir; Türkiye için izin ya da güvence anlamına gelmez.
- sparkl.ing’e göre stablecoin’li swap’ı ajan hazırlar; swap, yatırma ve çekmede ağ ücreti çıkabilir.
Stablecoin listesi: hangi token hangi gruba giriyor?
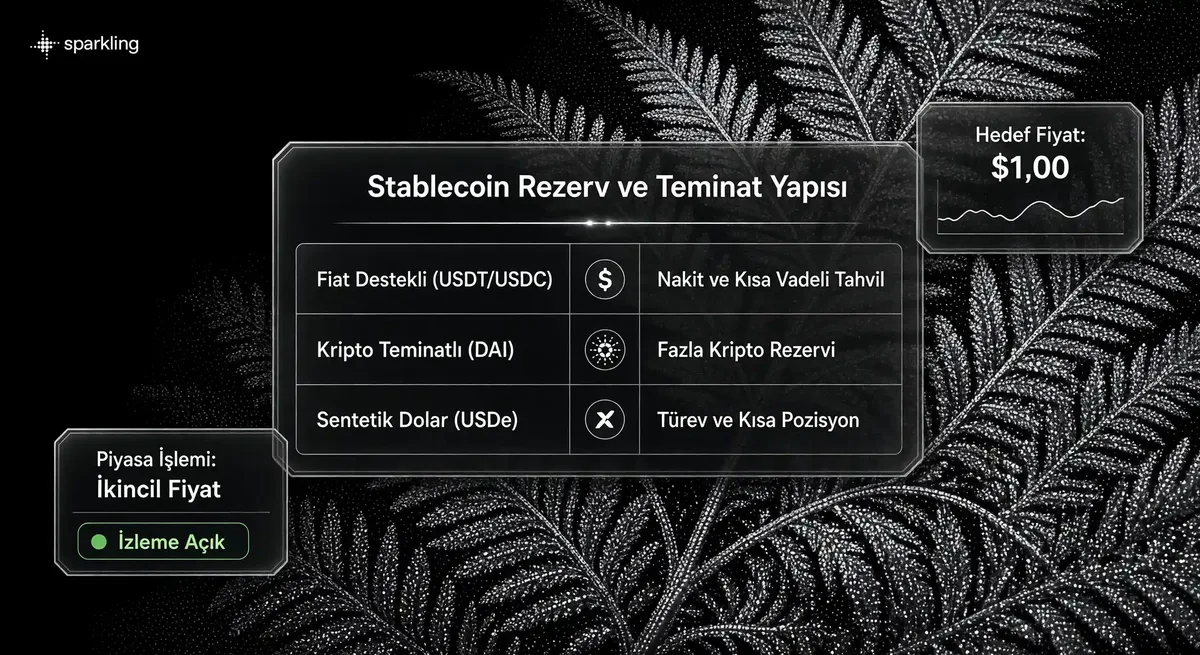
Bilinen stablecoinler türe göre gruplanır: USDT, USDC, PYUSD ve RLUSD fiat destekli; USDS, DAI, USDe ve GHO ise kripto destekli olarak etiketlenir. Aşağıdaki gruplama, ethereum.org’un stablecoin sayfasındaki tablonun 08.10.2026 tarihli hâline dayanıyor. Tür etiketleri kaynağa aittir.
- Fiat destekli: USDT, USDC, PYUSD, RLUSD, USD0.
- Kripto destekli (ethereum.org etiketi): USDS, DAI, USDe, USDD, GHO. USDS ve USDe’yi bu etiket tek başına açıklamıyor; farkları aşağıda.
- Değerli metal ve başka para birimleri: ethereum.org değerli metale bağlı token’ları ayrı bir kategoride gösteriyor. Tether de dolar dışında Meksika pesosuna bağlı MXN₮ ve altına bağlı XAU₮ çıkardığını belirtiyor.
Tablodaki sıra, CoinGecko verisine dayanan piyasa değerine göre oluşuyor. ethereum.org listenin değişken olduğunu ve listelenen projelerin onaylanmış sayılmaması gerektiğini yazıyor. Piyasa değeri bir token’ın ne kadar büyüdüğünü gösterir; rezervin kalitesi ya da bağın dayanıklılığı hakkında tek başına bir şey söylemez.
USDS ile DAI kolayca karıştırılıyor. ethereum.org, USDS’yi Dai’nin halefi olarak tanımlıyor, DAI ise tabloda yerini koruyor. USDS’yi yalnızca kripto varlıklarla desteklenen bir token gibi okumayın: Sky arayüzünü işleten Skybase International’ın kullanıcı riskleri belgesi, USDS dahil stablecoin’lerin yetersiz teminatlı olabileceğini ve sabitliğini kaybedebileceğini (de-peg) yazıyor. Aynı sayfa teminat bileşimini ayrıntılı vermiyor; bileşim için protokolün kendi belgelerine bakmak gerekir. GHO, aynı kaynağa göre Aave’ın merkeziyetsiz ve çok teminatlı stablecoin’i. Ölçeği de hesaba katın: Ethereum üzerinde yüzlerce stablecoin var, buradaki on isim yalnızca tablonun ilk sıraları.
USDe ayrı bir yapı. Ethena dokümantasyonu onu, kripto varlıklar ve karşılık gelen kısa futures pozisyonlarıyla desteklenen bir sentetik dolar (synthetic dollar) olarak tanımlıyor, USDC ya da USDT gibi fiat stablecoin’den farklı olduğunu ve risklerinin de farklı olduğunu belirtiyor. Ethena’nın risk başlıkları arasında funding, tasfiye, saklama ve borsa riski gibi kalemler var. Bu yüzden ethereum.org tablosundaki “kripto destekli” etiketi USDe’nin mekanizmasını anlatmıyor ve protokol belgesinin yerini tutmuyor.
Euroya bağlı token’lar bu tabloda öne çıkmıyor; onlara aşağıda ayrı bölümde bakıyoruz.
Fiat destekli, kripto teminatlı, algoritmik: sabitliği ne koruyor?
Stablecoinler sabitliği nasıl sağladıklarına göre üçe ayrılır: nakit rezervli fiat destekli, fazla kripto teminatlı ve teminatı eksik ya da hiç olmayan algoritmik. Bu ayrım Fed’in 23.02.2024 tarihli FEDS Notes yazısındaki sınıflandırmaya dayanıyor; ethereum.org buna değerli metale bağlı token’ları ekliyor. USDe gibi sentetik dolar yapıları bu üç gruba tam oturmadığı için tabloda ayrı satırda.
| Tür | Sabitliği ne sağlıyor | Riskin yoğunlaştığı yer | Örnek (ethereum.org etiketi) |
|---|---|---|---|
| Fiat destekli | Çoğunlukla mevduat, ABD devlet tahvili ve ticari senet gibi nakit ve nakit benzeri rezervler | İhraççı şirket, rezervin içeriği ve rezerve erişim | USDT, USDC |
| Kripto teminatlı | Her token için en az bir dolarlık kripto varlık; akıllı sözleşmeler token’ı çıkarır ve gerekince teminatı tasfiye eder | Teminatın fiyatı ve sözleşmelerin işleyişi | DAI (USDS için yukarıdaki nota bakın) |
| Sentetik dolar | Kripto varlıklar ve karşılık gelen kısa futures pozisyonları (Ethena’ya göre) | Funding, tasfiye, saklama ve borsa riski | USDe |
| Algoritmik | Tasarım gereği kısmen teminatlı ya da teminatsız yapı; bağı sözleşmeler ve teşvikler korur | Tasarımın kendisi | Tarihsel örnek: Terra (2022) |
Stablecoin türleri arasındaki asıl fark, güvenin nereye yaslandığında ortaya çıkıyor. Fiat destekli modelde token’ı çoğunlukla tek bir şirket rezerve karşı 1’e 1 çıkarır ve rezerv zincir dışında durur. ethereum.org bu yüzden bu token’ları merkezi olarak niteliyor ve rezervin yeterli olduğunun doğrulanması gerektiğini yazıyor.
Kripto teminatlı modelde ağırlık şirketten sözleşmeye ve teminatın fiyatına kayar. Fed’in verdiği örnek oranı somutlaştırıyor: Maker Vault’ta 100 Dai çıkarmak için 150 dolarlık ETH yatırılıyor. ETH değer kaybeder ve teminat eşiğin altına inerse sözleşme teminatı tasfiye eder. Aradaki fazlalık, fiyat düşüşüne karşı bir tampon olarak tutulur.
Algoritmik model, Fed’e göre tanımlanması en zor kategori. Teminat eksikse ya da hiç yoksa bağı korumanın yükü sözleşmelere ve teşviklere kalır. Terra’nın 2022’deki çöküşüne aşağıda ayrıca bakıyoruz.
USDT ile USDC yan yana: ihraççı, rezerv ve erişim farkı
USDT ve USDC’nin ikisi de 1 ABD dolarına bağlı; fark ihraççıda, rezervin içeriğinde, raporların sıklığında ve doğrudan bozdurmaya kimin erişebildiğinde. Aşağıdaki USDT vs USDC tablosunda her hücre ihraççının kendi açıklamasından alındı: USDT için Tether’in sık sorulan sorular sayfası, USDC için Circle’ın USDC sayfası.
| Ölçüt | USDT (Tether’e göre) | USDC (Circle’a göre) |
|---|---|---|
| İhraççı | Tether Operations, S.A. de C.V. | Circle; AB’deki ihraççı için euro stablecoin bölümüne bakın |
| Bağlı olduğu değer | 1 USD₮ = 1 ABD doları; token’lar Tether’in rezervleriyle %100 desteklenir | 1’e 1 ABD dolarına bozdurulabilir; %100 nakit ve nakit benzeri varlıklarla desteklenir |
| Rezervin içeriği | Geleneksel para, nakit benzerleri ve diğer varlıklar; bunlara Tether’in üçüncü taraflara verdiği kredilerden doğan alacaklar, bitcoin ve altın da dahil | Büyük kısmı BlackRock’ın yönettiği Circle Reserve Fund’da (USDXX), kalanı bankalarda nakit |
| Rezerv açıklaması | Üç ayda bir, BDO Italia’nın hazırladığı rezerv raporu | Rezerv bileşimi her hafta; Big Four firmalarından birinden aylık güvence raporu |
| Doğrudan ihraç ve bozdurma | Doğrulanmış müşterilere, Tether’in hizmet şartlarına göre | Circle Mint bireylere ve küçük işletmelere açık değil |
| Ağ seçimi | Token birden çok blokzincirde bulunur; gönderirken adresi ve ağı kontrol etmek gerekir | USDC de birden çok blokzincirde bulunur |
Tablo bir kazanan seçmiyor. Rezervin bileşimini yakından izlemek istiyorsanız Circle’ın haftalık açıklaması size daha sık veri verir. Token’ın kullanacağınız ağda bulunup bulunmadığı ise ayrı bir ölçüt. Hangi satırın ağır bastığına, token’ı ne için kullanacağınıza bakarak siz karar verirsiniz.
Tether’in açıklamasından bir ayrıntıyı da not edin: şirket, kendi token’larının para olmadığını, blokzincir üzerinde çalışan dijital token’lar olduğunu yazıyor. Raporların nasıl okunacağına bir sonraki bölümde geçiyoruz.
Rezerv raporunu okurken bakılacak beş nokta
Rezerv raporunda önce raporu kimin hazırladığına, hangi tarihe ait olduğuna, rezervin neyden oluştuğuna ve ihraççının güncelleme sözü verip vermediğine bakın. Beşinci soru, raporun neyi göstermediği.
Raporu kim hazırlıyor?
Tether’in raporlarını BDO Italia, IAASB kriterlerine göre hazırlıyor; Tether bu belgeleri rezerv raporu olarak anıyor. Circle tarafında ise Big Four firmalarından biri, AICPA standartlarına göre rezervin dolaşımdaki USDC’den fazla olduğuna dair üçüncü taraf güvence raporu (attestation) veriyor.
Rapor hangi döneme ait?
Tether raporlarını üç ayda bir yayımlıyor; Circle bileşimi haftalık, güvence raporunu aylık paylaşıyor. Circle’ın şeffaflık sayfasında 13.10.2026 itibarıyla görünen en son aylık rapor Ağustos 2026 dönemine ait, yani en taze rapor bile birkaç hafta geriden geliyor.
Rezervin içinde ne var?
Nakit ve nakit benzerleriyle kredileri ya da bitcoin ve altın gibi fiyatı oynayan varlıkları aynı ağırlıkta okumayın. Yukarıdaki tabloda iki ihraççının rezerv tarifi tam da bu noktada ayrılıyor.
İhraççı neyi taahhüt ediyor?
Tether, bilgiyi belirli bir aralıkla güncelleme taahhüdü vermediğini ve verilerin gecikebileceğini açıkça yazıyor. Raporun takvimini ve ihraççının sözünü ayrı ayrı okuyun.
Rapor neyi göstermiyor?
Bir rapor, belirli bir tarihin fotoğrafıdır. Rezervin o gün yeterli olduğunu gösterse bile size, bireysel kullanıcı olarak, ihraççıya giderek 1’e 1 bozdurma imkânı vermez.
Bire bir bozdurma kimin için geçerli: birincil ve ikincil piyasa
Doğrudan 1’e 1 bozdurma genellikle ihraççının kurumsal müşterilerine açıktır; bireysel kullanıcı stablecoin’i ikincil piyasada, o anki piyasa fiyatından alıp satar. Ayrımın kaynağı Fed’in birincil ve ikincil stablecoin piyasaları notu: Fed’in 2024 tarihli notuna göre fiat destekli token ihraççıları basma ve yakma işlemini genellikle yalnızca kurumsal müşterileriyle yapıyor, bireysel yatırımcılar token’a ikincil piyasada ulaşıyor.
Tether ve Circle’ın kendi şartları da aynı tabloyu çiziyor. Tether, token’larının fiat paraya şirketin hizmet şartlarına göre bozdurulabildiğini yazıyor. Tether’in ücret sayfası Ekim 2026 itibarıyla doğrudan müşteriler için asgari ihraç ya da bozdurma tutarını 100.000 ABD doları olarak gösteriyor. Doğrudan müşteri olmak için doğrulamadan geçmek gerekiyor ve Tether bu incelemenin günlerden haftalara uzayabileceğini belirtiyor. Bunlar Tether’in kendi müşterilerine uyguladığı koşullar. Circle’da ise Circle Mint bireylere ve küçük işletmelere açık değil; Circle’a göre bireysel kullanıcılar USDC’ye borsalar, dijital bankalar ve dijital cüzdanlar üzerinden ulaşıyor. Bu kanallarda alım satım çoğunlukla ikincil piyasa fiyatından yapılır.
Dikkat: İhraççının sitesindeki “1’e 1” ifadesi, elinizdeki token’ı o ihraççıya götürüp 1 dolara çevirebileceğiniz anlamına gelmez. Ekranda gördüğünüz fiyat çoğunlukla ikincil piyasa fiyatıdır ve stres anlarında 1 dolardan uzaklaşabilir.
Sabitlik bozulduğunda: 2023 USDC ve 2022 Terra örneği
Sabitlik iki farklı yoldan bozulabilir: 2023’teki USDC örneğindeki gibi rezerve erişim sorunuyla ya da 2022’deki Terra çöküşündeki gibi tasarım zayıflığıyla. İki olayı da aynı Fed notu aktarıyor ve ikisi de stablecoin’in “her koşulda 1 dolar” olmadığını hatırlatıyor.
Rezerve erişim sorunu, rezerv yerinde dururken de çıkabilir. Fed’in 2024 tarihli notuna göre Circle 10.03.2023’te, yaklaşık 40 milyar ABD dolarlık USDC rezervinin yaklaşık 3,3 milyar dolarlık kısmını, düzenleyiciler bankayı kapatmadan önce Silicon Valley Bank’tan çekemediğini duyurdu. İkincil piyasada USDC ve DAI 90 sentin altına indi, ardından yaklaşık üç gün içinde toparlandı. Kısa bir süre, ama o üç gün içinde satmak zorunda kalan biri için fark gerçekti.
Tasarım sorunu başka türlü işler. Fed, Terra’yı Mayıs 2022’deki çöküşünden önceki en büyük algoritmik stablecoin olarak anıyor ve bu tür tasarımların birkaç algoritmik stablecoin’de “ölüm sarmalına” (death spiral) yol açtığını yazıyor. Arkasında dönülecek bir rezerv olmayınca bağı tutan şey yalnızca mekanizmanın kendisi oluyor.
Bu iki olayın yanında, karşılaştırma yaparken hesaba katmanız gereken başka riskler de var:
- İhraççı müdahalesi: Tether’e göre şirket, belirli durumlarda resmi makamların talebiyle token’lara uzaktan el koyup onları imha edebilir.
- Hukuki nitelik: Circle’a göre dijital varlıklar genellikle kanuni ödeme aracı statüsü taşımaz ve mevduat sigortası kapsamında değildir.
- Rezervin bileşimi: Tether rezervinde bitcoin ve altın tuttuğunu söylüyor ve bitcoin fiyatının oynak olduğunu kendisi de belirtiyor. Böyle kalemler rezervin toplam değerini piyasayla birlikte oynatabilir.
- Teminatın tasfiyesi: kripto teminatlı modellerde, türler bölümünde anlattığımız eşik aşıldığında sözleşmeler teminatı tasfiye eder.
Euro stablecoin: EURC, MiCA ve ESMA’nın geçici kaydı
Euro stablecoin, değeri euroya bağlı token’dır; AB’de MiCA kapsamında bu token’ları ihraç eden şirketler ESMA’nın geçici kaydında görülebilir. MiCA, Avrupa Parlamentosu ve Konseyi’nin 31.05.2023 tarihli (AB) 2023/1114 sayılı Tüzüğü’dür. ESMA’nın açıklamasına göre bu tüzük kripto varlıklar için AB genelinde tek tip kurallar getiriyor ve varlığa dayalı token’lar ile e-para token’larını (e-money token, EMT) da kapsıyor. Kurallar şeffaflık, bilgilendirme, yetkilendirme ve gözetim başlıklarını içeriyor.
Somut örnek olarak EURC’ye bakalım. Circle’ın EURC sayfasındaki dipnota göre Circle Internet Financial Europe SAS lisanslı bir elektronik para kuruluşu ve Avrupa Ekonomik Alanı’nda MiCA kapsamında USDC’yi ve EURC’yi e-para token’ı olarak ihraç etmeye yetkili. ESMA’nın MiCA sayfası ve geçici kaydı da bu şirketi gösteriyor. 07.10.2026’da güncellenen EMT ihraççıları dosyasında Circle Internet Financial Europe SAS, Fransa’daki yetkili otorite ACPR’nin kaydıyla ve 01.07.2024 tarihli yetki bildirimiyle yer alıyor. White paper kayıtlarının tarihleri ayrı: dosyada EURC için son güncelleme 24.12.2025, USDC için 15.09.2026 olarak görünüyor.
Aynı dosyada başka EMT ihraççıları da listeleniyor; örneğin Société Générale Forge (Fransa, ACPR), Paxos Issuance Europe Oy (Finlandiya, FIN-FSA) ve Monerium ehf (İzlanda Merkez Bankası).
Kaydı okurken dört sınırı aklınızda tutun:
- Kayıt geçicidir (interim). ESMA onu haftada bir günceller, bu yüzden ulusal kayıtların gerisinde kalabilir.
- ESMA, kayıttaki white paper’ların herhangi bir yetkili makamca incelenmediğini veya onaylanmadığını belirtiyor.
- Kayıtta yer almak, token’ın kalitesi ya da rezervin yeterliliği hakkında bir değerlendirme sayılmaz.
- Kayıt AB hukukuna dayanır; Türkiye’deki bir kullanıcı için izin ya da güvence anlamına gelmez.
Teminat, transfer ve swap: stablecoin işlemde nerede kullanılır?
Stablecoinler işlemde üç rol üstlenir: kaldıraçlı pozisyonda teminat olur, bir adresten diğerine değer taşır ve swap’ta çiftin hesap birimi olarak kullanılır. Üçünde de fiyatın sabit kalması işe yarar, ama riskin tamamını ortadan kaldırmaz.
İşlem teminatı. Marjinle çalışan platformlarda stablecoin çoğu zaman teminatın kendisidir. Hyperliquid’in marjin dokümantasyonu somut bir örnek veriyor: cross modunda gerçekleşmemiş kâr ve zarar eksiye döndüğünde başvurulabilecek adımlardan biri USDC yatırmak. Aynı doküman, pozisyon açıldıktan sonra kaldıracı izleme sorumluluğunun kullanıcıda olduğunu da yazıyor. Teminattaki token’ın fiyatı sabit kalsa bile pozisyonun riski sizde kalır.
Transfer. Aynı token birden çok ağda bulunabildiği için gönderen ve alan tarafın aynı ağı kullanması gerekir. Fiyatı oynak bir token yerine stablecoin göndermek, transfer sürerken tutarın değişmesini sınırlar.
Swap. Stablecoin çoğu swap’ta çiftin bir tarafıdır: elinizdeki token’ı stablecoin’e çevirirsiniz ya da stablecoin’le başka bir token alırsınız. ethereum.org da mevcut token’ları merkeziyetsiz borsalarda (DEX) stablecoin’e çevirmeyi stablecoin edinme yollarından biri olarak sayıyor. Teklifin nasıl oluştuğunu, slippage’ı ve ağlar arası işlemleri anlatan kripto swap işleminin adımları ve teklif ekranı sayfası bu konuya ayrıntılı giriyor.
Getiri, faiz ve staking bu bölümün konusu değil; kazanç vaadi de içermiyor.
Sparkling’de stablecoin ile işlem: ajan hazırlar, tutarı siz seçip onaylarsınız
sparkl.ing’e göre Sparkling’de ajan, örneğin USDT’yi ETH’ye çevirecek bir swap’ı hazırlar; tutarı siz seçersiniz, ücretleri teklifte görürsünüz ve her işlemi siz onaylarsınız. Sitedeki örnek komut da bu: “swap USDT to ETH”. İşlem ücretleri imzalamadan önce teklifte görünüyor, onay vermediğiniz bir emir gerçekleşmiyor ve ajanın anahtarlarınıza erişimi yok. Swap’lar Solana, Ethereum, TON ve Bitcoin ağları arasında yapılabiliyor.
Desteklenen stablecoin’lerin listesi sitede yayımlanmıyor; USDT ve USDC yalnızca örnek komutlarda geçiyor. Hangi token’ın kullanılacağını ajanın hazırladığı teklif gösterir.
Varsayımsal örnek: 500 USDT’nin 200’ünü ETH’ye çevirme senaryosunda ajan bir swap teklifi hazırlar; teklifte token’ı, tutarı ve ücretleri kontrol edip onaylar ya da vazgeçersiniz.
Dikkat: sparkl.ing gasless işlemi perps ve prediction markets için belirtiyor. Swap, yatırma ve çekme işlemlerinde ağ ücretleri ya da üçüncü taraf maliyetleri çıkabilir; gasless olması da ücretsiz olduğu anlamına gelmez.
Türkiye’den bakınca: MiCA kaydı ve SPK listesi neyi gösterir?
MiCA AB hukukudur ve Türkiye’deki durumu belirlemez; SPK’nın geçici listesinde yer almak da SPK’nın kendi ifadesiyle yetkilendirme anlamına gelmez. Bir euro stablecoin ihraççısının ESMA kaydında görünmesi AB ve Avrupa Ekonomik Alanı için anlamlı bir bilgidir, ama Türkiye’deki bir platformun ya da token’ın durumu hakkında sonuç çıkarmaya yetmez. SPK, kripto varlık hizmet sağlayıcıları için faaliyette bulunanlar listesini (Geçici Liste) yayımlıyor; yetkilendirmeyle ilgili bu uyarı da aynı sayfada yer alıyor.
Türkiye’de stablecoin kullanımına dair en net sınır ödemelerle ilgili. TCMB, 16.04.2021 tarihli basın duyurusunda Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik’in yürürlüğe konulduğunu açıkladı. Yönetmelik, ödemelerde kripto varlıkların doğrudan ya da dolaylı kullanılmasını yasaklıyor. TCMB duyuruda gerekçe olarak düzenleme ve denetim eksikliğini, yüksek oynaklığı, işlemlerin geri döndürülemezliğini, cüzdan hırsızlığı riskini ve yasa dışı kullanımı sayıyor.
Kuralın alanı ödemelerdir. Duyuruda stablecoin’e sahip olmak, kendi cüzdanlarınız arasında transfer yapmak ya da alım satım konu edilmiyor; bu kullanımlar için hukuki sonuç çıkarmıyoruz. Bu sayfa, stablecoin ile mal ya da hizmet ödemesi yapmayı da önermiyor. Buradaki bilgiler genel niteliktedir ve kişisel yatırım tavsiyesi değildir. Emir türleri, risk yönetimi ve temel terimler için kripto trading’e başlarken temel kavramları anlatan rehbere bakabilirsiniz.
FAQ
Stablecoin hangileri listelerin başında yer alıyor ve sıralama neye göre yapılıyor?
ethereum.org’daki tablonun 08.10.2026 tarihli hâlinde ilk sıralarda USDT, USDC, USDS, USDe ve DAI yer alıyor. Sıralama CoinGecko verisine dayanan piyasa değerine göre yapılıyor ve zamanla değişiyor. Piyasa değeri büyüklüğü gösterir, rezervin kalitesini göstermez; ethereum.org da listelediği projeleri onaylamadığını belirtiyor. Tür etiketine de göz atın: ilk beşin ikisi fiat, üçü kripto destekli olarak işaretli.
Kripto teminatlı bir stablecoin’de teminatın değeri düşerse ne olur?
Fed’in tarifine göre teminat belirli bir eşiğin altına indiğinde akıllı sözleşmeler teminatı tasfiye eder. Modelde her token için en az bir dolarlık kripto varlık tutulduğundan, fiyat düşse de aradaki fazla teminat sistemin ilk tamponu olur.
Stablecoin’i 1 dolardan farklı bir fiyatta görürsem bu ne anlama gelir?
Bireysel kullanıcının gördüğü fiyat çoğunlukla ikincil piyasa fiyatıdır; doğrudan 1’e 1 bozdurma çoğunlukla ihraççının kurumsal müşterilerine açıktır. Stres anında sapma büyüyebilir, Mart 2023’te USDC’de yaşanan kısa süreli sapma bunun bilinen örneğidir. Bozdurma imkânı olmayan biri için geçerli fiyat, o an satabildiği fiyattır.
EURC ile USDC’yi aynı şirket mi çıkarıyor?
AB tarafında evet. Circle’ın EURC sayfasındaki dipnota göre Circle Internet Financial Europe SAS, MiCA kapsamında iki token’ı da e-para token’ı olarak ihraç etmeye yetkili ve ESMA’nın geçici kaydında EMT ihraççısı olarak görünüyor. Fark referans parada: USDC ABD dolarına, EURC euroya bağlı.
Bir euro stablecoin’in ESMA kaydında olması neyi garanti eder?
Bir garanti sağlamaz. ESMA kaydı geçicidir ve ESMA, kayıttaki white paper’ların yetkili bir makamca incelenmediğini veya onaylanmadığını belirtiyor. Kayıt ihraççının AB’deki durumunu gösterir, Türkiye için bir değerlendirme içermez. Rezervin yeterliliğini anlamak için ihraççının kendi raporlarına ayrıca bakmanız gerekir.
En güvenilir stablecoin hangisi ve karşılaştırırken neye bakmalıyım?
Tek bir isim önermiyoruz. Karşılaştırırken ihraççıya, rezervin içeriğine, raporu kimin ve ne sıklıkla hazırladığına bakın. Doğrudan bozdurmanın kimlere açık olduğunu ve token’ın geçmişte sabitliğini kaybedip kaybetmediğini de kontrol edin.
Sparkling hangi stablecoin’lerle işlem hazırlayabiliyor?
sparkl.ing desteklenen stablecoin’lerin listesini yayımlamıyor; USDT ve USDC sitede yalnızca örnek komutlarda geçiyor. Hangi token’ın kullanılacağı, ajanın hazırladığı teklifte görünür. Swap’ta ağ ücretleri ya da üçüncü taraf maliyetleri de çıkabileceği için teklifi onaydan önce dikkatle okuyun.
Updated: