Perpetual futures nedir? Kripto vadeli işlemlerde funding ve Hyperliquid altyapısı
Perpetual futures, vade tarihi olmayan ve fiyatı funding ödemeleriyle spot piyasaya yakın tutulan bir vadeli kontrattır. Sparkling ise sparkl.ing’e göre ajanla birlikte gelen bir trading uygulamasıdır; perp emrini ajan hazırlar, emir ise Sparkling’e ait olmayan Hyperliquid’de yürütülür.
Aşağıda önce kontratın kendisine bakıyoruz: vadeli kontrattan farkı, funding’in kimden kime aktığı, likidasyonu hangi fiyatın tetiklediği ve ADL’nin ne zaman devreye girdiği. Ardından emrin nerede yürütüldüğü, maliyet kalemleri, bir platformu değerlendirirken sorulacak sorular ve Türkiye’deki düzenleme bağlamı geliyor. Kaldıraçlı bir perp pozisyonu, yatırdığınız teminatın tamamını kaybetmenize yol açabilir. Buradaki bilgiler genel niteliktedir ve kişisel durumunuz dikkate alınarak hazırlanmamıştır.
Hızlı özet
- Funding, Hyperliquid’de pozisyon açık kaldıkça her saat ödenir; hangi tarafın ödeyeceği oranın işaretine bağlıdır.
- Likidasyonu mark fiyatı tetikler; likidasyon ve ADL onayınız istenmeden Hyperliquid’in kurallarıyla işler.
- III-35/B.2 sayılı Tebliğ’in 14. maddesine göre, kapsamındaki platformlarda listelenen kripto varlıklar kaldıraçlı işlem ve türev sözleşmeler dahil belirli işlemlere konu olamaz; Sparkling’in perp akışı burada Türkiye’ye yönelik bir hizmet olarak değil, küresel ürünün tanımı olarak anlatılıyor.
- Perp maliyeti işlem ücreti, funding ve yatırma ya da çekmedeki ağ maliyetinden oluşur; gasless ifadesi yalnızca ağ ücretini kapsar.
Vadesi olan kontrattan farkı: perpetual’da pozisyonu açık tutmanın bedeli
Vadesi olan kontratın bir bitiş tarihi vardır, perpetual’ın yoktur. Klasik tanımın merkezinde de bu tarih durur. Investor.gov’un vadeli kontrat tanımı bunu, belirli miktarda bir malın ya da finansal aracın önceden belirlenen fiyattan gelecekteki belirli bir günde alınıp satılması için yapılan anlaşma olarak açıklar. Kaynak ABD’ye ait ve yalnızca genel tanım niteliğinde.
Pozisyonu taşımanın iki kontratta da bir bedeli vardır, değişen yalnızca bu bedelin nerede göründüğüdür. Vadeli kontratta bedel genellikle fiyatın içindedir: kontrat spot fiyattan primli ya da iskontolu işlem görebilir ve vade yaklaştıkça iki fiyat, kontrat şartlarına göre birbirine yaklaşır. Vade dolduğunda pozisyon kapanır; devam etmek isteyen yeni bir kontrata geçer.
Varsayımsal örnek: Spot fiyat 60.000 ABD doları, vadeli kontrat 61.200 ABD doları olsun. Aradaki 1.200 dolarlık fark spot fiyatın %2,0’ıdır ve vade sonuna doğru erimesi beklenir.
Perpetual’da eriyecek bir vade farkı yoktur. Kontrat fiyatı spottan uzaklaştığında aradaki açığı funding kapatmaya çalışır. Hyperliquid’de bu ödeme, pozisyon açık kaldığı her saat ya hesabınızdan çıkar ya da hesabınıza girer; nasıl hesaplandığı aşağıdaki funding bölümünde.
BTC perpetual gibi bir kontrat neyi temsil eder?
Bir perpetual kontrat, Hyperliquid kontrat özellikleri sayfasına göre dayanak spot varlığın bir birimini temsil eder; teslimat ve vade yoktur. BTC perpetual adıyla anılan bir kontratta bu birim, bir bitcoin’in fiyat hareketine karşılık gelir. Kontrat türü lineer perpetual olarak tanımlanır: fiyat USDT cinsinden ifade edilir, marjin ise USDC ile tutulur. Pozisyonu kapattığınızda hesabınıza bitcoin geçmez, yalnızca fiyat farkından doğan kâr ya da zarar yansır. BTC burada yalnızca örnek bir kontrat adıdır.
Long ya da short: yön seçimi ve marjini izleme sorumluluğu
Long fiyat yükselişine, short düşüşe pozisyon almaktır; kaldıraç yalnızca açılışta kontrol edilir, sonrasında marjini izlemek size kalır. İki yön de aynı kontratla açılır ve dayanak varlığa sahip olmanız gerekmez.
- Long: fiyatın yükseleceği beklentisiyle açılan pozisyon. Fiyat düşerse zarar teminattan karşılanır.
- Short: fiyatın düşeceği beklentisiyle açılan pozisyon; fiyat yükseldikçe zarar büyür.
- Marjin: pozisyonu açmak için ayrılan teminat (başlangıç marjini) ve pozisyonun açık kalması için korunması gereken asgari tutar, yani bakım marjini (maintenance margin).
- Cross ve isolated: Hyperliquid belgelerine göre varsayılan mod cross’tur ve teminat hesaptaki pozisyonlar arasında ortak kullanılır; isolated modda teminat tek bir pozisyonla sınırlı kalır.
Açılıştan sonrasını Hyperliquid’in marjin kuralları açıkça kullanıcıya bırakır. Fiyat aleyhinize giderse marjin kullanımınız artar ve bunu likidasyondan önce fark etmek size düşer. Başlangıç marjininin hesabı ve kaldıracın kâr ile zararı nasıl büyüttüğü için kaldıraç ve marjin hesaplarının ayrıntıları sayfasına bakabilirsiniz.
Funding’i kim kime öder ve Hyperliquid’de saatlik ödeme nasıl işler?
Kontrat fiyatı oracle fiyatının üzerindeyse long taraf short tarafa öder, altındaysa short taraf long tarafa; Hyperliquid’de ödeme her saat yapılır ve bu ödemeden ücret kesilmez. Kontrat primli işlem gördüğünde long tutmak, iskontolu işlem gördüğünde short tutmak pahalılaşır. Funding ödemesinde hangi tarafın ödeyeceği önceden sabit değildir; bu, fonlama oranının o saatteki işaretine bağlıdır: pozitif oranda long’lar öder ve short’lar alır, negatif oranda tablo tersine döner.
Hesabın ayrıntıları Hyperliquid’in funding açıklaması sayfasında yer alıyor. Ödemeler doğrudan taraflar arasında el değiştirir. Oran sekiz saatlik bir dönem için hesaplanır, fakat her saat bu oranın sekizde biri ödenir. Primi oluşturan fark beş saniyede bir ölçülür ve saat boyunca ortalaması alınır. Ödenecek tutar ise pozisyon büyüklüğü, oracle fiyatı ve oranın çarpımıdır; bu hesapta mark fiyatı kullanılmaz.
Belgeler ödemenin neden saatlik yapıldığını ayrıca açıklamıyor. Pratikteki sonucu ise açık: maliyet tek seferde gelmez, pozisyon açık kaldıkça parça parça işler ve birkaç saatlik bir pozisyonda bile hesaba yansır. Ödeyen taraftaysanız tutar birikir. Oran işaret değiştirirse aynı pozisyon bu kez ödeme alabilir, ama bunun ne zaman olacağını önceden kestirmek zordur.
Varsayımsal hesap: funding bir pozisyona saatte, günde ve haftada ne kadar tutar?
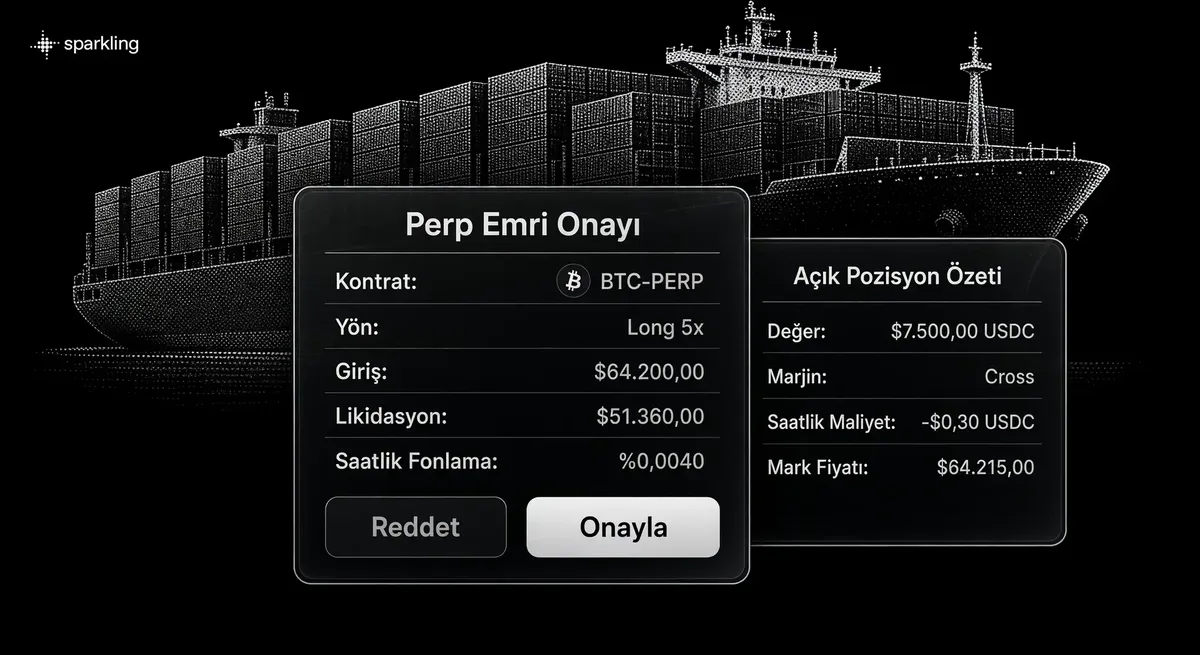
Varsayımsal örnek: Saatlik %0,0040 funding, 7.500 ABD dolarlık bir long pozisyona saatte 0,30, günde 7,20, haftada 50,40 ABD doları maliyet çıkarır. Hesap, oranın bir hafta boyunca pozitif kaldığı ve hiç değişmediği varsayımına dayanıyor; pozisyon değeri büyüklük ile oracle fiyatının çarpımıdır.
- 1 saat: 7.500 × %0,0040 = 0,30 ABD doları
- 24 saat: 0,30 × 24 = 7,20 ABD doları
- 7 gün (168 saat): 0,30 × 168 = 50,40 ABD doları
- Haftalık toplam pozisyon değerinin yaklaşık %0,67’si; pozisyona 2.500 ABD doları teminat ayrıldıysa teminatın yaklaşık %2’si
Oranı hesap için biz seçtik; bu, piyasa verisinden ya da Hyperliquid belgelerinden alınmış bir değer değildir. Gerçekte oran her saat yeniden belirlenir ve negatife dönebilir, o durumda aynı long pozisyon ödeme alır. Sparkling’in kullanım koşulları da funding oranlarının açık pozisyonlarda süregelen bir maliyet yaratabileceğini belirtir.
Oracle, mark ve emir defteri fiyatı: hangi fiyat neyi tetikler?
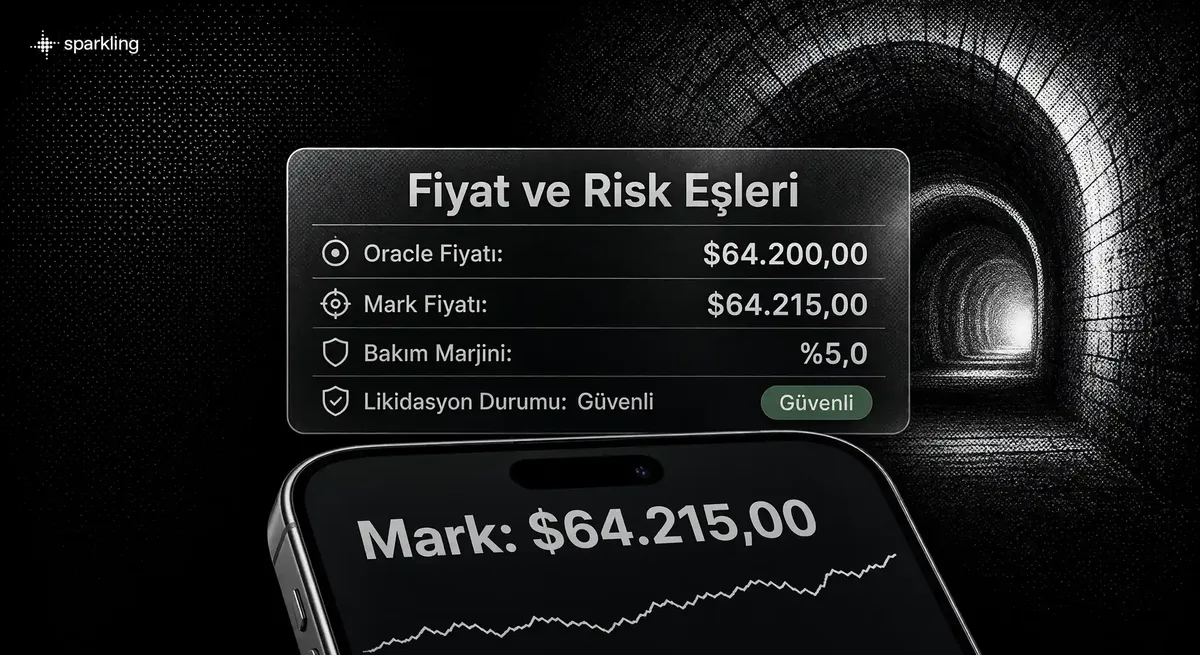
Hyperliquid belgelerine göre funding oracle fiyatıyla hesaplanır; marjin, likidasyon, TP/SL ve gerçekleşmemiş kâr/zarar için ise mark fiyatı kullanılır. Emrinizin gerçekleştiği fiyat bu ikisinden ayrı olarak emir defterinde oluşur. Belgeler endeks fiyatı için oracle terimini kullandığından aşağıda ikisini aynı anlamda okuyabilirsiniz.
| Fiyat | Ne için kullanılır | Dikkat edilecek nokta |
|---|---|---|
| Oracle (endeks) fiyatı | Funding oranının ve funding ödemesinin hesabı | Merkezi borsa fiyatlarının ağırlıklı medyanıdır; Hyperliquid’in kendi piyasa verisine bağlı değildir ve yaklaşık 3 saniyede bir güncellenir |
| Mark fiyatı | Marjin, likidasyon, TP/SL tetikleme, gerçekleşmemiş kâr/zarar | Oracle fiyatı, Hyperliquid’deki alış, satış ve son işlem fiyatları ile dış borsalardaki perp fiyatları gibi birkaç girdinin medyanıdır |
| Emir defteri fiyatı | Emrinizin gerçekleştiği fiyat | Yüksek volatilitede mark fiyatından belirgin biçimde ayrışabilir |
İşlem yaptığınız fiyat ile pozisyonunuzu yöneten fiyat bu yüzden aynı olmayabilir. TP/SL emirleriniz de mark fiyatı esas alınarak tetiklenir. Belgeler bu yapıyı sağlam (robust) fiyat endeksi olarak adlandırıyor; girdilerin nasıl birleştirildiğini Hyperliquid’in fiyat endeksleri sayfası ayrıntılı biçimde anlatıyor.
Likidasyon ve ADL onayınızı beklemez: pozisyonu kendiniz kapattığınızda ne değişir?
Fark kontrolün kimde olduğundadır: kendi kapanışınızda karar ve zamanlama sizindir, likidasyonda eşik aşıldığı anda süreç kendiliğinden başlar. Pozisyonu siz kapattığınızda emri onaylarsınız; likidasyon ve ADL ise Hyperliquid’in kurallarıyla, ayrıca onayınız istenmeden işler.
Süreç, Hyperliquid’in likidasyon kuralları uyarınca şu sırayla ilerler:
Hesap değeri bakım marjininin altına iner ve likidasyon başlar.
Pozisyon önce emir defterine gönderilen piyasa emirleriyle kapatılmaya çalışılır.
Bu aşamada teminatın artan kısmı sizde kalır.
Defterde kapatma başarılı olmazsa backstop likidasyon devreye girer: pozisyonu likidatör kasası (liquidator vault) devralır ve bakım marjini size iade edilmez.
Hesap değeri negatife düşerse son güvence olarak ADL çalışır.
Otomatik pozisyon azaltma (ADL) belgesi, karşı taraftaki kârlı pozisyonların sıralanıp önceki mark fiyatından kapatılabileceğini açıklar.
Zarardaki bir pozisyon için belgeler başka seçenekler de sayar: pozisyonu kısmen ya da tamamen kapatmak veya teminat eklemek. Bu seçenekler ancak likidasyon eşiğine gelmeden kullanılabilir; likidasyon ve ADL’de ise çıkışın zamanını ve fiyatını Hyperliquid’in kuralları belirler. Marjini zamanında izleme sorumluluğu da buradan doğar.
Belgeler, bakım marjinini kaybetmemek için stop loss emri kullanmayı ya da mark fiyatı likidasyon fiyatına ulaşmadan pozisyondan çıkmayı öneriyor. Bu öneri Hyperliquid’den gelir ve sonucu garanti etmez. Sparkling’in kullanım koşullarına göre teklif edilen fiyatlar tahmindir; piyasa hareketi ve kayma (slippage) yüzünden stop emri de daha kötü bir fiyattan gerçekleşebilir. Likidasyon fiyatının formülü ve örnekleri için kaldıraçlı işlemlerde likidasyon fiyatının hesabı sayfasına bakabilirsiniz.
Emir nerede yürütülür: Hyperliquid’in zincir üstü emir defteri ve Sparkling’in yeri
sparkl.ing’e göre Sparkling’deki perp emirleri Hyperliquid’in zincir üstü emir defterinde yürütülür; Hyperliquid Sparkling’e ait değildir ve kurallarını kendisi belirler. Zincir üstü emir defteri, emirlerin ve gerçekleşen işlemlerin Hyperliquid’in kendi blokzincirine kaydedilmesi demektir. Sparkling bu defteri Telegram mini uygulamasına taşır. Sparkling arayüzünden açılan bir pozisyon da Hyperliquid’de durur; marjin, funding ve likidasyon bakımından oradaki kurallara tabidir. Aynı kaynak, başta Lighter olmak üzere başka perp platformlarının da yakında ekleneceğini duyuruyor, ancak bunlar şu an kullanımda değil.
Sparkling, kullanım koşullarında bu ayrımı kendi açısından da çiziyor ve banka, aracı kurum (broker-dealer), yatırım danışmanı ya da vadeli işlem komisyoncusu (futures commission merchant) olmadığını belirtiyor. Bu, şirketin kendi beyanıdır; Türkiye’deki hukuki statüsü hakkında bir sonuç taşımaz.
Sparkling bir perp emrini nasıl hazırlar, son kararı kim verir?
sparkl.ing’in Hyperliquid perps rehberine göre ajan ve AI sinyalleri emri önerilen bir yön ve kaldıraçla hazırlar; pozisyon boyutunu kullanıcı seçer, onaydan önce yön, kaldıraç, boyut, fiyat, rota ve ücretler emirde birlikte görünür ve emir ancak onayla gönderilir. Bu, Sparkling’in küresel ürününün tanımıdır; Türkiye’deki kullanıcılara yönelik bir hizmet teklifi değildir. Türkiye’de III-35/B.2 sayılı Tebliğ’in 14. maddesi kaldıraçlı ve türev işlemlere sınır koyar; kapsamı son bölümde.
İş bölümü kabaca şöyle.
Ajanın hazırladığı:
- önerilen yön ve kaldıraç
- fiyat
- rota
- teklifte görünen ücretler
Kullanıcıda kalan:
- pozisyon boyutu
- emri düzenlemek ya da atlamak
- onay
- onaydan sonra açık pozisyonu ve marjini izlemek
Son madde kolayca gözden kaçar: onay emirle birlikte biter, pozisyonun riski ise açık kaldığı sürece devam eder. Boyut seçimi de ağırlık taşır, çünkü aynı kaldıraç önerisi küçük ve büyük bir pozisyonda çok farklı tutarlarda zarar doğurabilir.
Rehbere göre ajanın kullanıcının anahtarlarına erişimi yoktur ve kendi başına işlem yapmaz. Önerisi yine de hatalı olabilir; önerilen kaldıracı teminata ve göze alınabilecek zarara göre tartmak gerekir. Aynı rehbere göre perps için emir uygulamanın arayüzünde elle de girilebilir.
Önerinin bir kısmı sinyallerden geldiği için bir kripto sinyalinin neyi söyleyip neyi söylemediği de ilgili olabilir. Ajanın bir trading botundan nerede ayrıldığı ise ajan ile trading botu arasındaki fark sayfasında anlatılıyor.
Bir perp pozisyonunun maliyeti: işlem ücreti, funding ve gas ayrı kalemlerdir
Perp maliyeti üç ayrı kalemdir: teklifte görünen işlem ücreti, pozisyon açık kaldıkça işleyen funding ve yatırma ya da çekmede çıkabilecek ağ maliyeti. Gerçekleşme fiyatındaki kayma da bunlara eklenir.
- İşlem ücreti: sparkl.ing’e göre Sparkling’de teklifte, imzadan önce gösterilir; ücretin oranı açıklanmış değil.
- Funding: yönü değişebilen ve pozisyon açık kaldıkça biriken ödeme. Nasıl biriktiğini yukarıdaki varsayımsal hesapta gördünüz.
- Gas: aynı kaynağa göre perp işlemleri gasless’tır. Hyperliquid’de emir vermek, değiştirmek ve iptal etmek imzalı mesajlarla yapılır, bunlar için ağa ücret ödenmez. Fon yatırma ve çekme ise ağ ya da üçüncü taraf maliyeti taşıyabilir.
- Kayma (slippage): Sparkling’in kullanım koşullarına göre teklifteki fiyat bir tahmindir; piyasa hareket ederse emir farklı bir fiyattan gerçekleşebilir.
Gasless olması işlem ücretini ve funding’i ortadan kaldırmaz; bir pozisyonun gerçek maliyeti bu üç kalem ve kaymayla birlikte hesaplanır.
Kripto futures platformu seçerken hangi soruları sormalısınız?
Emri kimin yürüttüğünü, likidasyonu hangi fiyatın tetiklediğini, ücretlerin nerede göründüğünü ve boyutu kimin seçtiğini sorun; açıklanmayan bilgileri de not edin. Crypto futures ya da perpetual futures sunan bir uygulamayı tanıtım metinleri üzerinden değerlendirmek yanıltıcı olur. Aşağıda aynı soruları Sparkling’in yayımladığı bilgilere uyguladık; cevapların bir kısmı açık, bir kısmı henüz açıklanmış değil.
| Soru | Sparkling için sparkl.ing’e göre | Sizin kontrol etmeniz gereken |
|---|---|---|
| Emri kim yürütür? | Hyperliquid; Sparkling’e ait değil | Hyperliquid’in kuralları ve belgeleri |
| Likidasyonu hangi fiyat tetikler? | Hyperliquid belgelerine göre mark fiyatı | Mark fiyatı ile defter fiyatı arasındaki fark |
| Ücretler nerede görünür? | Teklifte, imzadan önce; perp işlemleri gasless | Her emirde teklifteki ücret tutarı |
| Boyutu ve onayı kim verir? | Kullanıcı | Önerilen kaldıracı kabul etmeden önce değerlendirmek |
| Hangi emir türleri ve marjin modları var? | Hyperliquid’de market, limit, stop, TP/SL, reduce only ile cross ve isolated marjin bulunur; Sparkling’deki karşılığı açıklanmış değil | Hangi seçeneklerin sunulduğunu emirden önce görmek |
| Tahmini likidasyon fiyatı ve risk sınırları nasıl gösterilir? | sparkl.ing “yerleşik risk sınırlarından” söz ediyor, içeriğini açıklamıyor | Tahmini likidasyon fiyatının pozisyon açıkken değişebileceğini bilmek |
Sparkling ve Hyperliquid’e ilişkin bilgiler 13.10.2026 tarihinde kontrol edildi. Bir platform bu sorulardan birine net cevap vermiyorsa, bunu karar verirken eksi hanesine yazmak yerinde olur.
Onay vermeden önce: kaldıraçlı perp işlemlerinin riskleri ve Türkiye’den erişim
Kaldıraçlı bir perp pozisyonu kısa bir fiyat dalgalanmasında tamamen likide olabilir; funding ve kayma da sonucu tekliften uzaklaştırabilir.
Dikkat: sparkl.ing de trading’in, özellikle kaldıraçla yapıldığında, risk taşıdığını açıkça yazıyor. Perp pozisyonuna ayırdığınız teminatın tamamını kaybedebilirsiniz. Pozisyona yalnızca kaybetmeyi göze alabileceğiniz bir tutar ayırmak bu yüzden genel bir risk kuralıdır.
- Tam likidasyon: Sparkling’in kullanım koşullarına göre kısa süreli volatilite sıçramaları da kaldıraçlı bir pozisyonun tamamen likide edilmesine yol açabilir.
- Süregelen maliyet: funding, açık pozisyonda saat saat birikebilir.
- Kayma: teklifteki fiyat bir tahmindir, emir farklı bir fiyattan gerçekleşebilir.
- Fiyat ayrışması: likidasyonda kullanılan mark fiyatı, volatil anlarda emir defterindeki fiyattan belirgin biçimde ayrışabilir.
Ajan ve AI sinyalleri piyasa riskini ortadan kaldırmaz, önerileri hata da içerebilir. Funding’in kendi pozisyonunuza maliyetini kabaca görmek için yukarıdaki varsayımsal hesabı kendi rakamlarınıza uyarlayabilirsiniz.
Türkiye bakımından çerçeve şudur: III-35/B.2 sayılı Tebliğ’in 14. maddesine göre, bu düzenleme kapsamındaki platformlarda listelenen kripto varlıklar kaldıraçlı işlem, türev sözleşme, kredili işlem, açığa satış ve ödünç verme işlemlerine konu olamaz. Bu, Türkiye’de bütün vadeli işlemlerin yasak olduğu anlamına gelmez; norm, söz konusu platformlarda listelenen kripto varlıklar için geçerlidir. Perpetual kontratın yurt dışındaki bir platformda, örneğin Hyperliquid’de bulunması da bu normun dışında kalan bir yol olduğu anlamına gelmez. sparkl.ing’e göre uygulama kısıtlı yargı bölgeleri dışında çoğu ülkede kullanılabiliyor, Türkiye’yi ise adıyla anmıyor; Türkiye’den perp işlemlerine erişim teyit edilmiş değildir ve bir işlevin arayüzde görünmesi hukuken uygun olduğunu göstermez.
SPK’nın faaliyette bulunanlar listesi sayfasındaki nota göre, bir kuruluşun bu listede yer alması, izin aldığı anlamına gelmez.
FAQ
Funding bir gelir kaynağı olarak görülebilir mi?
Planlanabilir bir gelir sayılmaz. Oranın işareti ve büyüklüğü saatten saate değişebilir; hangi tarafta olduğunuza göre bir saat ödeme alırken sonraki saat ödeyen taraf olabilirsiniz. Sparkling’in kullanım koşulları da funding’i açık pozisyonlarda süregelen bir maliyet olarak anıyor.
Emir defterindeki fiyat likidasyon seviyeme gelmeden pozisyonum likide olabilir mi?
Olabilir. Hyperliquid belgelerine göre likidasyonda emir defterindeki fiyat yerine mark fiyatı esas alınır. Mark fiyatı dış borsa fiyatlarını ve defterin durumunu birlikte hesaba katar, yüksek volatilitede defter fiyatından belirgin biçimde ayrışabilir. Son işlem fiyatına bakarak likidasyona kalan mesafeyi bu yüzden tam olarak çıkaramazsınız.
Ajan kaldıraç seviyesini benim yerime belirler mi?
Hayır. sparkl.ing’e göre ajan yalnızca bir yön ve kaldıraç önerir; kaldıracı kabul etmek, değiştirmek ya da emri atlamak kullanıcının kararıdır. Öneri hatalı olabileceği için kaldıracı kabul etmeden önce likidasyona ne kadar mesafe kalacağını hesaba katmak gerekir.
ADL kârdaki bir pozisyonu da kapatabilir mi?
Evet. Hyperliquid’in ADL kurallarında bir hesabın değeri negatife düştüğünde karşı taraftaki kârlı pozisyonlar gerçekleşmemiş kâr ve kullanılan kaldıraca göre sıralanır, ardından önceki mark fiyatından kapatılabilir. Kârda olmak pozisyonu bu mekanizmanın dışında tutmaz; süreç sizden ayrıca onay da istemez.
Gasless, perp işlemlerinin ücretsiz olduğu anlamına mı gelir?
Hayır. sparkl.ing’e göre gasless, Hyperliquid’de emir verme, değiştirme ve iptalin imzalı mesajlarla yapılması sayesinde ağ ücreti ödenmemesi demektir. İşlem ücretleri yine alınır ve imzadan önce teklifte görünür. Açık pozisyonlarda funding ayrıca işler, fon yatırma ve çekme de ağ maliyeti taşıyabilir.
Sparkling ile doğrudan Hyperliquid arayüzü arasındaki fark nedir?
Sparkling’in perps rehberi ikisini aynı emir defterine giden iki yol olarak anlatır: Telegram’da ajanın hazırladığı ve onaylanan emir ile tarayıcıda cüzdanla bağlanılan Hyperliquid web uygulaması. Marjin, funding ve likidasyon kuralları iki yolda da Hyperliquid’e aittir. Bu karşılaştırma, Hyperliquid’e erişimin Türkiye’den uygun olduğu anlamına gelmez.
Pozisyon açıkken tahmini likidasyon fiyatı değişir mi?
Değişebilir. Hyperliquid belgelerine göre girişte hesaplanan likidasyon fiyatı bir tahmindir ve kesin olmayabilir; funding ödemeleri ve cross marjinde diğer açık pozisyonlar bu seviyeyi sonradan kaydırabilir. Girişte gördüğünüz rakam bu yüzden sabit bir sınır sayılmaz, marjini pozisyon açık kaldıkça takip etmek gerekir.
Updated: