Kripto trading rehberi: spot, kaldıraç, futures, swap, sinyaller ve risk yönetimi
Kripto trading, bir varlığı aldıktan sonra giriş, çıkış ve büyüklük kararlarını emirlerle vermektir. Bu kararlar spot piyasada ya da fiyata bağlı sözleşmelerle uygulanır. Bu kripto trading rehberi, yeni başlayanların karşılaştığı konuları kısa bölümlere ayırıyor: spot ve futures, emir türleri, gerçekleşme fiyatı, kaldıraç, saklama, güvenlik ve risk. Bölümlerin çoğu, konuyu ayrıntılı işleyen ayrı bir sayfaya yönlendiriyor. sparkl.ing’e göre Sparkling, ajanla (İngilizce agent) birlikte gelen bir trading uygulamasıdır. Ajan işlemi hazırlar, karar ve onay kullanıcıda kalır. Ürünün ayrıntıları sayfanın sonunda, Türkiye çerçevesiyle birlikte ele alınıyor.
Rehber “kripto nasıl trade edilir” sorusuna genel bir çerçeve çizer. Kişisel öneri vermez, hangi varlığın alınacağını da söylemez.
Hızlı özet
- Spot işlemde varlığın kendisini alırsınız. Futures ve perpetual işlemde fiyata bağlı bir sözleşme açarsınız; teminat yetmezse pozisyon platformun kurallarıyla kapatılabilir.
- Market emri gerçekleşmeyi, limit emri fiyat sınırını, stop emri tetik seviyesini hedefler. Limit emri kabul edeceğiniz fiyatı sınırlar ama gerçekleşmeyi garanti etmez; market ve stop emirlerinde gerçekleşme fiyatı sapabilir.
- Kaldıraç kaybı da büyütür. Likidasyon ve otomatik pozisyon küçültme (ADL) platformun kurallarıyla işler ve ayrıca onay istemez.
- Risk yönetimi işleme girmeden önce başlar: azami kayıp, pozisyon büyüklüğü, senaryo iptali ve işlem gerekçesi yazılır.
- Kurtarma ifadesini kimseyle paylaşmayın. Garanti getiri, aciliyet baskısı veya sahte destek mesajında önce durun ve resmi kanaldan kontrol edin.
Kripto trading nedir ve bir varlığı alıp beklemekten nasıl ayrılır?
Kripto almak tek seferlik bir karardır, trading ise aynı varlık üzerinde giriş, çıkış ve büyüklük kararlarını art arda vermektir. Uzun vadeli tutmayı seçen kişi bir kez alır ve bekler. Trading yapan kişi fiyat hareketine bakarak pozisyon açar, küçültür, kapatır ve sonra yeniden düşünür.
Karar sayısı arttıkça trading temelleri daha çok önem kazanır. Her girişte yeniden bir emir tipi seçer, yeniden ücret ödersiniz. Gerçekleşen fiyat da ekrandakinden biraz sapabilir. Tek alımda göze batmayan bu farklar, onlarca işlemin sonunda toplam sonucu belirgin biçimde değiştirir. Hangi kararı neden verdiklerini sonradan görebilmek için pek çok kişi işlemlerini kısa notlarla kayda geçirir.
Bitcoin trading nasıl yapılır sorusu aslında neyi sorar
Bitcoin trading, piyasa türünü, emir tipini, işlem büyüklüğünü ve kabul edilebilir azami kaybı işlemden önce belirleyip emir vermektir. Arama kutusuna “bitcoin trading nasıl yapılır” yazan biri aslında dört ön kararın cevabını arıyordur. Bitcoin burada yalnızca bir örnek:
- Piyasa türü: Varlığın kendisini mi alacaksınız, fiyatına bağlı bir sözleşme mi açacaksınız? Farkı aşağıdaki spot ve futures bölümü anlatıyor.
- Emir tipi: Hızlı gerçekleşme mi, belirli bir fiyat mı daha önemli?
- Büyüklük: Bu pozisyon toplam paranızın ne kadarını taşıyacak?
- Azami kayıp: Hangi kayıpta, hangi koşulda fikirden vazgeçeceksiniz? Bu soruya risk yönetimi bölümünde dönüyoruz.
Spot ve futures: varlığın kendisini mi, fiyatına bağlı bir sözleşmeyi mi alıyorsunuz?
Spot işlemde varlığın kendisini alırsınız. Futures ve perpetual işlemde ise varlığın fiyatına bağlı, teminatlı bir sözleşme pozisyonu açarsınız. Bu ayrım, kazancın nasıl oluştuğunu ve pozisyonun hangi yollarla kapanabileceğini de belirler.
| Ölçüt | Spot | Futures ve perpetual |
|---|---|---|
| Elinizde ne olur | Varlığın kendisi; sattığınızda pozisyon kapanır | Fiyata bağlı bir sözleşme; varlığın kendisi elinizde olmaz |
| Yön | Kâr için fiyatın alış seviyesinin üstüne çıkması gerekir | Long ile yükselişe, short ile düşüşe pozisyon alınabilir |
| Teminat ve likidasyon | Kaldıraçsız alımda zorla kapatma söz konusu olmaz | Teminat yetmezse pozisyon platform kurallarıyla kapatılabilir |
| Ek maliyet | İşlem ücreti; zincir üstünde işlem yapılıyorsa ağ ücreti | İşlem ücretine ek olarak; perpetual sözleşmede funding ödemeleri |
Perpetual sözleşmenin bir vade tarihi yoktur. Fiyatı, long ve short taraflar arasında dönemsel olarak el değiştiren funding ödemeleriyle spot fiyata yakın tutulur. Funding’in nasıl hesaplandığı ve bu sözleşmelerin hangi piyasa yapısında işlem gördüğü, perpetual futures sözleşmelerinde funding ve piyasa yapısı sayfasında ayrıntılı olarak anlatılıyor.
Market, limit ve stop emirleri hangi durumda ne yapar
Market emri hemen gerçekleşmeyi, limit emri belirli bir fiyatı, stop emri ise tetik seviyesinde devreye girmeyi hedefler. Market emri gerçekleşme fiyatını, limit emri gerçekleşmeyi, stop emri ise tetiklendikten sonraki fiyatı garanti etmez. Her emir tipinde elde ettiğiniz bir şey ve karşılığında vazgeçtiğiniz başka bir şey vardır:
- Market emri o an karşı tarafta bekleyen en uygun tekliften hemen gerçekleşmeyi hedefler. Hız kazanırsınız, ancak gerçekleşen fiyat ekranda gördüğünüzden farklı çıkabilir.
- Limit emri belirlediğiniz fiyattan veya daha iyisinden gerçekleşir. Fiyatı siz sabitlersiniz; piyasa o seviyeye gelmezse emir hiç gerçekleşmeyebilir.
- Stop emri fiyat belirlediğiniz tetik seviyesine ulaştığında devreye girer. Tetiklendikten sonraki gerçekleşme fiyatı tetikten uzaklaşabilir ve hızlı hareket eden bir piyasada bu fark büyür.
Market emrindeki sapmanın bir nedeni emir defterinin yapısıdır. Uniswap’in belgelerinde anlatıldığı gibi, geleneksel bir emir defterinde büyük bir alış emri en uygun fiyattaki satış emirlerini tükettikten sonra daha pahalı seviyelerden dolmaya devam edebilir. Emir böylece birkaç seviyeye bölünür ve ortalama fiyat ilk seviyenin üstüne çıkar. Emir tiplerinin adları platformlar arasında benzer olsa da ayrıntılar değişir. Kesin davranışı, kullandığınız platformun kurallarında bulursunuz.
Gerçekleşen fiyat neden ekrandakinden farklı çıkabilir: spread, slippage ve fiyat etkisi
Spread, alış ve satış fiyatı arasındaki farktır. Slippage ise işlem beklerken fiyatın kaymasıdır ve ikisi de gerçekleşen fiyatı ekrandakinden uzaklaştırabilir.
Teknik tanımıyla spread, bir varlık için verilen en yüksek alış teklifi ile en düşük satış teklifi arasındaki boşluktur. Çok işlem gören varlıklarda bu boşluk çoğunlukla dardır, az işlem görenlerde açılabilir. Fiyat etkisinde belirleyici olan likiditedir: belirli bir fiyatta ne kadar çok likidite varsa, aynı büyüklükteki işlem fiyatı o kadar az oynatır.
Uniswap dokümantasyonundaki swap ve slippage açıklaması, slippage’ı gönderilmiş bir işlem beklerken fiyatta oluşabilecek değişiklik olarak tanımlar. Aynı belgeye göre gerçekleşme fiyatı kabul ettiğiniz slippage aralığının dışına çıkarsa işlem başarısız olur ve swap gerçekleşmez. Arayüzün gösterdiği tahmini fiyat etkisi de garanti edilmez. Bunlar Uniswap protokolünün kurallarıdır, başka platformlarda işleyiş farklı olabilir.
Varsayımsal örnek: Ekranda bir token 50,00 ABD doları görünüyor ve market emriyle alım yapıyorsunuz. Emriniz beklerken başka alımlar da geliyor, emir birkaç fiyat seviyesine yayılıyor ve ortalama gerçekleşme 50,15 ABD doları oluyor. Aradaki 0,15 ABD doları, yaklaşık %0,3’lük bir kaymadır.
Kaldıraç ve likidasyon: teminat yetmediğinde ne olur
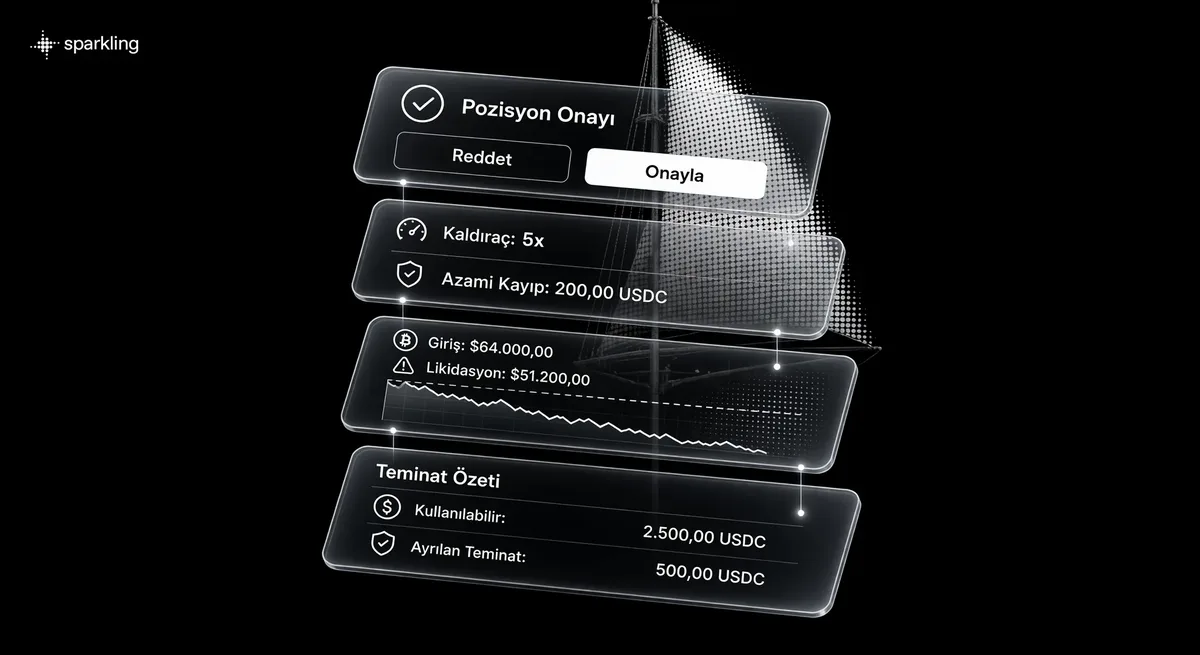
Kaldıraç, teminatınızdan büyük bir pozisyon açmanızı sağlar ve kaybı da aynı oranda büyütür. Teminat yetmediğinde pozisyon, onayınız beklenmeden platformun kurallarıyla kapatılabilir. Bu yüzden kaldıraçlı bir pozisyon iki yoldan kapanabilir: sizin kararınızla ya da platformun likidasyonuyla.
Ayırdığınız tutar, yani teminat, pozisyonun yalnızca bir kısmını karşılar. Fiyat lehinize giderse kazanç teminata oranla büyür, aleyhinize giderse kayıp da. Zarar biriktikçe teminat erir ve platformun belirlediği bakım marjini (maintenance margin) seviyesinin altına inerse pozisyon likide edilir. Kaldıraç oranı yükseldikçe fiyatın bu seviyeye ulaşması için gereken hareket küçülür.
Pozisyonu kendi kararınızla kapattığınızda zamanlamayı ve emir tipini siz seçersiniz. Teminat oranları, likidasyon fiyatının nasıl bulunduğu ve örnek hesaplar kaldıraçlı işlemlerde teminat ve likidasyon mekaniği sayfasında adım adım anlatılıyor. Türkiye’de kaldıraç ve türev sözleşmelere ilişkin sınırlama için sayfanın sonundaki Sparkling bölümüne bakın.
Dikkat: Likidasyon ve otomatik pozisyon küçültme (ADL), işlem yapılan platformun kurallarıyla yürür ve sizden ayrıca onay istemez. Teminatı ve toplam pozisyon büyüklüğünü izlemek size düşer.
Risk yönetimi işleme girmeden önce nasıl başlar?
Risk yönetimi, işleme girmeden önce azami kaybı, pozisyon büyüklüğünü ve fikrin geçersiz sayılacağı koşulu belirlemekle başlar. Yeni başlayanlar için kripto trading tam burada zorlaşır: fiyat oynamaya başladıktan sonra soğukkanlı bir sınır koymak çok daha güçtür.
Volatilite aynı pozisyonu daha riskli hâle getirir
Volatilite yükseldiğinde aynı büyüklükteki pozisyonun olası kaybı da slippage ihtimali de artar, bu yüzden büyüklük piyasanın o anki oynaklığına göre düşünülmelidir. Volatilite, fiyatın ne kadar hızlı ve ne kadar geniş bir aralıkta oynadığını anlatır. Sakin bir haftada makul görünen bir pozisyon, fiyatın birkaç saat içinde sert inip çıktığı bir günde aynı büyüklükte kalsa bile çok daha fazla kaybettirebilir. Böyle günlerde market ve stop emirlerinin gerçekleşme fiyatı da beklenenden fazla sapar.
İşlemden önce yazılacak dört sınır
Yazılacak dört sınır azami kayıp, pozisyon büyüklüğü, senaryo iptali ve işlem gerekçesidir. Birkaç satırlık bir not yeterli:
- Azami kayıp: Bu işlemde kaybetmeyi kabul ettiğiniz tutar. Önceden belirlendiğinde tek bir işlemin toplam birikiminize etkisi sınırlı kalır.
- Pozisyon büyüklüğü: Azami kayıp ile çıkış seviyesine olan uzaklık birlikte düşünülerek bulunur. Büyüklük önce seçilirse kayıp sınırı çoğu zaman sonradan ona uydurulur.
- Senaryo iptali: Fikrinizi geçersiz kılacak fiyat seviyesi veya gelişme. Stop-loss ile aynı noktada olması gerekmez: iptal bir düşünce sınırıdır, stop-loss ise piyasaya gönderilen bir emir.
- İşlem gerekçesi: Neden girdiğinizi bir iki cümleyle yazın, pozisyon kapanınca sonucu da ekleyin.
Bu kayıtlar bir sonucu garanti etmez. Aynı hatanın kaçıncı kez tekrarlandığını görmeyi ise epey kolaylaştırır.
Stablecoin’ler bir trading akışında ne işe yarar
Trading’de stablecoin’ler çoğunlukla iki işlem arasında değeri bekletmek için kullanılır, ancak riskten arınmış değildir. Bir pozisyonu kapattıktan sonra tutarı oynak bir varlıkta bırakmak istemeyen kişi onu stablecoin’e geçirebilir. Pek çok işlem çifti stablecoin cinsinden fiyatlandığı için kâr ve zararı aynı birimle okumak da kolaylaşır. ethereum.org’un stablecoin sayfası bu tokenları, ETH fiyatı değişse bile sabit değerde kalmak üzere tasarlanmış varlıklar olarak tanımlar. Aynı sayfaya göre fiat destekli stablecoin’ler merkezidir: bir ihraççıya dayanırlar ve rezervlerin yeterli olduğunu göstermek için denetim gerektirirler. Fiyatın sabit kalması, sonuçta ihraççıya ve rezervlerine duyulan güvene bağlıdır. Türler, ihraççılar ve karşılaştırmalar için stablecoin türleri ve aralarındaki farklar sayfasına bakabilirsiniz.
DEX ve swap: işlemin yapıldığı yer ile yapılan işlem
DEX, tokenların takas edildiği merkeziyetsiz işlem yeridir. Swap ise bir tokenı başka bir tokena çevirme işleminin kendisidir; biri mekânı, diğeri eylemi anlatır. ethereum.org’un DeFi açıklaması merkeziyetsiz borsaları, farklı tokenları istediğiniz zaman takas etmenizi sağlayan uygulamalar olarak tanımlar. Kaynağa göre bu sırada varlıklarınızın kontrolünü bırakmazsınız. Pek çok DEX otomatik piyasa yapıcı (AMM) modeliyle çalışır ve Uniswap belgelerine göre bu modelde swap, bekleyen alış satış emirleri yerine pasif bir likidite havuzuna karşı gerçekleşir. ethereum.org, her yazılım gibi bu ürünlerin de hata ve istismar (exploit) riski taşıdığını hatırlatır. Platformların altyapıya göre karşılaştırmasını DEX borsalarının altyapısı ve birbirinden farkları sayfasında bulabilirsiniz.
Tek bir ağ içindeki swap çoğunlukla tek işlemde tamamlanır ya da hiç gerçekleşmez. Ağlar arası (cross-chain) swap ise birkaç aşamadan oluşur: ilk aşama tamamlanıp sonraki aşama gecikebilir veya hata verebilir. Böyle bir durumda sonucun ne olacağı ve fonların nasıl kurtarılabileceği kullanılan rotaya ve köprüye bağlıdır. Tek bir bekleme süresi veya otomatik iade varsaymak doğru olmaz. Hangi aşamada hangi maliyetin çıkabileceğini ağlar arası swap işleminin aşamaları ve maliyet kalemleri üzerine hazırlanan sayfada görebilirsiniz.
Merkezi borsa, DEX veya uygulama: değerlendirirken sorulacak sorular
Platform seçerken önce anahtarları kimin tuttuğuna, ücretlerin onaydan önce görünüp görünmediğine ve sağlayıcının ülkenizdeki durumuna bakılır. ethereum.org’un anlatımıyla merkezi bir borsada işlemden önce varlıklarınızı yatırmanız ve borsanın onlara bakacağına güvenmeniz gerekir. Bir sıralama listesine göz atmadan önce şu dört soruyu sorun:
- Anahtarları kim tutuyor ve erişiminizi kaybederseniz hesap nasıl kurtarılıyor?
- İşlem ücreti ve varsa ağ ücreti, onay vermeden önce ekranda ayrı ayrı görünüyor mu?
- İhtiyaç duyduğunuz emir türleri ve piyasalar sunuluyor mu, kuralları açıkça yazılmış mı?
- Sağlayıcı Türkiye’de hangi çerçevede faaliyet gösteriyor? Bunu nereden kontrol edebileceğinizi aşağıdaki Türkiye bölümü anlatıyor.
Aynı soruları platform türlerine göre ele alan kripto borsalarını karşılaştırırken kullanılabilecek ölçütler sayfası, seçimi daha somut bir zemine taşıyor.
Sinyal, bot ve ajan: işlem fikrini kim üretir, emri kim verir
Sinyal bir işlem fikri verir, bot kurallarına göre işlemi kendisi yürütür, ajan ise işlemi hazırlayıp karar ve onayı kullanıcıya bırakır. Üçünü ayırmanın en kısa yolu iki soru sormaktır: kararı kim veriyor, emri kim gönderiyor?
Sinyal: yön ve seviye öneren bir bildirim
Sinyal, bir varlık için yön, giriş ve çıkış fikri veren bir bildirimdir. Garanti taşımaz ve ona göre işlem açtığınızda karar sizin olur. Bir sinyalin kişisel yatırım önerisi sayılıp sayılmayacağı içeriğine ve hizmetin nasıl sunulduğuna bağlıdır; sinyali sizin onaylamanız bu soruyu tek başına çözmez.
Sinyallerin paylaşıldığı kanallarda bir risk daha var. ESMA, EBA ve EIOPA’nın ortak bilgi notu, değeri düşük bir kripto varlığın fiyatını yapay olarak şişirip ardından satmayı (pump and dump) dolandırıcılık biçimleri arasında sayar. Bir sinyalde hangi bilgilerin bulunması gerektiğini kripto sinyallerinin içeriği ve nasıl değerlendirileceği sayfası ele alıyor.
Bot, copy trading ve ajan: yürütmeyi kim yapar
Botta yürütmeyi kurallar üstlenir, copy trading’de kopyaladığınız kişinin kararları uygulanır, ajan ise işlemi yalnızca hazırlar ve emri sizin onayınız gönderir. sparkl.ing blogundaki bot ve ajan karşılaştırması da bu ayrımı yapar; yazıya göre hazırlanan her işlem onaylanana kadar bir teklif olarak kalır.
Bir botun davranışı kurallarına bağlıdır. Kurallarda durma veya piyasaya göre uyarlanma koşulu yoksa bot, şartlar değişse de çalışmaya devam eder. Copy trading’de kararları kopyaladığınız kişi verir, sonuçları ise siz yaşarsınız. Ajanın hazırladığı teklif de hata içerebilir: yönü, fiyatı ve maliyeti onaydan önce kendiniz kontrol etmeniz gerekir. Bot ile ajan, trading botları ile AI ajanlarının çalışma farkı sayfasında yan yana ele alınıyor.
Varlıklarınızı kim saklıyor: borsa hesabı, kendi cüzdanınız ve soğuk saklama
Merkezi hesapta anahtarları sağlayıcı, self-custody cüzdanda siz tutarsınız. Soğuk cüzdan ise özel anahtarı çevrimdışı saklar. Bu fark, bir sorun çıktığında kime başvurabileceğinizi de belirler.
Merkezi bir hesapta erişim sorunlarını sağlayıcıyla çözersiniz, ama sağlayıcıya duyduğunuz güven de riskin bir parçası olur. Self-custody cüzdanda özel anahtar ve kurtarma ifadesi sizdedir; ikisini birden kaybederseniz cüzdanı sizin yerinize geri getirecek bir merkez bulunmaz. Soğuk saklama ise ayrı bir konudur: anahtarın nerede durduğuyla ilgilidir. ethereum.org’a göre donanım cüzdanı özel anahtarı çevrimdışı tutar, anahtar internete hiç dokunmaz ve cihazda yerel kalır.
Trading için kullanılan bakiye genellikle çevrimiçi bir hesapta veya cüzdanda durur. Uzun süre işlem görmeyecek varlıklar için çevrimdışı saklama bu yüzden ayrıca düşünülür. Cihazların nasıl çalıştığını soğuk cüzdanla çevrimdışı saklamanın nasıl işlediği sayfasında anlatılıyor.
Onaydan önce güvenlik: kurtarma ifadesi, sahte destek ve benzer adresler
Kurtarma ifadesini kimseyle paylaşmayın, adresi karakter karakter doğrulayın ve garanti getiri ya da aciliyet vaat eden mesajları uyarı işareti sayın. Kripto transferleri çoğunlukla geri alınamadığı için kontrolün zamanı onaydan öncesidir.
- Kurtarma ifadesi ve özel anahtar hiçbir gerekçeyle paylaşılmaz. ethereum.org güvenlik rehberi, meşru bir hizmetin, destek ekibinin veya sitenin bunları istemeyeceğini yazar.
- Destekten olduğunu söyleyip özelden yazan hesaplara şüpheyle yaklaşın. ethereum.org’a göre sahte destekçiler herkese açık kanalda soru soranlara özel mesaj atar, resmi personel ise özel ve resmi olmayan kanallardan yazmaz.
- Kurum taklidi kriptoya özgü değildir. SPK’nın 12.06.2026 tarihli dolandırıcılık duyurusu, kendini Kurul yöneticisi veya çalışanı gibi tanıtıp para isteyenlere karşı uyarır. Duyuruya göre SPK ve personeli telefon, SMS, e-posta veya sosyal medya üzerinden para talep etmez.
- Benzer adreslere dikkat edin. ESMA, EBA ve EIOPA’nın kripto dolandırıcılığı bilgi notu, dolandırıcıların benzer görünen bir adresten çok küçük bir tutar göndererek sahte adresi cüzdan geçmişinize düşürebildiğini anlatır. Fark çoğunlukla ortadaki birkaç karakterdedir; adresi geçmişten kopyalamayın.
- Garanti edilen hızlı ve yüksek getiri, süre baskısı ve adınıza yatırım yapmayı teklif eden yabancılar uyarı işaretidir. ethereum.org çekilişleri (giveaway) doğrudan dolandırıcılık sayar.
- Akıllı sözleşmelere sınırsız harcama izni vermeyin; ethereum.org, izni o işlemin gerektirdiği tutarla sınırlamayı önerir.
ESMA, EBA ve EIOPA’nın 2025 tarihli bilgi notu, kripto transferinde para gittikten sonra geri almanın neredeyse imkânsız olduğunu da hatırlatır.
Tokenize hisseler ve tahmin piyasaları neden ayrı ele alınır?
Tokenize hisse, bir hisse veya ETF’nin fiyatını izleyen bir token türüdür ve size hissedarlık sağlamayabilir. Tahmin piyasaları ise kendine ait hukuki ve düzenleyici soruları nedeniyle ayrı bir sayfada işlenir.
Tokenize hissede elinizde bir ihraççının çıkardığı token bulunur. Bu token adınıza kayıtlı bir hisse anlamına gelmeyebilir; hissedar haklarından hangilerinin ve nasıl yansıtıldığı ihraççının koşullarına bağlıdır. Mekanizmayı tokenize hisselerin nasıl çalıştığı ve sınırları sayfası açıklıyor.
Bu soruların ayrıntısını tahmin piyasaları üzerine bilgilendirme sayfası ele alıyor.
Sparkling işlemi hazırlarsa karar kimde kalır?
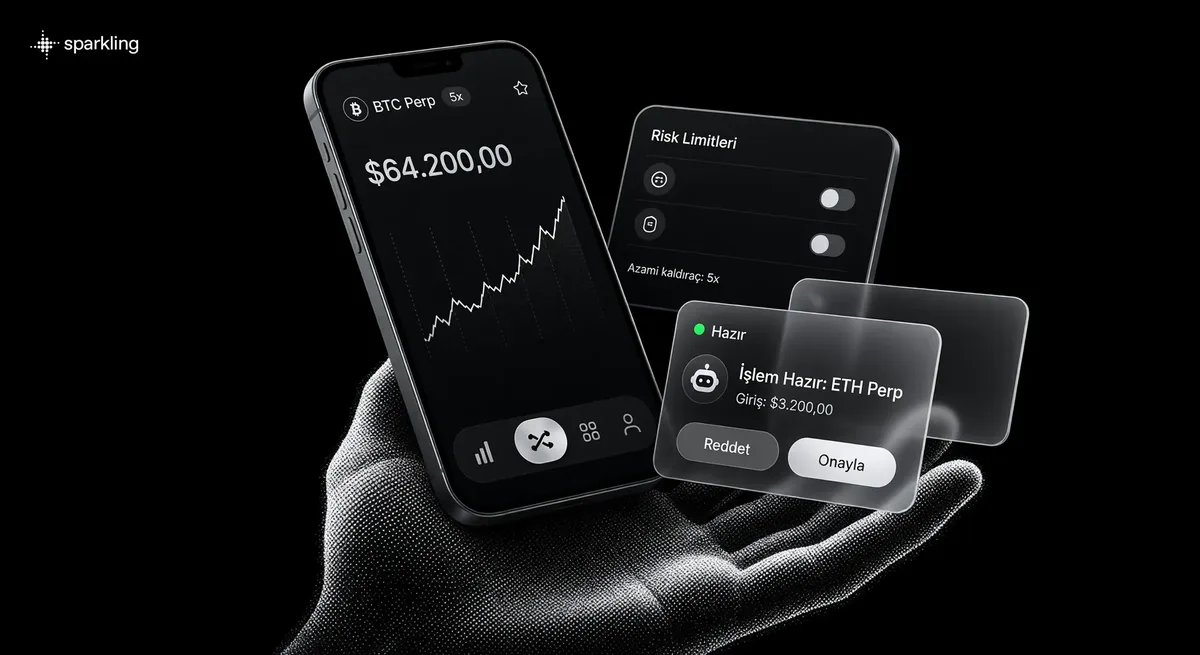
sparkl.ing’e göre ajan işlemi hazırlar, boyutu kullanıcı seçer, ücretler teklifte görünür ve her işlem kullanıcının onayıyla gerçekleşir. Kullanım koşulları da tüm işlemlerin açık onay gerektirdiğini yazar.
Sitedeki anlatıma göre ajan yön, kaldıraç, fiyat ve rota bilgisini bir teklif hâlinde sunar ve anahtarlara erişemez. Site, Sparkling’in bir cüzdan, borsa veya trading botu olmadığını da belirtir. Ürün tanımında hazırlanabilen işlemler şunlardır: DEX’ler ve köprüler üzerinden yönlendirilen swap’lar, Hyperliquid’de yürütülen ve onun kurallarını izleyen perpetual pozisyonlar, strateji takibine dayalı sinyaller ve Backed’in ihraç ettiği xStocks tokenize hisseleri. Hyperliquid, Sparkling’e ait olmayan ayrı bir işlem yeridir.
Siteye göre perpetual işlemler gasless olarak sunulur; swap, yatırma ve çekme işlemleri ise ağ veya üçüncü taraf maliyeti taşıyabilir. Gasless olması işlem ücreti alınmadığı anlamına gelmez. sparkl.ing, hesabı self-custodial olarak tanımlar. Ürün Telegram içinde ve web sürümünde çalışıyor. Ajan piyasa riskini ortadan kaldırmaz ve kaldıraçlı bir pozisyon tüm değerini kaybedebilir. Sparkling’in blogu, hazırlanan işlemlerin tavsiye niteliği taşımadığını yazar. Bu bölümdeki ürün bilgileri 13.10.2026 tarihinde sparkl.ing üzerinden kontrol edildi.
Dikkat: Bu bölüm küresel bir ürünü sparkl.ing’in anlatımıyla tanıtır; Türkiye’deki kullanıcılara sunulan bir hizmet önerisi değildir. Tebliğ III-35/B.2’nin 14. maddesine göre, bu madde kapsamındaki platformlarda listelenen kripto varlıklar kaldıraç, türev sözleşme, kredili işlem, açığa satış ve ödünç verme konusu olamaz. Bu, her vadeli işlemin Türkiye’de yasak olduğu anlamına gelmez; hükmün kapsamını ve bir ürüne uygulanıp uygulanmadığını resmî metinden ve hukuki danışmanlıkla kontrol etmek gerekir. Hyperliquid gibi yurt dışı bir işlem yeri bu çerçeveyi aşmanın yolu olarak sunulmaz. Swap, perpetual pozisyonlar, sinyaller ve tokenize hisselerin Türkiye’den kullanılabilirliği doğrulanmış değildir; bir modülün arayüzde görünmesi bunu kanıtlamaz.
Türkiye’deki çerçeve ve bu rehberin sınırları
Türkiye’de kripto varlık hizmet sağlayıcıları SPK düzenlemesine tabidir ve SPK’ya göre listesinde yer almak yetki anlamına gelmez. Çerçeveyi ilgili kanun ve SPK tebliğleri çizer; ayrıntıları ve tarihleri resmî metinlerden okumak gerekir.
SPK, faaliyetini sürdüren kripto varlık hizmet sağlayıcılarını bir listede yayımlar. SPK’nın faaliyette bulunanlar listesi sayfası, bu listede bulunmanın kuruluşun yetkilendirildiğini göstermediğini kendisi belirtir. Bir sağlayıcıyı kullanmadan önce durumunu doğrudan SPK kaynaklarından kontrol etmek bu yüzden önemlidir.
SPK’nın izinsiz faaliyetlere ilişkin sayfası sermaye piyasası için yazılmıştır. Sayfa, izin almadan para toplayan kişi ve kuruluşlara itibar edilmemesini, şüphe hâlinde Kurula başvurulmasını ister. Bu ihtiyat, kripto alanında karşılaştığınız teklifleri değerlendirirken de işe yarar.
Buradaki bilgiler geneldir ve hangi varlığın alınıp satılması gerektiğine dair bir yönlendirme içermez. İşlem kararı da riski de size aittir; bir işleme girip girmemeyi kendi mali durumunuza ve önceden yazdığınız sınırlara göre tartın.
Trading sözlüğü: rehberde geçen 11 terimin kısa tanımları
Sayfada geçen bazı terimlerin tek cümlelik karşılıkları; bir kısmı yukarıda daha ayrıntılı anlatıldı.
- Emir defteri: Bir varlık için bekleyen alış ve satış emirlerinin fiyat seviyelerine göre sıralandığı liste.
- Likidite: Bir varlığın fiyatı fazla oynatmadan ne kadar kolay alınıp satılabildiğini gösteren derinlik.
- Fiyat etkisi: Emrinizin kendi büyüklüğü yüzünden piyasada yarattığı fiyat değişimi; piyasa sığlaştıkça büyür.
- Teminat: Kaldıraçlı pozisyonu açık tutmak için ayırdığınız ve zarar oluştuğunda ilk eriyen tutar.
- Bakım marjini (maintenance margin): Pozisyonun açık kalması için korunması gereken asgari teminat düzeyi; altına inilirse likidasyon başlayabilir.
- Funding: Perpetual sözleşmede long ve short taraflar arasındaki dönemsel ödeme; sözleşme fiyatını spota yakın tutmaya yarar.
- Long ve short: Long, fiyat yükselişinden; short, fiyat düşüşünden kazanç bekleyen pozisyonun adıdır.
- Ağ ücreti (gas): İşlemin blokzincire kaydedilmesi için ağa ödenen bedel; platformun aldığı işlem ücretinden ayrı bir kalemdir.
- Teklif (quote): Onaydan önce gördüğünüz fiyat, rota ve ücret özeti; piyasa hareket ettikçe yenilenebilir.
- Köprü (bridge): Bir varlığın değerini bir blokzincirden diğerine taşıyan altyapı; ağlar arası swap’ın bir aşamasını oluşturur.
- Kurtarma ifadesi (seed phrase): Cüzdanı yeniden kurmaya yarayan kelime dizisi; onu ele geçiren kişi cüzdandaki varlıklara erişebilir.
FAQ
Bu rehberdeki konulara hangi sırayla bakmak daha anlaşılır olur?
Kavramlar birbirinin üstüne kurulduğu için emir türleri ve gerçekleşme fiyatıyla başlayıp risk sınırlarına geçmek kolaylık sağlar. Kaldıraç ve sözleşmeler sona kalır, çünkü kaldıraç önceki hataların hepsini büyütür.
Stop emri zararımı kesin olarak sınırlar mı?
Hayır. Stop emri tetik seviyesinde devreye girer, ama fiyatın çok hızlı düştüğü anlarda gerçekleşme fiyatı tetikten epey uzaklaşabilir ve kayıp planladığınızdan büyük çıkabilir.
Bitcoin ile daha az işlem gören bir coinde trading aynı şekilde mi işler?
Emirlerin mantığı aynıdır, sonuç farklılaşabilir. Az işlem gören bir varlıkta spread genişleyebilir, aynı büyüklükteki market emri de birkaç fiyat seviyesini tüketip ortalama fiyatı daha uzağa taşıyabilir.
Ağ ücreti ile işlem ücreti arasındaki fark nedir?
Ağ ücreti (gas), işlemin blokzincire kaydı için ağa ödenir; işlem ücretini ise platform veya hizmet alır. Bir uygulamanın ağ ücretini üstlenmesi işlem ücreti olmadığı anlamına gelmez, ikisini teklifte ayrı ayrı kontrol edin.
Destek ekibinden olduğunu söyleyen biri kurtarma ifademi isterse ne yapmalıyım?
Paylaşmayın ve yazışmayı bitirin. Meşru destek ekipleri kurtarma ifadesi veya özel anahtar istemez; sahte destekçiler ise çoğunlukla açık kanallarda soru soranlara özelden yazar. Resmi kanalı kendiniz bulup oradan ulaşın.
Bir grupta “hemen girin” diye paylaşılan fırsata nasıl yaklaşmalıyım?
Önce durun. ESMA, EBA ve EIOPA’nın bilgi notu süre baskısını ve garanti getiri vaadini uyarı işareti sayar; pump and dump düzenlerinde fiyat önce şişirilir, sonra satışla çöker. Paylaşanı ve kendi risk sınırlarınızı kontrol edin.
Kaldıraç kullanmazsam likidasyon riski de ortadan kalkar mı?
Kaldıraçsız spot pozisyonda borçla açılmış bir kısım olmadığından zorla kapatma söz konusu olmaz. Fiyat riski ise sürer, varlık sert düşebilir. Büyüklük ve volatilite kararları bu yüzden spotta da önemlidir.
Updated: