DEX borsaları nedir? Merkeziyetsiz borsalar ile CEX arasındaki farklar
DEX borsaları (decentralized exchange), token takasını aracı bir şirket yerine blokzincirdeki akıllı sözleşmelerle yürüten platformlardır. Takası cüzdanınızdan attığınız imza başlatır, kurallar ise sözleşmenin kodunda yazılıdır. Merkeziyetsiz borsaları bu yüzden bir altyapı türü olarak düşünmek gerekir: DEX işin yapıldığı yer, swap ise sizin yaptığınız eylemdir.
Sparkling ise DEX değildir; sparkl.ing’e göre ajanla birlikte gelen bir trading uygulamasıdır ve swap’ları DEX’ler ve köprüler üzerinden yönlendirir. Yazıda fiyatın nasıl oluştuğu, DEX ile merkezi borsanın farkı, maliyet kalemleri ve riskler anlatılıyor.
Hızlı özet
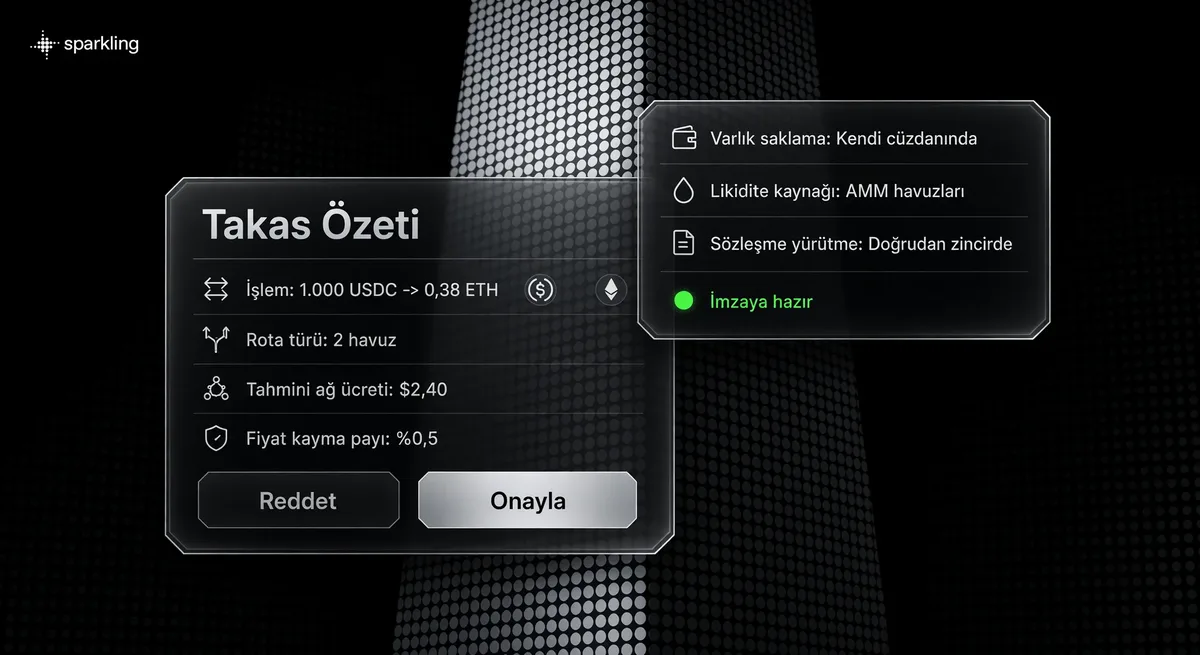
- DEX borsası token takasını aracı bir şirket yerine akıllı sözleşmeyle yürütür; takası kendi cüzdanınızdan imzalarsınız.
- DEX’te fiyat üç modelden biriyle oluşur: likidite havuzu (AMM), emir defteri ya da RFQ ve ihale.
- Takas maliyeti tek komisyon değildir: fiyat etkisi, slippage, gas ve varsa platform ücreti ayrı kalemlerdir. Ethereum’da gas işlem başarısız olsa da ödenir; her ağda aynı olması gerekmez.
- Merkezi borsada saklamayı borsa üstlenir; DEX’te varlıklar imzaya kadar cüzdanınızda kalır, ama sözleşme ve onay riskini siz taşırsınız.
- Sparkling bir DEX değil, swap’ları DEX’ler üzerinden yönlendiren bir uygulamadır; ayrıntısı yazının sonundaki bölümde.
Bir DEX işlemi cüzdandan blokzincire nasıl ilerler?
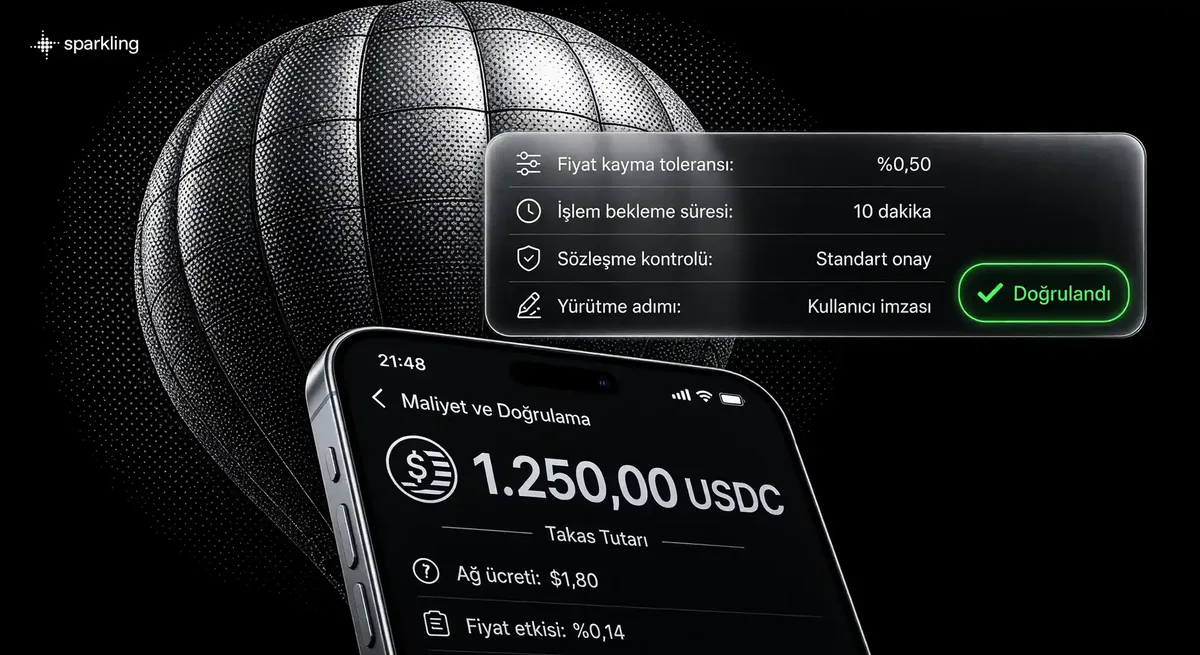
İşlemi kendi cüzdanınızla imzalarsınız, akıllı sözleşme onu kendi kurallarına göre yürütür ve sonuç blokzincire yazılır; arada emri tutan bir şirket yoktur. DEX tarafında süreç kabaca beş adımdan oluşur:
Cüzdanınızı DEX’in arayüzüne bağlar, takas etmek istediğiniz iki tokenı ve miktarı seçersiniz.
Arayüz, sözleşmeden okunan fiyatı ve işlemin fiyata etkisine dair bir tahmini gösterir.
İşlemi cüzdanınızla imzalarsınız.
Ağa göre işleme bir de ağ ücreti (gas) eklenebilir.
İşlem bir bloğa alınmayı bekler.
Bloğa girdiğinde sözleşmenin kodu çalışır.
Sonuç zincire yazılır: tokenlar cüzdanınıza gelir ya da işlem reddedilir.
ethereum.org’un DeFi sayfası bu yapıyı, işlemdeki finansal kurumun yerini akıllı sözleşmenin alması olarak anlatır. Aynı sayfa, yayındaki bir sözleşmeyi kimsenin değiştiremeyeceğini ve piyasanın 7/24 açık olduğunu da yazar. Pratikte bu konu protokolden protokole değişir. Uniswap dokümantasyonu kendi sözleşmelerini güncellenemeyen ve kimsenin durduramadığı kod olarak tanımlar. ethereum.org’un akıllı sözleşme güvenliği rehberi ise sözleşmelerin varsayılan olarak değiştirilemez olduğunu, yükseltme kalıplarıyla bir ölçüde değiştirilebilir hâle getirilebildiğini yazar; bu yüzden her DEX aynı yapıda olmayabilir.
Fiyat nerede oluşur: DEX’lerde üç temel model
DEX’te fiyat ya likidite havuzundaki token oranından, ya emir defterindeki eşleşmeden ya da teklif veren tarafların rekabetinden çıkar. Seçilen model, DEX kripto takaslarında büyük bir işlemin fiyatı ne kadar kaydıracağını ve hangi risklerin öne çıkacağını da belirler. Aşağıda üçü ayrı ayrı anlatılıyor.
AMM ve likidite havuzu: takas doğrudan havuzla yapılır
AMM’de takas, tokenların biriktiği bir likidite havuzuna karşı yürür; fiyat havuzdaki iki tokenın oranından çıkar ve işlem büyüdükçe kayar. AMM, otomatik piyasa yapıcı (automated market maker) anlamına gelir. Bu modelde karşınızda başka bir kullanıcının emri bulunmaz: Uniswap dokümantasyonundaki takas açıklaması, takasların sırayla eşleşen tek tek emirler yerine pasif bir likidite havuzuna karşı yürüdüğünü söyler.
Uniswap protokolünde takas ücreti havuza likidite sağlayanlara gider. Aynı protokolde herkes takas yapabilir, likidite ekleyebilir ya da yeni bir piyasa açabilir ve bunun için kimseden izin alınmaz. Başka DEX’lerde ücret oranı, ücretin kime gittiği ve piyasa açma kuralları farklı olabilir.
Emir defteri modeli: alış ve satış emirleri fiyat seviyelerinde eşleşir
Emir defterinde alış ve satış emirleri fiyat seviyelerine dizilir; büyük bir piyasa emri sıradaki emirleri tüketerek daha kötü fiyata kayabilir. Uniswap protokolünün genel tanıtımı, halka açık piyasaların çoğunun bu merkezi limit emir defteri (order book) yapısını kullandığını belirtir. Bazı merkeziyetsiz piyasalar da emir defterini zincir üstünde çalıştırır.
Varsayımsal örnek: Defterde 100 ABD dolarından 1 token, 101 ABD dolarından 2 token ve 104 ABD dolarından 5 token satış emri bekliyor. 5 tokenlık bir piyasa alış emri ilk iki seviyeyi bitirir, kalan 2 tokenı 104 ABD dolarından alır. Ortalama fiyat 102 ABD dolarına çıkar, oysa ekrandaki ilk fiyat 100 ABD dolarıydı.
RFQ ve ihale modelleri: fiyatı teklif verenlerin rekabeti belirler
RFQ ve ihale modellerinde fiyatı, emri doldurmak için yarışan teklif verenler belirler ve sonuç zincir üstünde kesinleşir. RFQ (request for quote, yani fiyat teklifi isteme) yaklaşımında belirli bir takas için fiyat istenir. Bir piyasa yapıcı ya da çözücü (solver) teklif verir, seçilen teklif zincir üstünde uzlaştırılır.
İhale tabanlı yapının nasıl işlediğini UniswapX genel bakış sayfası özetliyor. Belgede UniswapX, AMM’ler ve diğer likidite kaynakları üzerinden işlem yapan ihale tabanlı bir takas protokolü olarak tanımlanır. Kullanıcı emrini imzalar, filler adı verilen taraflar da bu emri kendi stratejileriyle yerine getirmek için yarışır. Örnek yalnızca fiyatın nasıl oluştuğunu göstermek için seçildi.
Agregatörler ve yönlendiriciler: DEX’lerin üzerindeki rota katmanı
Agregatör, farklı DEX’lerdeki likiditeye bakıp işlem için rota arayan ve likiditeyi kendisi tutmayan bir üst katmandır; bu yüzden kendi başına bir DEX sayılmaz. Yönlendirici (router) de benzer bir iş görür. Bir takası tek bir havuz yerine birkaç havuza ya da birkaç adıma bölebilir, tokenlar farklı ağlardaysa rotaya bir köprü adımı da ekleyebilir.
Bu katman alttaki riskleri ortadan kaldırmaz. Likidite hâlâ DEX’lerde durduğu için havuz derinliği, sözleşme hatası ve onay riski de oradan gelir. Rota hesabı ise bir tahmindir: işlem zincire ulaşana kadar havuzlardaki oranlar değişebilir ve hesaplanan rotanın en uygun sonucu vereceği önceden bilinemez.
Terimde küçük bir karışıklık da var. ethereum.org “agregatör” kelimesini, DeFi’deki bakiye ve pozisyonları tek ekranda toplayan portföy araçları için de kullanır; burada kastedilen takas rotası arayan katmandır. Rotanın, teklifin ve köprünün pratikte nasıl göründüğünü rota, teklif ve köprü adımlarını anlatan kripto swap sayfası daha ayrıntılı gösteriyor.
Merkezi borsa ile DEX: altı kriterde karşılaştırma
CEX’te varlıkları önce borsaya yatırır ve saklamayı ona bırakırsınız; DEX’te varlıklar imzaya kadar cüzdanınızda kalır, buna karşılık sözleşme ve onay riskini siz taşırsınız. Tablo bir kazanan seçmiyor, yalnızca iki yapının riski ve sorumluluğu nereye koyduğunu gösteriyor.
| Kriter | DEX | Merkezi borsa (CEX) |
|---|---|---|
| Saklama | Varlıklar imzaya kadar kullanıcının cüzdanında kalır | Varlıklar işlemden önce borsaya yatırılır, saklamayı borsa üstlenir |
| Likidite kaynağı | Likidite havuzları, zincir üstü emirler veya teklif veren taraflar | Borsanın kendi emir defterindeki alıcılar ve satıcılar |
| Emir modeli | Havuz (AMM), emir defteri ya da RFQ ve ihale | Çoğunlukla emir defteri |
| Slippage ve fiyat etkisi | Havuz derinliğine ve işlemin bekleme süresine bağlıdır | Defterin derinliğine bağlıdır; büyük piyasa emirleri sonraki fiyat seviyelerine kayabilir |
| Ağ ücreti (gas) | Ağ işlem ücreti talep edebilir, ancak kullanıcı bunu her zaman ayrı bir işlemle ödemez: ağa ve cüzdana göre uygulamalar ücreti karşılayabilir | Genellikle yatırma ve çekme gibi zincir üstü hareketlerde doğar; iç eşleşme borsanın defterinde kalır |
| Ana risk türü | Sözleşme hatası, verilen token onayları, sahte tokenlar | Borsaya duyulan güven, borsanın saldırganlar için hedef olması |
ethereum.org farkı bir güven meselesi olarak anlatır: merkezi borsada varlıklarınızın korunması için borsaya güvenmeniz gerekir ve bu borsalar saldırganlar için cazip hedeflerdir. Aynı kaynağa göre çoğu DEX ürünü fonlarınızı saklamaz. Bunun da bir bedeli var. Şimdilik kodu okuyabilen teknik kişilere güvenmek gerekiyor ve her yazılımda olduğu gibi bu ürünlerde de hata ve istismar görülebiliyor.
Merkeziyetsiz borsalar ile merkezi platformlar arasında somut bir seçim yapacaksanız merkezi ve merkeziyetsiz platformları karşılaştıran borsa rehberi konuyu daha geniş ele alıyor.
Slippage, fiyat etkisi ve gas: maliyeti oluşturan ayrı kalemler
Bir DEX takasının maliyeti dört kalemden oluşabilir: fiyat etkisi, slippage, ağa ödenen gas ve varsa platformun takas ücreti. Hepsini tek bir “komisyon” sanmak kolaydır, ama her kalemin nedeni ayrıdır. Fiyat etkisi ve slippage piyasadan, gas ise ağın kendisinden kaynaklanır.
Fiyat etkisi ile slippage nerede ayrılır?
Fiyat etkisi işlem büyüklüğünün havuz derinliğine oranından, slippage ise işlem beklerken fiyatın değişmesinden doğar; tolerans aşılırsa işlem reddedilir. Uniswap dokümantasyonuna göre belirli bir fiyatta ne kadar çok likidite varsa aynı büyüklükteki takasın fiyat etkisi o kadar düşük olur. Slippage ise gönderdiğiniz işlem onay beklerken fiyatta oluşabilecek değişimi anlatır.
Varsayımsal örnek: Aynı 1.000 ABD dolarlık takası iki ayrı havuzda düşünün. Toplam değeri 20.000 ABD doları olan küçük bir havuzda bu işlem oranı belirgin biçimde kaydırır. 2.000.000 ABD dolarlık bir havuzda ise etkisi çok daha küçük kalır.
Önceden belirlenen süre sınırını (deadline) aşan bekleyen işlem de iptal olur. İşlem sıralamasından doğan ek slippage ise aşağıdaki MEV bölümünde ele alınıyor.
Gas: işlem başarısız olsa da ödenen ağ ücreti
Gas, işlemi yürütmek için ağa ödenen ücrettir. Ethereum’da işlem başarısız olsa da ödenir ve DEX’in takas ücretinden ayrı bir kalemdir. ethereum.org’daki gas ve ücretler belgesi gas’ı, Ethereum’da bir işlemin gerektirdiği hesaplama işini ölçen birim olarak tanımlar; ücret ağın kendi para birimi olan ether (ETH) ile ödenir. Talep arttığında kullanıcılar daha yüksek öncelik ücreti teklif eder, cüzdanların çoğu da önerilen ücreti kendiliğinden doldurur. Ücretin her zaman kullanıcıdan ayrı bir işlemle alınması da gerekmez: ethereum.org’un hesap soyutlaması sayfası, uygulamaların kullanıcıların gas ücretini karşılayabildiğini veya ETH dışındaki tokenlarla ödemeye izin verebildiğini yazar. Bu mekanizmanın hangi DEX’te ya da ağda işlediği ürüne göre değişir.
Bu anlatım Ethereum içindir; her DEX ve ağ için genellenemez. Başka ağlarda ücretin adı, hesaplanma biçimi ve kimin ödediği farklı olabilir. Ücretle bekleme süresi arasında da bir bağ var. Çok düşük ücret teklif edilen işlemi doğrulayıcılar daha az tercih eder ve işlem uzun süre bekleyebilir. Bekleme uzadıkça slippage toleransının aşılması ya da süre sınırının dolması olasılığı da artar.
Akıllı sözleşme riski: denetim raporu neyi garanti etmez?
Denetim yalnızca ek bir inceleme turudur ve her hatayı yakalamaz; yayına alınmış sözleşme kodu da çoğu zaman sonradan düzeltilemez. ethereum.org’un akıllı sözleşme güvenliği rehberi denetimi her derde deva bir çözüm gibi görmemeyi önerir. Rehber, açık bulan kişilere (genellikle iyi niyetli hacker’lara) ödül veren bug bounty programlarını ek bir kontrol katmanı olarak anar. Bir açık istismar edildiğinde çalınan varlıkların izini sürmek çok zordur ve bu varlıklar çoğunlukla geri alınamaz.
30.07.2023’teki Curve ve Vyper olayı bunun somut bir örneği. Vyper ekibinin olay sonrası raporu, o gün birkaç Curve.Fi likidite havuzunun Vyper derleyicisinin 0.2.15, 0.2.16 ve 0.3.0 sürümlerindeki gizli bir açık yüzünden istismar edildiğini anlatır. Açığın kaynağı, derleyicide hatalı uygulanmış yeniden giriş (re-entrancy) korumasıydı. Hata 0.3.1 sürümünde giderilmişti, fakat bunun protokolleri nasıl etkilediği fark edilmemiş ve protokollere ayrıca haber verilmemişti. Açık bu kez sözleşmelerin derlendiği araçtan geldi: risk, incelediğiniz kodun dayandığı katmanlarda da olabilir.
MEV, token onayları ve sahte tokenlar: kullanım sırasında gözden kaçan riskler
Sandviç saldırısında büyük bir takasın önüne ve arkasına emir konur; ethereum.org’a göre kurban daha yüksek slippage ve daha kötü yürütme ile karşılaşır. Bu tür riskler koddan çok, işlemin bloğa hangi sırayla girdiğinden ve imzayla neye izin verdiğinizden doğar:
- MEV: Blok üretilirken işlemleri bloğa almak, dışarıda bırakmak ya da sıralarını değiştirmek yoluyla elde edilebilen ek değer. ethereum.org’un MEV açıklaması, DEX arbitrajı gibi bazı MEV türlerinin protokollere fayda sağladığını ve konunun Ethereum ile sınırlı kalmadığını da not eder.
- Sandviç saldırısı: Arayıcı (searcher) denen taraflar bekleyen işlemleri (mempool) izleyerek büyük DEX takaslarını arar; iki emrin arasında kalan işlem daha kötü bir fiyattan gerçekleşir. Başkasının işleminin önüne geçmenin genel adı front-running’dir.
- Token onayı: ERC-20 standardındaki approve işlevi, hesabınızdaki belirli miktarda tokenın üçüncü bir hesap tarafından harcanmasına izin verir. Takastan önce istenen onay, sözleşmeye bu yetkiyi tanır.
- Sahte token ve sığ likidite: Uniswap’ta herkes izin almadan yeni bir piyasa açabilir. Bu açıklık, tanınmış bir tokenı taklit eden sözleşmelerle ya da çok sığ likiditeli havuzlarla karşılaşma olasılığını da doğurur.
Dikkat: Onay istendiğinde, imzalamadan önce iznin hangi sözleşmeye ve hangi miktar için verildiğini kontrol edin. Arayüzün gösterdiği uyarılar bir garanti sayılmaz.
“En iyi DEX hangisi?” sorusuna sıralama yerine kontrol listesi
Herkes için tek bir en iyi DEX yoktur; bir platformu değerlendirirken arayüzün kime ait olduğu, denetim, likidite derinliği ve istenen onaylar herhangi bir sıralamadan daha belirleyicidir. DEX borsaları arasında karar verirken aşağıdaki altı soru, hazır listelerden daha çok bilgi verir:
- Arayüz ve protokol: İmzaladığınız site kime ait ve hangi protokole bağlanıyor? Uniswap dokümantasyonuna göre protokole web arayüzleri üzerinden erişmek ek izin yapıları ve farklı bir yürütme davranışı getirebilir.
- Denetim ve sınırları: Sözleşmeler denetlendiyse rapor hangi sürümü ve hangi kapsamı inceliyor?
- Bug bounty: Açık bulanları ödüllendiren bir program var mı?
- Likidite derinliği: İşlem yapacağınız çiftte havuz ya da defter ne kadar derin, arayüz ne kadar fiyat etkisi öngörüyor?
- İstenen onaylar: Platform hangi sözleşme için, hangi tokenda ve hangi miktarda harcama izni istiyor?
- Ağ ve token sözleşmesi: İşlem hangi ağda yürüyor, tokenın sözleşme adresi beklediğinizle aynı mı, tahmini gas ne kadar?
Yanıtlar hangi riski üstlendiğinizi görünür kılar; kararı yine siz verirsiniz. Trading’in temel kavramları henüz yabancı geliyorsa yeni başlayanlar için kripto trading rehberi daha rahat bir başlangıç noktası olur.
“Canlı DEX” diye arayanlar için: fiyat verisi nereden gelir?
Anlık DEX verileri, işlem yapılan arayüzde ve zincir üstü veriyi okuyan araçlarda görünür. “Canlı DEX” araması çoğu zaman bir tanımdan çok anlık fiyat, grafik ve işlem hacmi arayışını anlatıyor gibi görünüyor. Metindeki fiyat ve tutar örneklerinin hepsi varsayımsaldır.
Anlık fiyatın kaynağı blokzincirin kendisidir. Havuzlardaki token oranları ve gerçekleşen takaslar zincire yazılır, arayüzler ve veri araçları da bu kayıtları okuyup ekrana getirir. Arayüzde gördüğünüz fiyat, teklifin istendiği andaki bir tahmindir. İşlem yürürken fiyat etkisi, slippage ve gas devreye girdiği için ekrandaki rakam ile cüzdanınıza gelen miktar farklı çıkabilir.
Türkiye’de DEX kullanımı ve SPK çerçevesi hakkında bilinenler
Türkiye’de kripto varlık hizmet sağlayıcıları (KVHS) SPK düzenlemesine tabidir; merkeziyetsiz borsaların hukuki durumuna dair incelenen birincil kaynaklarda açık bir hüküm bulunmadığı için burada bir sonuç çıkarılmıyor. Çerçeve, 7518 sayılı Kanun ile 6362 sayılı Sermaye Piyasası Kanunu’nda yapılan değişikliklere dayanıyor. Ayrıntılar SPK’nın III-35/B.1 sayılı Kripto Varlık Hizmet Sağlayıcıların Kuruluş ve Faaliyet Esasları Hakkında Tebliğ’inde ve III-35/B.2 sayılı tebliğde yer alıyor.
Faaliyette bulunanlar listesiyle ilgili önemli bir ayrıntıyı SPK kendisi belirtiyor: SPK’nın faaliyette bulunanlar listesi sayfası, bu listede yer almanın yetkilendirme anlamına gelmediğini yazar. Liste, başvuru yapan kuruluşlar hakkında bilgi vermek için tutulur. Bu sayfa Sparkling için herhangi bir lisans, kayıt veya SPK statüsü ileri sürmez. Kendi durumunuz için hukuki bir değerlendirme gerekiyorsa bir uzmana danışmanız daha doğru olur.
Sparkling’in DEX’lerle ilişkisi: altyapıyı kullanan, işlemi hazırlayan uygulama
Sparkling kendisi bir DEX olarak çalışmaz; sparkl.ing’e göre swap işlemlerini DEX’ler ve köprüler üzerinden yönlendirir. Ajanın hazırladığı işlem, onay için kullanıcıya sunulur. Sık sorulan sorular bölümünde Sparkling’in cüzdan, borsa ya da trading botu olup olmadığı sorusuna “hiçbiri” yanıtı verilir. Kullanılan DEX’lerin ve köprülerin tam listesi ile rotanın hangi modelle kurulduğu sitede yayımlanmıyor; bu yüzden burada da isim verilmiyor. Yukarıda anlatılan platform riskleri rotadaki DEX’ler için de geçerlidir.
İşlem ücretleri imzadan önce teklifte görünür. Sitedeki “gasless” (gas ücreti olmadan) ifadesi perps ve prediction markets için verilir; swap, yatırma ve çekme işlemleri bu ifadede sayılmaz ve ağ ücreti ya da üçüncü taraf maliyetleri doğabilir. Gasless ifadesi işlem ücretini, funding’i veya giriş çıkış maliyetlerini de ortadan kaldırmaz. Sparkling’in 24.05.2026 tarihli kullanım koşullarına göre gas kullanıcıya aittir ve ağ ya da zincir üstü koşullar yüzünden başarısız olan işlemlerde de iade edilmez. Takas işleminin adım adım nasıl ilerlediği ayrı bir sayfada anlatılıyor. sparkl.ing’e göre ürün hem Telegram’da hem de web sürümünde yayında. Bu bölümdeki ürün bilgileri 13.10.2026 tarihinde sparkl.ing üzerinden kontrol edildi.
FAQ
DEX’te takas sırasında varlıklarım nerede durur?
İmzaya kadar kendi cüzdanınızda dururlar. İmzaladığınızda takası akıllı sözleşme yürütür ve karşılığında gelen tokenlar da cüzdanınıza döner. ethereum.org’a göre çoğu DEX ürünü fonlarınızı saklamaz; yine de verdiğiniz token onayları sözleşmeye belirli bir miktarı harcama izni tanır.
Kodu açık olan bir DEX kendiliğinden güvenli sayılır mı?
Hayır. Açık kod herkesin sözleşmeyi incelemesine imkân verir, ancak ethereum.org’a göre pratikte kodu okuyabilen teknik kişilere güvenmek gerekir. Denetimler de her hatayı yakalamaz. Açıklık bir kontrol imkânı sunar, güvenliğin kanıtı sayılmaz.
Likidite havuzunda ödenen takas ücreti kime gider?
Uniswap dokümantasyonuna göre bu protokolde takas ücreti havuza likidite sağlayanlara gider. Başka DEX’lerde ücret oranı ve paylaşımı farklı olabilir. Ağa ödenen gas bu ücretin içinde yer almaz, ayrıca ödenir.
Her DEX likidite havuzu mu kullanır, emir defterli DEX de var mı?
Hayır, hepsi havuz kullanmaz. Bazı merkeziyetsiz piyasalar emir defterini zincir üstünde çalıştırır, bazıları da fiyatı teklif ve ihale yöntemleriyle oluşturur. Kullanılan model fiyat etkisini ve riskleri değiştirir.
Slippage toleransını çok dar ya da çok geniş tutmak ne değiştirir?
Çok dar bir tolerans, fiyat biraz oynadığında işlemin reddedilmesine yol açabilir; Ethereum’da gas bu durumda da ödenir. Çok geniş bir tolerans ise işlemin daha kötü bir fiyattan, örneğin bir sandviç saldırısında, gerçekleşmesine kapı açar. Herkese uyan bir oran yoktur.
Sparkling sandviç saldırısına karşı koruma sağlıyor mu?
Sparkling’in sitesinde MEV veya sandviç saldırısına karşı bir koruma beyanı yer almıyor; böyle bir koruma varsayılmamalı. Swap’lar yönlendirildikleri DEX’lerde yürüdüğü için o platformlara özgü riskler geçerli kalır.
Sparkling’in yönlendirdiği bir takasta karşı taraf kim olur?
Takas, rotadaki platformların likiditesiyle gerçekleşir. Bu platformların tam listesi sitede yayımlanmıyor; ücretler imzadan önce teklifte gösterilir.
Updated: