Kripto swap ve ağlar arası işlem: teklif, rota, slippage ve bridge riski
Kripto swap, elinizdeki bir token’ı bir rota üzerinden başka bir token’a çevirme işlemidir; ağlar arası swap’ta bu rotaya bir ya da birkaç bridge de girer. Bu sayfada örnek aldığımız ürün, sparkl.ing’in tanımıyla bir ajanla çalışan trading uygulaması Sparkling: ajan swap teklifini hazırlar, boyutu seçmek ve onaylamak kullanıcıya kalır.
İngilizce kaynaklarda crypto swap diye geçen bu işlemi pratik tarafıyla ele alıyoruz: rota nasıl kurulur, teklifte hangi satırlara bakılır, slippage nereden çıkar ve ağlar arası bir işlem hangi aşamada takılabilir. İki noktayı en baştan söyleyelim. Zincir üstü bir işlem yayınlanıp onaylandıktan sonra geri alınamaz. Onaydan önce gördüğünüz teklif de bir tahmindir ve gerçekleşen sonuç ondan farklı çıkabilir.
Hızlı özet
- Swap varlığı, bridge ağı değiştirir; transfer ikisini de değiştirmez. Ağlar arası işlem ilk ikisini tek rotada birleştirir.
- Teklif onaydan önce fiyatı, rotayı ve ücretleri gösterir, ama bir tahmindir; gerçekleşen sonuç farklı çıkabilir.
- Ethereum’da ağ ücreti başarısız işlemde de ödenir ve ağdaki talebe göre değişir.
- Bridge riski akıllı sözleşme ve teknolojiden gelir; güvene dayalı köprülerde saklama riski de eklenir. Bir aşama gecikirse incelediğimiz kaynaklarda iade ya da süre taahhüdü yer almıyor.
- Onaydan önce hedef ağı, token sürümünü, adresin tamamını ve teklifi kontrol edin; zincir üstü işlem geri alınamaz.
Swap, bridge ve transfer: hangisi varlığı, hangisi ağı değiştirir?
Ağlar arası swap (cross-chain swap) hem varlığı hem ağı değiştirir; diğer işlemlerde bu iki değişimden en fazla biri olur. Farkı gösteren tablo, ethereum.org, Uniswap ve Chainalysis kaynaklarından derlediğimiz bir özettir:
| İşlem | Varlık değişir mi? | Ağ değişir mi? | Devrede olan | Başlıca risk |
|---|---|---|---|---|
| Aynı ağda swap | Evet | Hayır | Likidite havuzu ya da başka bir likidite kaynağı | Slippage, fiyat etkisi, ağ ücreti |
| Ağlar arası swap | Evet | Evet | Likidite kaynakları ve en az bir bridge | Swap riskleri, üstüne bridge riski ve çok aşamalı süreç |
| Bridge | Hayır (aynı varlık ya da başka ağdaki karşılığı) | Evet | Bridge sözleşmesi veya operatörü | Akıllı sözleşme ve teknoloji riski |
| Transfer | Hayır | Hayır | Yalnızca ağın kendisi | Yanlış adres; işlem geri alınamaz |
Tablodaki “aynı varlık” ifadesini biraz esnek okumak gerekir. ethereum.org’un bridge örneğinde Ethereum ana ağındaki ETH, Arbitrum’daki ETH’ye taşınır: ağ değişir, varlığın adı aynı kalır. Hedef ağda karşınıza çıkan şey bazen orijinal varlığın o ağdaki bir sürümüdür. Aynı kaynak WBTC’yi Ethereum’daki bir Bitcoin sürümü olarak tanımlar ve Bitcoin ağındaki orijinal varlıktan ayırır. Bu ayrım, onaydan önceki kontrollerde yeniden işinize yarayacak.
Aynı ağda swap ile cross-chain swap: tek işlem mi, aşamalı süreç mi?
Aynı ağdaki takas, Uniswap örneğinde olduğu gibi, tek bir işlemde ya gerçekleşir ya hiç gerçekleşmez. Cross-chain swap ise iki ağda birkaç aşamadan geçer ve her aşama kendi içinde tamamlanır. Aradaki fark çoğu zaman bir şey ters gittiğinde belirginleşir; bir aşama takılırsa ne olacağını ayrı bir bölümde anlatıyoruz, önce iki işleyişe bakalım.
Aynı ağda swap: tek işlem, tek sonuç
Uniswap protokolünde takas, pasif bir likidite havuzuna karşı tek bir işlem olarak yürür. İşlem gönderilirken kabul edilebilecek bir fiyat aralığı da belirlenir. Fiyat bu aralığın dışına çıkarsa işlem başarısız olur: token’larınız el değiştirmez, yarım kalmış bir durum da oluşmaz. Başarısız deneme yine de arkasında bir maliyet bırakabilir, çünkü Ethereum’da ağ ücreti işlemin sonucundan bağımsız olarak ödenir.
Ağlar arası swap: iki ağda iki ayrı olay
Blokzincirler birbirinden yalıtılmış biçimde gelişti. ethereum.org’un ifadesiyle doğrudan iletişim kuramazlar ve token’lar aralarında serbestçe dolaşamaz; bu boşluğu bridge doldurur. Chainalysis’in tarif ettiği tipik modelde fonlar kaynak ağdaki bir sözleşmede kilitlenir ve hedef ağda karşılığı paralel bir varlık olarak verilir.
Bir ağlar arası swap kabaca şu aşamalardan geçebilir (kesin aşama sayısı rotaya bağlıdır):
- Kaynak ağda swap ya da fonların bridge’e kilitlenmesi.
- Hedef ağda karşılığın bridge üzerinden verilmesi.
- Gerekirse hedef ağda istediğiniz token’a ikinci bir swap.
Aşamaların her biri kendi ağında ayrı bir olaydır. Bu yüzden biri tamamlanmışken diğeri henüz bitmemiş olabilir. Sparkling’in Kullanım Koşulları da bridge’lerin, oracle’ların ve agregatörlerin ek hata noktaları getirdiğini kabul eder.
Rota nasıl kurulur ve swap agregatörü bu zincirde hangi işi görür?
Rota, token’ınızın hangi likidite kaynaklarından ve gerekirse hangi bridge’lerden geçeceğini gösteren yoldur. Swap agregatörü (swap aggregator) ise birden fazla kaynağa bakıp bu seçenekleri tek bir teklifte toplayan katmandır.
Bir rotanın halkaları çoğu zaman tanıdık parçalardır: kaynak ağdaki bir DEX’in likidite havuzu, ağ değişiyorsa bir bridge, hedef ağda yine bir havuz. Her halka ayrı bir platformda çalışır. Agregatör bu parçaları tek tek aramanıza gerek bırakmadan bir araya getirir ve ortaya çıkan yolu tek bir fiyatla sunar. Merkeziyetsiz borsaların nasıl çalıştığı ve birbirinden nasıl ayrıldığı başlı başına bir konu. sparkl.ing’in açıklamasına göre Sparkling’de swap’lar DEX’ler ve bridge’ler üzerinden yönlendirilir. Rotanın hangi ölçütle seçildiğine dair yayımlanmış bir açıklama bulamadık.
Rotaya eklenen her halka yeni bir seçenek getirir, ama yeni bir hata noktası da ekler. Daha fazla kaynağın taranması, teklifin her koşulda daha avantajlı çıkacağı anlamına gelmez. Teklif, onu oluşturan halkaların o anki durumunu yansıtır.
Sparkling’de bir swap’ı kim hazırlar, kim onaylar ve hangi ağlar var?
sparkl.ing’in anlattığı akışta ajan swap emrini hazırlar, boyutu ve onayı kullanıcıya bırakır; işlem onaydan sonra zincir üstünde sonuçlanır. Akış beş aşamadan oluşur:
Kullanıcı, hangi ağdaki hangi token’ı neye çevirmek istediğini Telegram’daki Sparkling’e kısa bir cümleyle yazar.
Ajan emri fiyat, rota ve ücretlerle hazırlar.
İşlem boyutunu kullanıcı belirler; bu karar ajana bırakılmaz.
Kullanıcı teklifi inceler; rota ya da ücretler uymuyorsa onay vermeden vazgeçebilir.
Onaydan sonra işlem zincir üstünde sonuçlanır.
Kullanım Koşulları da her işlemin açık onay gerektirdiğini yazar. sparkl.ing, işlemin elle, ajanla ya da ikisi birlikte yapılabileceğini söylüyor; boyut ve onay her durumda kullanıcıda kalır.
Ağlara gelince: sparkl.ing’e göre, 13.10.2026 itibarıyla swap’lar Solana, Ethereum, TON ve Bitcoin arasında yapılabiliyor. Desteklenen token’ların listesini incelediğimiz sayfalarda bulamadık, bu yüzden bir token’ın dört ağın hepsinde bulunduğunu varsaymayın. Aynı kaynağa göre ajanın anahtarlarınıza erişimi yok; uygulama Telegram’da ve web sürümünde çalışıyor.
Teklif ekranını satır satır okumak: fiyat, rota ve ücretler
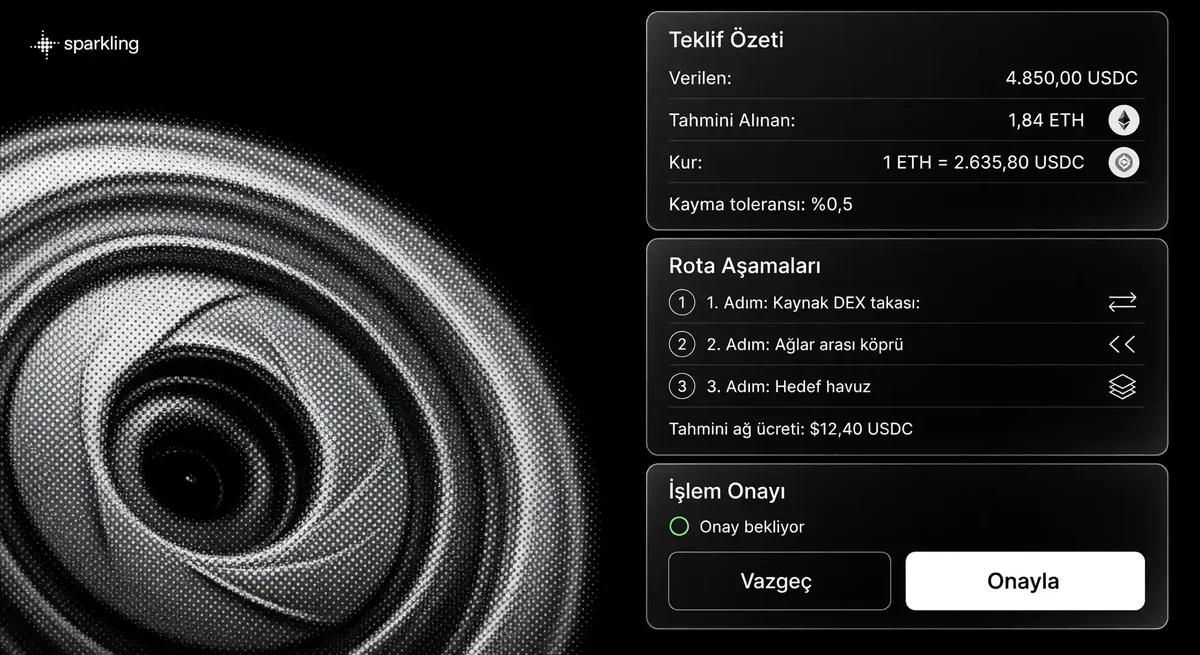
Teklif (quote), onaydan önce tahmini fiyatı, rotayı ve uygulanacak ücretleri gösterir. Kesin sonuç sayılmaz, çünkü piyasa ve ağ koşulları değiştikçe gerçekleşen tutar da değişebilir.
Onaydan önce özellikle şu dört satıra bakın:
- Tahmini alacağınız miktar ve bu miktarın dayandığı kur.
- Rota ve geçilen ağlar, özellikle rotada bir bridge olup olmadığı.
- Teklifte gösterilen ücret satırları.
- Hedef ağ ve hedef token.
Rota satırı göründüğünden fazlasını anlatır. Orada bir bridge görüyorsanız işlem çok aşamalı olacak demektir; aşağıda anlatılan bekleme ve birden fazla ağ ücreti ihtimali de bununla birlikte gelir.
Kullanım Koşulları teklif fiyatlarını açıkça tahmin olarak tanımlar: gerçekleşen fiyat piyasa hareketi, slippage ve ağ yoğunluğu nedeniyle farklı olabilir. Uniswap dokümantasyonu da benzer bir uyarı yapar: arayüzün gösterdiği swap koşulları garanti edilmez.
Kısacası ekrandaki rakamlar o anın fotoğrafıdır.
Slippage ve fiyat etkisi: teklif ile sonuç arasındaki fark nereden gelir?
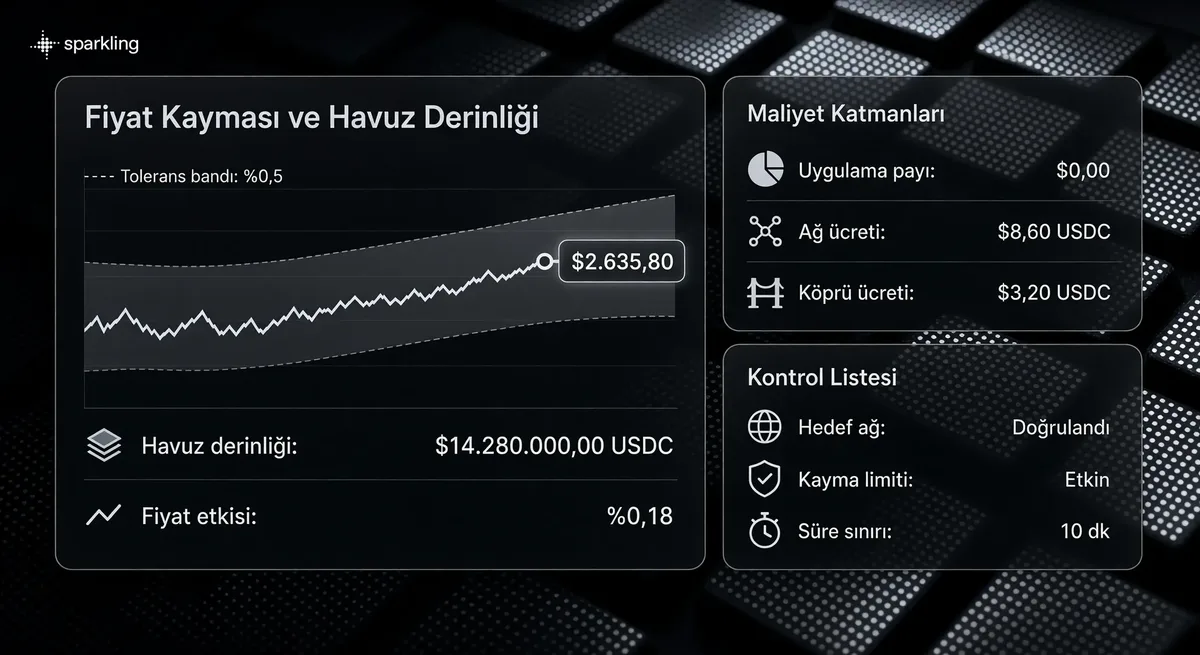
Fiyat etkisi, işleminizin havuzdaki likiditeye göre fiyatı ne kadar oynattığıdır. Slippage ise işlem gönderildikten sonra, beklerken fiyatın değişmesidir. İkisi de alacağınız miktarı tekliften farklı kılabilir.
Uniswap dokümantasyonundaki swap açıklaması bu iki kavramı ayrı tutar. Belirli bir fiyatta ne kadar çok likidite varsa, aynı büyüklükteki bir işlemin fiyat etkisi o kadar düşük olur. Slippage toleransı, kullanıcının fiyat etkisinin üstüne kabul edebileceği ek sapma payıdır. Gerçekleşme fiyatı bu payın dışına çıkarsa, daha önce gördüğümüz gibi, işlem başarısız olur. Protokol bir de son geçerlilik zamanı (deadline) kullanır: bu an geçince takas iptal edilir ve işlem uzun süre beklemede kalmaz.
Varsayımsal örnek: Teklif, 1.000 birim A token karşılığında yaklaşık 40 birim B token gösteriyor ve tolerans %1. İşlem beklerken fiyat biraz kayıyor. Sonuç toleransın içinde kalırsa elinize örneğin 39,7 birim B token geçer. Kayma %1’i aşarsa işlem başarısız olur ve takas hiç gerçekleşmez. Rakamlar yalnızca mekanizmayı göstermek için seçildi.
Fiyatı oynatan tek etken piyasa olmayabilir. ethereum.org’un MEV sayfası, blok üretiminden çıkarılabilecek azami değer anlamına gelen MEV’i anlatırken sandviç saldırısına uğrayan kullanıcıların daha yüksek slippage ve daha kötü bir işlem sonucuyla karşılaştığını yazar. Bu genel bir açıklamadır; belirli bir uygulamanın bu riske karşı ne yaptığı hakkında bir şey söylemez.
Swap maliyetinin üç katmanı: uygulama ücreti, ağ ücreti ve üçüncü taraflar
Bir takasın maliyeti teklifte gösterilen uygulama ücreti, ağ ücreti (gas) ve üçüncü taraf ücretlerinden oluşur. Bunlardan ağ ücreti, işlem başarısız olduğunda da ödenebilir.
Uygulama ücreti.
sparkl.ing’e göre ücretler, her işlemi imzalamadan önce teklifte görünür. Sparkling ücretlerinin tutarı incelediğimiz sayfalarda yayımlanmış değil, bu yüzden burada bir oran vermiyoruz.
Ağ ücreti (gas).
ethereum.org’daki gas ve ücretler açıklaması gas’ı, Ethereum’da bir işlemin gerektirdiği hesaplama miktarını ölçen birim olarak tanımlar. Ücret, ağın kendi para birimi olan ether (ETH) ile ödenir. Ağda talep arttığında kullanıcılar daha yüksek bahşiş önermek zorunda kalır ve ücret yükselir. Kullanım Koşulları’na göre ağ ücretleri, başarısız işlemler dahil, iade edilmez. Bu mekanik Ethereum’a özgüdür; Solana, TON ve Bitcoin’e genellenmemelidir.
Üçüncü taraf ücretleri.
Likidite sağlayıcıları, işlemin sonuçlandığı yerler ve diğer üçüncü taraflar kendi ücretlerini alabilir.
Ağlar arası işlem birden fazla ağda iş gördüğü için aynı rotada birden fazla ağ ücreti oluşabilir. sparkl.ing’e göre gasless işlem yalnızca perps ve prediction markets için geçerlidir; swap, yatırma ve çekme işlemleri ağ maliyeti taşıyabilir.
Cross-chain işlemde bir aşama gecikir ya da hata verirse ne olur?
Ağlar arası bir işlemde bir aşama tamamlanıp sonraki gecikebilir ya da hata verebilir. Böyle bir durumda sonuç ve toparlanma yolu rotaya ve kullanılan bridge’e bağlıdır; incelediğimiz kaynaklarda iade ya da belirli bir süre için verilmiş bir taahhüt yer almıyor.
Varsayımsal örnek: A ağındaki token’ınız swap edilip bridge’e aktarıldı ve bu işlem A ağında onaylandı. B ağında ise karşılığı henüz görünmüyor. Buradan sonra birkaç ihtimal var: aşama bir süre bekledikten sonra tamamlanabilir, varlık geçici olarak rotadaki ara bir token’da kalabilir ya da çözüm bridge’in kendi süreçlerine bağlı hâle gelebilir. Hangisinin yaşanacağını rotanın tasarımı ve bridge’in işleyişi belirler.
Uniswap örneğindeki aynı ağ takasında durum daha nettir: fiyat aralığın dışına çıkarsa işlem bütünüyle başarısız olur. Ağlar arası işlemde ise A ağındaki adım çoktan gerçekleşmiştir. Kullanım Koşulları, zincir üstü işlemlerin yayınlanıp onaylandıktan sonra geri alınamadığını ve ağ ücretlerinin iade edilmediğini yazar. Dolayısıyla ilk aşama için ödenen ağ ücreti, sonraki aşama gecikse ya da hata verse bile geri gelmez. sparkl.ing işlemin zincir üstünde sonuçlandığını söylüyor, ama bir tamamlanma süresi yayımlamıyor.
Dikkat: Rotasında bridge bulunan bir teklifi onaylamak, bekleme ve kısmi tamamlanma ihtimalini de kabul etmek anlamına gelir. Onaydan önce teklifteki rotada kaç aşama olduğuna bakın.
Kripto köprü riski nereden gelir: güven modeli, akıllı sözleşme ve geçmiş saldırılar
Kripto köprü riski, türü ne olursa olsun akıllı sözleşme ve teknoloji riskinden gelir; güvene dayalı köprülerde buna saklama riski de eklenir. Bridge, varlıkları ve bilgiyi blokzincirler arasında taşıyan yapıdır. ethereum.org’un blockchain bridge rehberi köprüleri güven modeline göre ayırır. Güvene dayalı (trusted) bridge’ler işleyişleri için merkezi bir tarafa ya da sisteme dayanır. Güven gerektirmeyen (trustless) bridge’ler akıllı sözleşmeler ve algoritmalarla çalışır. Pek çok çözüm de bu iki ucun arasında bir yerde durur.
Rehbere göre bir kripto köprü (crypto bridge) kullanırken risk birkaç yerden gelir. Akıllı sözleşmedeki bir kod hatası kullanıcı fonlarının kaybına yol açabilir; yazılım arızası ya da kötü niyetli bir saldırı da işleyişi bozabilir. Güvene dayalı modellerde sansür ve saklama riski eklenir, çünkü operatörler anlaşıp kullanıcı fonlarını çalabilir. Kullanıcının kendi hatası da fonları riske atar. ethereum.org, en uygun bridge tasarımının muhtemelen henüz bulunmadığını da not eder.
Bu risklerin geçmişte nasıl sonuç verdiğini rakamlar gösteriyor. Chainalysis’in 02.08.2022 tarihli bridge saldırıları analizi, o tarihe kadar 13 ayrı bridge saldırısında yaklaşık 2 milyar ABD doları değerinde kripto varlığın çalındığını hesaplamıştı. Aynı analize göre köprü saldırıları, 2022’de o güne kadar çalınan toplam fonların %69’unu oluşturuyordu. Chainalysis’e göre köprüler, çoğu zaman fonların toplandığı merkezi bir saklama noktası barındırdıkları için cazip bir hedef oluyor. Bunlar 2022 verileridir: bugünkü durumu göstermezler, tarihli bir gösterge olarak okunmalıdırlar.
Onaydan önce dört kontrol: ağ, token sürümü, adresin tamamı ve teklif
Onaydan önce hedef ağı, token’ın o ağdaki sürümünü, adresin tamamını ve teklifi kontrol edin; zincir üstü işlem geri alınamaz. Kullanım Koşulları, yanlış adrese gönderilen fonları Sparkling’in iade etmediğini de açıkça yazar.
Hedef ağı kontrol edin.
Yanlış ağ seçilerek gönderilen bir işlem, yayınlanıp onaylandıktan sonra geri çevrilemez.
Token’ın o ağdaki sürümünü kontrol edin.
Aynı ad başka bir ağda farklı bir sözleşmeye ya da sarılmış (wrapped) bir sürüme karşılık gelebilir; yukarıdaki WBTC örneği tam olarak bunu anlatıyor. Stablecoin’lerde de aynı soruyla karşılaşırsınız: aynı stablecoin’in farklı ağlardaki sürümleri ayrı bir sayfada ele alınıyor.
Adresin tamamını karakter karakter karşılaştırın.
AB denetleyicilerinin 2025 tarihli kripto dolandırıcılığı bilgi notu address poisoning denen yöntemi anlatır: dolandırıcı, benzer görünen bir adresten cüzdanınıza çok küçük bir tutar göndererek bu adresi işlem geçmişinize sokar. Fark çoğu zaman adresin ortasındaki birkaç karakterdedir ve yöntem, adresleri bakmadan kopyalayıp yapıştırma alışkanlığını hedefler. Aynı nota göre bu yolla gönderilen fonlar çoğu durumda kalıcı olarak kaybolur.
Teklifi son kez okuyun.
Rota, ücret satırları ve hedef token beklediğiniz gibi mi?
Türkiye’den okurken: düzenleme çerçevesi ve bu sayfanın sınırları
Türkiye’de kripto varlık hizmet sağlayıcılarının kuruluş ve faaliyet esasları SPK tebliğleriyle düzenlenir; bu sayfa swap işlemleri için hukuki görüş sunmaz. SPK’nın kripto varlık hizmet sağlayıcılarına ilişkin başvuru süreçleri sayfası, bu çerçeveyi III-35/B.1 sayılı Kripto Varlık Hizmet Sağlayıcıların Kuruluş ve Faaliyet Esasları Hakkında Tebliğ üzerinden anlatır.
Burada Sparkling’in lisansı, SPK nezdindeki durumu ya da Türkiye’de kullanılabilirliği hakkında bir iddiada bulunmuyoruz. Kendi cüzdanınızdan yaptığınız bir swap veya bridge işleminin bu çerçevede nasıl nitelendirildiğini açıklayan birincil bir kaynağa da ulaşamadık. Kripto varlık fiyatları oynaktır. Buradaki bilgiler genel bilgilendirme amaçlıdır ve kişisel durumunuza göre hazırlanmış bir yatırım tavsiyesinin yerini tutmaz.
FAQ
“Kripto swap borsası” araması ne anlama gelir, Sparkling böyle bir borsa mı?
Bu arama, token çevirme işlemini (takas) bir borsada ya da DEX’te verilen emirle aynı şey sayan bir ifade biçimidir. Swap bir işlemdir ve borsada, DEX’te ya da bir uygulamanın içinde yapılabilir. sparkl.ing’e göre Sparkling ne cüzdan ne borsa ne de trading botudur; bir ajanla gelen trading uygulamasıdır ve swap’lar DEX’ler ve bridge’ler üzerinden yönlendirilir.
Bir token’ı başka bir ağa geçirmek için her zaman swap gerekir mi?
Hayır. Varlık aynı kalıp yalnızca ağ değişiyorsa yapılan iş bir bridge işlemidir. Varlık da değişiyorsa ağlar arası swap söz konusu olur. Token’ı aynı ağda başka bir adrese göndermek ise transferdir ve Ethereum’da bunun için de ağ ücreti ödenir.
Aynı token’ın farklı ağlardaki sürümleri birbirinin yerine geçer mi?
Her durumda geçmez. ethereum.org, WBTC’yi Ethereum’daki bir Bitcoin sürümü olarak tanımlar ve Bitcoin ağındaki orijinal varlıktan ayırır. Bu yüzden onay vermeden önce hedef ağdaki sürümün beklediğiniz token olup olmadığını kontrol edin.
Slippage toleransını olabildiğince düşük tutmak her zaman daha mı iyi?
Mutlaka değil. Uniswap dokümantasyonuna göre fiyat tolerans aralığının dışına çıkarsa işlem başarısız olur ve swap gerçekleşmez. Çok dar bir tolerans bu yüzden başarısız işlem ihtimalini artırabilir; Ethereum’da başarısız işlemin ağ ücreti yine de ödenir. Tolerans genişledikçe de daha kötü bir fiyata razı olma payınız büyür.
Ağ ücreti neden bir swap’tan diğerine değişir?
Ethereum örneğinde ücret, işlemin gerektirdiği hesaplamaya ve ağdaki talebe bağlıdır: talep arttığında kullanıcılar daha yüksek bahşiş önerir ve ücret yükselir. Bu mekanik Ethereum için anlatılmıştır, diğer ağlara olduğu gibi taşınmamalıdır. Teklifteki ücret satırları, teklifin hazırlandığı andaki koşulları gösterir.
Ağlar arası bir swap ne kadar sürer?
Tek bir süre yoktur. Süre; rotadaki ağların yoğunluğuna, aşama sayısına ve kullanılan bridge’e bağlıdır. sparkl.ing işlemin zincir üstünde sonuçlandığını belirtir, ancak bir süre taahhüdü yayımlamaz. Bu yüzden burada dakika ya da saat cinsinden bir tahmin vermiyoruz.
Swap’ın boyutunu ajan mı belirliyor?
Hayır. sparkl.ing’e göre işlem boyutunu kullanıcı seçer; ajan yalnızca emri hazırlar ve hazırladığı teklif, siz boyutu girip onay verene kadar bir taslak olarak kalır.
Updated: