Tahmin piyasaları nedir? Nasıl çalışır, riskleri nelerdir ve Polymarket ne tür bir örnektir?
Tahmin piyasaları (prediction markets), gelecekteki bir olayın sonucuna bağlı evet ya da hayır kontratlarının alınıp satıldığı piyasalardır. Doğru çıkan taraf sabit bir ödeme alır; kontratın fiyatı ise katılımcıların o sonuca ne kadar ihtimal verdiğini yansıtır. Aynı yapılar olay piyasaları (event markets) adıyla da anılır.
Bu sayfa eğitim ve düzenleyici bilgi sunar; hukuki danışmanlık yerine geçmez ve hiçbir platforma erişim ya da işlem yönlendirmesi içermez. Resmi kaynaklar ve platform dokümantasyonu 13.10.2026 tarihinde kontrol edildi. Sayfayı yayımlayan Sparkling, sparkl.ing’e göre ajanla birlikte gelen bir trading uygulamasıdır.
Hızlı özet
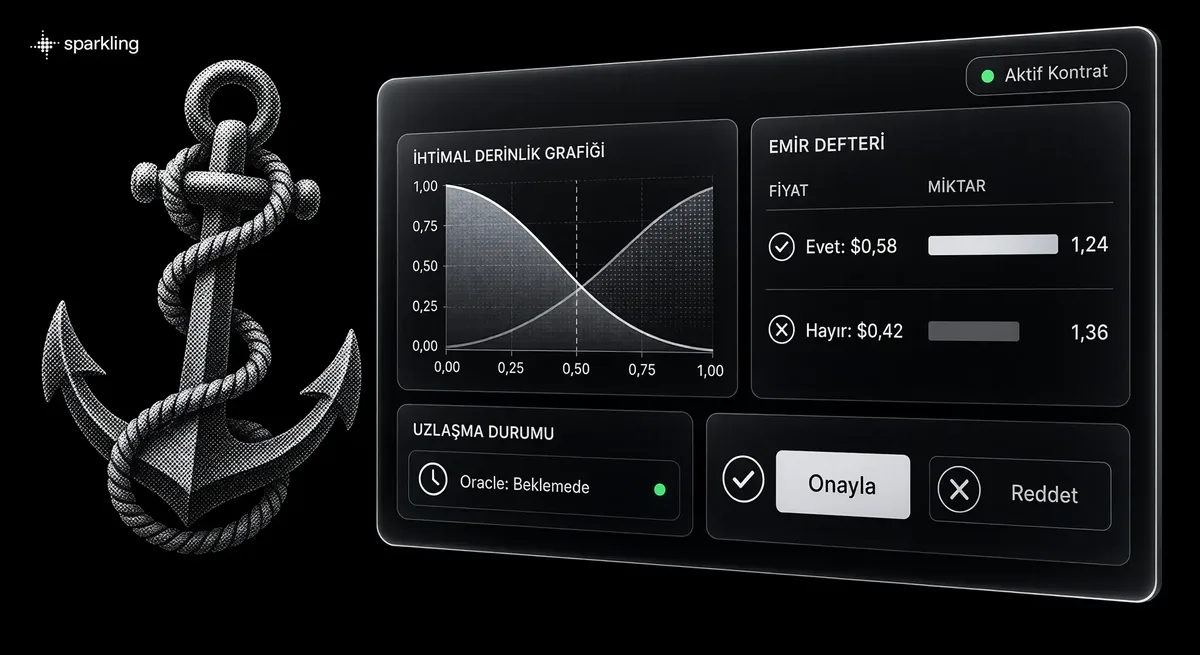
- Fiyat, alış ve satış tekliflerinin eşleştiği emir defterinde oluşur ve 0,00 ile 1,00 dolar arasında hareket eder; katılımcıların beklentisini yansıtır.
- Sonucu piyasanın yazılı kuralları belirler. Oracle, platform ekibi ya da veri akışı kullanılan modele göre sonucun ne kadar sürede kesinleşeceğini ve itiraz imkânını değiştirir.
- Başlıca riskler: yanlış tarafta kalan payın değeri sıfırlanır, komisyon ve vergiler net sonucu düşürebilir, çözümleme gecikebilir, düşük likidite ve manipülasyon riski fiyatı yanıltabilir.
- Polymarket’in coğrafi kısıt listesinde Türkiye’nin olmaması Türk hukukuna göre yasallığın kanıtı değildir. Milli Piyango İdaresi’nin açıklaması ve güncel hukuki durum yetkili kurumlardan ayrıca doğrulanmalıdır.
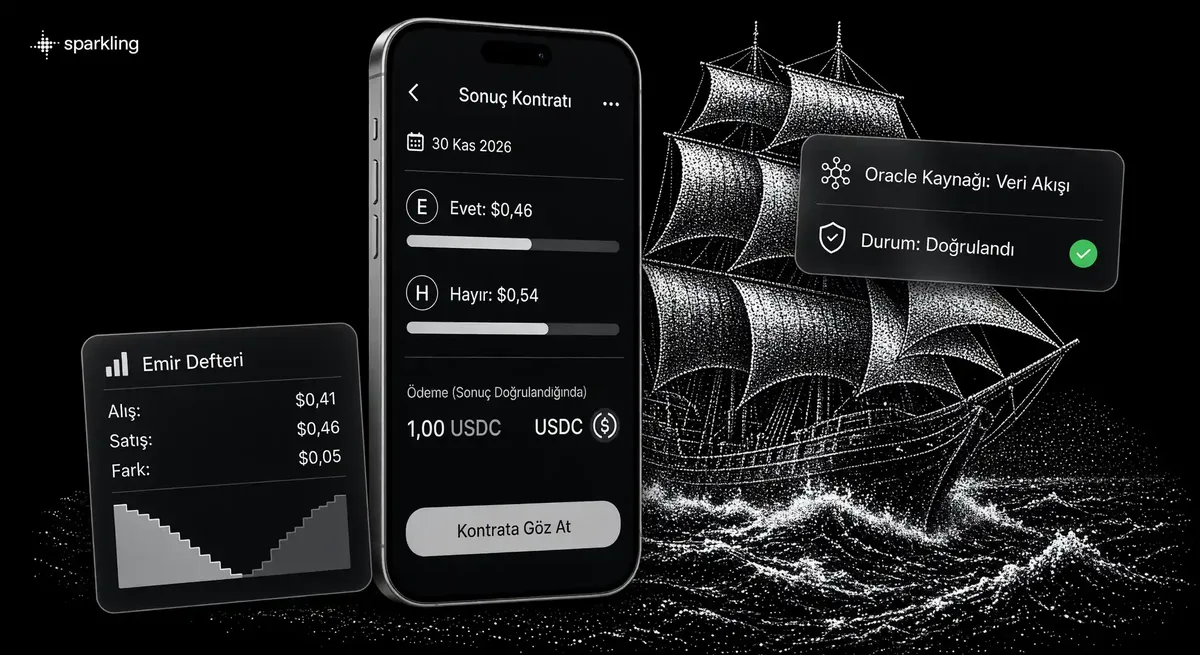
Evet ya da hayır: tahmin piyasasındaki sonuç kontratının dört parçası
Sonuç kontratı, bir olayın evet ya da hayır cevabına bağlanan, doğru tarafa sabit tutar (genellikle 1 dolar) ödeyen ve belirli bir zamanda sona eren sözleşmedir. ABD’de türev piyasalarını düzenleyen kurum da aynı çerçeveyi çizer: CFTC’nin tahmin piyasaları ve olay kontratları açıklaması, event contracts diye geçen bu sözleşmelerin çoğunlukla yalnızca iki olası sonucu olan bir senaryoya dayandığını yazar.
Kontrat metnini okurken dört parçaya ayrı ayrı bakabilirsiniz:
- Soru ve kurallar: Piyasanın neyi sorduğu ve hangi durumda “Evet” sayılacağı önceden yazılır. Varsayımsal bir örnek: “Belirli bir şehirde belirli bir günde yağış ölçülecek mi?”
- İki sonuç: “Evet” ve “Hayır” için ayrı paylar vardır; birini alan, öbür sonucu bekleyenin karşısında durur.
- Sabit ödeme: Tutar baştan bellidir; CFTC’nin verdiği tipik rakam 1 dolardır.
- Bitiş: Kalshi’nin yardım sayfasına göre piyasa, olay gerçekleştiğinde ya da kurallarda yazan tarih ve saatte kapanır.
Polymarket dokümantasyonuna göre sonuç ilan edildiğinde kazanan payın sahibi pay başına 1 dolar alır, kaybeden paylar değersiz kalır ve işlem durur. Bir payın fiyatının 0,00 ile 1,00 dolar arasında hareket etmesinin nedeni de bu.
Fiyatı olasılık gibi okumak nerede işe yarar, nerede yanıltır?
Varsayımsal olarak 0,58 dolardan işlem gören bir “Evet” payı kabaca %58 ihtimal gibi okunur, ancak bu bir ölçüm ya da garanti değildir.
Platformların kendi tanımı da bu yönde. Polymarket fiyatı, piyasanın o sonuca biçtiği olasılığın doğrudan karşılığı olarak sunar. Kalshi ise fiyatları işlem yapanların olayın gerçekleşme şansına dair görüşü diye tanımlar ve “Evet” ile “Hayır” fiyatlarının toplamının 1 dolar ettiğini belirtir. Günlük kullanımda bu okuma pratiktir; 0,58 ile 0,42 yan yana durduğunda katılımcıların hangi tarafa yaslandığı hemen anlaşılır.
Yanılgı, ekrandaki rakamı ölçülmüş bir olasılık sanmakla başlar. Fiyat, o an defterde bekleyen tekliflerden ve piyasada kimin bulunduğundan oluşur. Likidite inceyse, alış ile satış arasındaki fark açılmışsa, komisyonlar yüksekse ya da kurallar birden fazla yoruma açıksa rakam beklentiyi çarpık yansıtabilir.
Dikkat: Bazı platformların tanıtım dili, fiyatı olayın gerçek olasılığına dair güvenilir bir gösterge gibi sunar. Bu, bağımsız olarak doğrulanmış bir bulgu değildir. CFTC daha temkinli konuşur: tahmin piyasaları olayların sonucunu bazen anketlerden daha iyi öngörebilir.
Tahmin piyasası nasıl çalışır: emir defterinden işlem fiyatına
Fiyatı platform koymaz: emirler emir defterinde eşleşir, ekranda çoğu zaman iki teklifin ortası görünür, işlem ise karşı teklif üzerinden gerçekleşir. Ekrandaki fiyatla işlem fiyatı arasındaki fark küçük görünse de net sonucu doğrudan etkiler.
Polymarket örneğinde platform merkezi bir limit emir defteri kullanır; fiyatlar, kullanıcıların birbirleriyle yaptığı alım satımdan, yani arz ve talepten doğar. Uyumlu emirleri zincir dışında bir operatör eşleştirir, uzlaşma ise zincir üstünde akıllı kontratlarla yapılır. Yeni açılan bir piyasanın başlangıç fiyatı olmaz. İlk fiyat, “Evet” ve “Hayır” tarafındaki emirler toplamda 1,00 dolarda buluştuğu anda ortaya çıkar.
Ekranda gösterilen rakam, en yüksek alış teklifi ile en düşük satış teklifinin ortalamasıdır. İkisi arasındaki boşluğa spread, yani alış-satış farkı denir. Spread 0,10 doları aşarsa Polymarket ortalama yerine son işlem fiyatını gösterir. Hemen almak isteyen satış teklifini öder, hemen satmak isteyen ise alış teklifinden satar. Bu kavramların genel trading’deki karşılığı için emir türleri ve alış-satış farkı gibi temel trading kavramlarını adım adım anlatan rehbere bakabilirsiniz.
Varsayımsal örnek: Rakamlar yalnızca mekanizmayı göstermek içindir, komisyonlar hesaba katılmamıştır.
En yüksek alış teklifi 0,41 dolar, en düşük satış teklifi 0,46 dolardır; ekranda ikisinin ortası olan 0,435 dolar görünür.
“Evet” payını hemen almak isteyen biri 0,46 dolarlık satış teklifini öder; ekrandaki 0,435 dolar bu işlemde geçerli olmaz.
Sonuç “Evet” çıkarsa pay 1,00 dolar öder ve brüt fark 0,54 dolar olur.
“Hayır” çıkarsa ödenen 0,46 dolar tamamen kaybedilir.
Pay hemen geri satılırsa 0,41 dolarlık alış teklifi geçerli olur; alıp hemen satmak pay başına 0,05 dolara mal olur.
Tahmin piyasasında sonucu kim belirler: oracle, platform ekibi ya da veri akışı
Sonucu piyasanın yazılı kuralları ve bunları uygulayan bir mekanizma belirler: teminatlı oracle önerisi, platform ekibinin kararı ya da otomatik veri akışı. Seçilen model, sonucun ne kadar sürede kesinleştiğini ve itiraz imkânını değiştirir.
Polymarket dokümantasyonu ayrımı net koyar: başlık soruyu sorar, sonucu kurallar belirler. Kurallarda çözümleme kaynağı, bitiş tarihi ve belirsiz durumların nasıl ele alınacağı yazılıdır. Bir kuralın netleştirilmesi gerekirse platform ek açıklama yayımlayabilir, ancak bu açıklama sorunun özünü değiştiremez. Kalshi de her piyasanın kendi kuralları ve sonucu doğrulayan bir kaynağı olduğunu belirtir.
| Model | Örnek (kaynağa göre) | Kim karar verir | İtiraz ve süre |
|---|---|---|---|
| Teminatlı oracle önerisi | Polymarket, UMA Optimistic Oracle | Teminat yatıran herkes bir sonuç önerebilir; itiraz gelmezse öneri kesinleşir | 2 saatlik itiraz penceresi; ikinci itirazda UMA token sahipleri oylar; itirazlı süreç toplam 4 ila 6 gün |
| Platform ekibi | Kalshi | Piyasa ekibi, çözümleme kriterlerinin sağlandığına karar verir | Platformun kendi kurallarına bağlı |
| Veri akışı | Polymarket’in yukarı/aşağı piyasaları | Chainlink fiyat akışı (TWAP) | Öneri ve itiraz aşaması yok; aynı veri aynı sonucu verir |
Teminat, yanlış önerinin bedelidir. Aynı dokümantasyona göre tutar tipik olarak 750 dolardır ve öneri yanlış ya da erken yapılırsa tamamı kaybedilir. Sonuç UMA sürecinden geçip kesinleştikten sonra ise Polymarket’in yardım merkezine göre platform bu sonucu değiştiremez.
Kural metnini okurken CFTC’nin bir ilkesinden yararlanabilirsiniz: kurum, ABD’de düzenlenen piyasalarda müşterinin uzlaşma kararının nasıl ve kim tarafından verileceğini öğrenme hakkı bulunduğunu yazar. Pratikte bu, dört soruya cevap aramak demektir:
- Sonuca kim karar veriyor?
- Hangi kaynak esas alınıyor?
- Karar ne zaman veriliyor?
- İtiraz nasıl işliyor ve ne kadar sürüyor?
Olay bitmeden çıkış, likidite ve manipülasyon riski
Olay bitmeden çıkmak mümkündür, ancak fiyatı karşıdaki emirler belirler; likidite inceldikçe çıkış pahalılaşır ve fiyat küçük emirlerle oynayabilir. CFTC de katılımcıların uzlaşmadan önce güncel piyasa fiyatından pozisyona girip çıkabildiğini belirtir. O güncel fiyat, defterde o an bekleyen tekliflerden ibarettir. Karşı tarafta alıcı azsa çıkış fiyatı ekranda görünenin altında kalabilir.
Likiditeyi anlamanın kısa yolu spread’e bakmaktır. Polymarket’e göre dar spread daha likit bir piyasaya işaret eder. Emir büyüklüğüne bir sınır konmasa da büyük emirler fiyatı belirgin biçimde kaydırabilir, bu yüzden defterin derinliğine de bakmak gerekir. CFTC ise karmaşık kontratların daha az katılımcı çektiğini ve likiditelerinin görece düşük kaldığını not eder. İki gözlemi birlikte okuyunca, ince bir piyasada küçük bir emrin bile ekrandaki fiyatı oynatabileceğini düşünmek makul.
Manipülasyon ve içeriden bilgiyle işlem de bu yapının bilinen riskleri arasındadır. CFTC’ye göre düzenlenen borsalar, piyasa bütünlüğünü korumayı ve bu tür suistimalleri önlemeyi amaçlayan ilkelere uymak zorundadır; kurumun basın duyuruları arasında olay kontratlarında manipülatif işlem ve içeriden bilgiyle işlem yaptırımlarına ilişkin başlıklar da var. Fiyatta kısa süreli bir sıçrama gördüğünüzde onu olayla ilgili bir haber gibi okumamanız bu yüzden önemlidir.
Tahmin piyasalarında kayıp nereden gelir?
En büyük risk, yanlış tarafta kalınca payın değerinin sıfırlanmasıdır; buna maliyetler, çözümleme gecikmeleri, belirsiz kurallar ve düzenleyici risk eklenir. CFTC’ye göre olay kontratları riskten korunmak için de, risk alarak kâr aramak için de kullanılır ve spekülasyonun her türü risk taşır.
- Tam kayıp: Sonucu yanlış tahmin eden, CFTC’nin ifadesiyle yatırdığı tutarı kaybeder. Kalshi de katılımcıların işleme giriş maliyetini, komisyonlar dahil, kaybetme riski taşıdığını belirtir.
- Maliyetler: Komisyon ve vergiler net sonucu değiştirir. Oranlar platforma ve ülkeye göre farklılaştığı için burada oran verilmiyor.
- Çözümleme riski: Belirsiz kurallar, sonradan eklenen açıklamalar ve itirazlar ödemeyi geciktirebilir, beklentiyi de değiştirebilir. Yukarıdaki tabloda görüldüğü gibi Polymarket’te itirazlı bir süreç 4 ila 6 gün sürer.
- Bilgi riski: Fiyat bir beklentidir. Tanıtım metinlerindeki olasılık iddialarına dayanarak karar vermek riski büyütür.
- Karşı taraf ve koruma: CFTC, ABD dışındaki kayıtlı olmayan kuruluşlarla işlem yapanların çok az korumaya sahip olabileceğini ya da hiç korumaya sahip olmayabileceğini belirtir. Uyarı ABD’deki kullanıcılara yöneliktir; yine de korumanın, platformun nerede ve hangi kurallarla çalıştığına bağlı olduğunu gösterir.
Tahmin piyasası, vadeli işlem ve bahis yan yana
Üçü de geleceğe dair bir sonuca bağlıdır; fiyatın nasıl oluştuğu, ödemenin yapısı ve hukuki sınıflandırma ise ülkeye ve kuruma göre değişir. Tablo, yapısal farkları ve iki resmi nitelendirmeyi yan yana koyuyor.
| Özellik | Tahmin piyasası | Vadeli işlem | Bahis |
|---|---|---|---|
| Neye bağlı | Bir olayın evet ya da hayır sonucu | Dayanak varlığın fiyatı | Bir olayın sonucu |
| Ödeme | Sabit, genellikle kontrat başına 1 dolar | Dayanak fiyattaki değişime göre değişken | Ürüne göre değişir |
| Fiyatı kim oluşturur | Katılımcıların emirleri (emir defteri) | Piyasadaki alıcılar ve satıcılar | Sabit oranlı bahislerde oranı genellikle organizatör belirler |
| Platformun rolü | CFTC’ye göre düzenlenen borsalar işlemin tarafı olmaz, işlem ortamını sağlar | Borsa işlem ortamını sağlar | Ürüne göre değişir |
| Resmi nitelendirme örneği | ABD’de CFTC’ye göre genellikle swap; Türkiye’de Milli Piyango İdaresi’ne göre lisanssız bahis | Düzenlenen türev ürünü | Milli Piyango İdaresi belgesine göre at yarışı ve spor dışındaki olaylarda bahis düzenleme hakkı idareye aittir |
Tablodaki swap nitelendirmesi CFTC’ye ait: kurum, ABD’de olay kontratlarının genellikle swap olarak yapılandırıldığını belirtir. Swap, değeri bir dayanaktan türeyen finansal sözleşmedir; vadeli işlemde bu dayanak bir emtia ya da finansal varlıkken olay kontratında olayın sonucudur. Vadeli işlemde kâr ya da zarar dayanak fiyatın hareketiyle büyür, olay kontratında ise üst sınır baştan bellidir: pay ya 1 dolar eder ya sıfır. CFTC’ye göre ABD’de tahmin piyasaları 1988’den beri vardır ve 2004’ten beri kurum tarafından düzenlenir.
Bahis tartışmasında iki görüş öne çıkıyor. Platformlar ve CFTC, fiyatın katılımcılar arasında oluştuğunu ve düzenlenen borsaların işlemin tarafı olmadığını vurgular. Milli Piyango İdaresi ise bu platformları lisanssız şans ve bahis oyunu düzenleyen yapılar olarak niteler; belgenin ayrıntısı aşağıdaki bölümde. Hangi sınıfa girdiklerine her ülkenin yetkili kurumları ve mahkemeleri karar verir.
Polymarket ne tür bir örnek, Kalshi neden ayrı bir model?
Polymarket, emir defteri ve oracle ile çalışan uluslararası bir örnektir; Kalshi ise kendi açıklamasına göre ABD’de CFTC düzenlemesine tabi bir borsa modelidir. İki ad bu sayfada sık geçiyor, çünkü aynı ürün fikrinin farklı tasarım ve düzenleme modellerini gösteriyorlar.
Polymarket’te işleyiş, yukarıda anlatılan düzendir: emirler merkezi defterde eşleşir, sonuçlar UMA Optimistic Oracle üzerinden çözülür. Platformun yardım merkezi, Polymarket’i varlıkları saklamayan (non-custodial) bir platform olarak tanımlar.
Kalshi ise kendini ABD’de CFTC tarafından Designated Contract Market olarak düzenlenen bir şirket diye tanıtır. Kontratları haklı çıkana 1 dolar öder; sonuç, piyasa ekibi çözümleme kriterlerinin sağlandığına karar verdiğinde belirlenir.
İki ad yalnızca mekanizmayı örneklemek için anılıyor.
Milli Piyango İdaresi Türkiye’den erişim hakkında ne açıkladı?
Milli Piyango İdaresi’nin açıklamasına göre polymarket.com, kalshi.com ve predict.fun Türkiye’den erişime kapatıldı; idare bu platformları lisanssız bahis olarak niteliyor. Açıklamanın tam metni, idarenin sitesinde yayımlanan Milli Piyango İdaresi’nin tahmin piyasası platformlarına ilişkin belgesi üzerinden okunabilir. Belgede bir tarih ya da karar numarası görünmüyor.
Belgenin başlığı idarenin bakışını özetliyor: “Tahmin Piyasaları” adı altında yasa dışı şans ve bahis oyunları düzenleyen küresel platformlar. İdareye göre bu platformlar özünde lisanssız şans ve bahis oyunu sunuyor; belgede World Lottery Association’ın aynı yöndeki değerlendirmesi de anılıyor.
Dayanak olarak ceza kanunu, şans oyunlarına ilişkin mevzuat ve internet yayınlarını düzenleyen kanundaki erişim hükümleri gösteriliyor. Belgeye göre alınan kararlar uygulanmış durumda ve bu platformlara şu anda ülkeden erişilemiyor.
Kripto varlıklar da açıklamanın kapsamında. İdare, kripto varlık karşılığında oynatılan bahsin de mevzuata aykırı olduğunu belirtiyor ve bu platformlarla entegre olan Türkiye’deki kripto varlık hizmet sağlayıcılarına ilişkin bilgilerin yetkili kamu kurumlarına bildirildiğini yazıyor; belgede sağlayıcı adı geçmiyor. Metin, kamuoyuna bu platformlara kayıt olunmaması ve üzerlerinde işlem yapılmaması çağrısıyla bitiyor.
Dikkat: Bu bölüm resmi bir açıklamanın özetidir ve hukuki değerlendirme yerine geçmez.
Polymarket’in kısıt listesinde Türkiye’nin olmaması neyi kanıtlar?
Polymarket’in coğrafi kısıt listesinde Türkiye’nin yer almaması Türk hukukuna göre yasallığın kanıtı değildir. Liste, platformun kendi uyguladığı teknik kısıtları gösterir ve bir devletin işlemi ya da görüşü niteliği taşımaz.
Polymarket’in coğrafi kısıtlar sayfası ülkeleri farklı kısıt düzeylerine ayırır. Gerekçe olarak yaptırımlara uyum, yerel finans düzenlemeleri, şans oyunu ve tahmin piyasası kuralları ile kara para aklamayla mücadele (AML) ve müşteriyi tanıma (KYC) yükümlülükleri gösterilir. Kontrol tarihinde Türkiye bu sayfadaki grupların hiçbirinde yer almıyordu.
Liste, Türkiye’de internet erişimi düzeyinde uygulanan engelleri de göstermez. Bir platformun bir ülkeyi kendi listesine almamış olması, o ülkenin yetkili makamlarının nasıl bir karar verdiğini anlatmaz. Listeyi yukarıdaki Milli Piyango İdaresi açıklamasıyla birlikte değerlendirmek bu yüzden gerekir; tek başına okunduğunda yanıltıcı olur.
Hukuki durumu hangi resmi kaynaklardan takip edebilirsiniz?
Güncel durumu Milli Piyango İdaresi ve SPK’nın kendi yayınlarından izleyebilirsiniz; somut bir karar için hukuki danışmanlık gerekir. Kaynakların her biri farklı bir soruyu cevaplar:
- Yukarıda andığımız Milli Piyango İdaresi belgesi, tahmin piyasası platformlarına ilişkin erişim kararlarını ve idarenin nitelendirmesini gösterir.
- Milli Piyango İdaresi’nin yasa dışı oyunlara ilişkin sayfası, izinsiz şans oyunlarıyla ilgili genel çerçeveyi ve idarenin bu alandaki çalışmalarını anlatır.
- SPK’nın Faaliyette Bulunanlar Listesi, kripto varlık hizmet sağlayıcılarına ilişkin ayrı bir rejimin parçasıdır. SPK’ya göre bir kuruluşun bu listede yer alması, yetkilendirildiği anlamına gelmez.
Okuduğumuz resmi sayfalarda tahmin piyasaları için ayrı bir kategori görünmüyor; bu tespit mevzuatın tamamı hakkında bir sonuç sayılmamalı. Bağlayıcı değerlendirmeyi yetkili kurumlar ve mahkemeler yapar.
FAQ
Event contract ile tahmin piyasası aynı şey mi?
Yakın kavramlar, ama birebir aynı değiller. Event contract, yani olay kontratı, alınıp satılan sözleşmenin kendisidir; tahmin piyasası ise bu kontratların işlem gördüğü ortamın adıdır. Hukuki sınıflandırma ayrı bir konudur: CFTC’ye göre ABD’de olay kontratları genellikle swap olarak yapılandırılır.
Sonuç netleşmezse ya da piyasa uzun süre açık kalırsa ne olur?
Cevap piyasanın kurallarında yazar. Polymarket dokümantasyonuna göre nadiren görülen “belirsiz” ya da 50/50 sonucunda her pay 0,50 dolardan ödenir. Kalshi ise bir piyasanın açık kalmasını, çözümleme kriterlerinin sağlanıp sağlanmadığına dair bir işaret saymaz.
Tahmin piyasaları anketlerden daha mı isabetli?
Bazen. CFTC, tahmin piyasalarının olay sonuçlarını zaman zaman anketlerden daha iyi öngörebildiğini söyler; yine de fiyat likidite, spread ve katılımcıların bilgisiyle sınırlı bir beklentidir.
Milli Piyango İdaresi’nin açıklaması yalnızca Polymarket’i mi kapsıyor?
Hayır. Belgede polymarket.com, kalshi.com ve predict.fun adları birlikte geçiyor. İdare ayrıca kripto varlık karşılığında oynatılan bahsi de mevzuata aykırı sayıyor. Tarih ya da karar numarası ise belgede görünmüyor.
SPK’nın kripto listesi tahmin piyasaları için bir izin gösterir mi?
Hayır. Faaliyette Bulunanlar Listesi kripto varlık hizmet sağlayıcılarıyla ilgilidir ve SPK’ya göre listede yer almak yetkilendirme anlamına gelmez. İncelediğimiz resmi sayfalarda tahmin piyasaları için ayrı bir kategoriye de rastlamadık.
Bu sayfa “Polymarket yasal mı?” sorusuna neden kesin cevap vermiyor?
Çünkü hukuki nitelendirme yetkili kurumların ve mahkemelerin işidir. Sayfa yalnızca Milli Piyango İdaresi’nin açıklamasını ve Polymarket kısıt listesinin yasallık kanıtı sayılamayacağını aktarır; kendi durumunuz için hukuki danışmanlık almanız gerekir.
Komisyonlar ve vergiler sonucu nasıl etkiler?
Net sonucu düşürebilirler. CFTC, komisyon ve vergilerin kâr ya da zarar hesabına girdiğini belirtir; Kalshi de kaybın, işleme giriş maliyetini komisyonlarla birlikte kapsayabileceğini yazar. Oranlar platformdan platforma değiştiği için burada bir rakam verilmiyor.
Updated: