Kriptoda kaldıraçlı işlem nedir? Marjin, likidasyon ve risk nasıl çalışır?
Kripto kaldıraçlı işlemde açtığınız pozisyon, ona ayırdığınız teminattan büyüktür. Kâr ve zarar pozisyonun tamamı üzerinden hesaplandığı için küçük bir fiyat hareketi teminatta büyük bir iz bırakır. Hesap değeri bakım marjini (maintenance margin) denen eşiğin altına inerse işlemin yürütüldüğü platform (venue) pozisyonu kapatabilir: buna likidasyon denir.
Kazanç ve kayıp aynı oranda büyüdüğü için aşağıdaki örnekler iki yönlü kuruldu. Konu yalnızca kripto varlıklardaki kaldıraç; forex ve hisse senedi marjini kapsam dışında.
Hızlı özet
- Teminatı sıfırlayan ters hareket kabaca 1/kaldıraç kadardır: 10 katta %10, 20 katta %5.
- Varsayımsal 10 kat kaldıraçta %3’lük ters hareket teminatın %30’unu götürür; aynı hareket spotta tutarın yalnızca %3’ü kadardır.
- Likidasyon teminat bitmeden, bakım marjini eşiğinde gelir; kaldıraç arttıkça likidasyon fiyatı girişe yaklaşır.
- Isolated modda risk tek pozisyonda kalır; cross modda teminat ortak havuzdadır ve hesap değeri eşiğin altına inerse açık pozisyonlar birlikte risk altına girer.
- Türkiye’de III-35/B.2 sayılı Tebliğ’in 14. maddesine göre, Tebliğ kapsamındaki platformlarda listelenen kripto varlıklar kaldıraçlı işleme ve türev sözleşmelere konu olamaz. Sayfadaki hesaplar eğitim amaçlıdır, bir işlem teklifi değildir.
Kriptoda kaldıraç, teminat ve pozisyon büyüklüğü arasındaki bağ
Kripto kaldıraç, pozisyon büyüklüğünün ayırdığınız teminata oranıdır: 10 kat kaldıraçta teminat, pozisyonun onda biri kadardır. “Kripto kaldıraç nedir?” sorusunun kısa cevabı bu kadar. Asıl mesele, bu oranın teminata ve likidasyona nasıl yansıdığı.
Hesaplarda dört terim tekrar tekrar geçiyor:
- Kaldıraç: 1 kat kaldıraçta pozisyon teminat kadardır; kaldıraç yükseldikçe aynı pozisyon için daha az teminat gerekir.
- Teminat (marjin): pozisyonu açık tutmak için ayırdığınız ve zarar ettikçe eriyen tutar. Kripto marjin denince çoğunlukla bu tutar kastedilir.
- Başlangıç marjini: pozisyonu açarken ayırmanız gereken teminat.
- Pozisyon büyüklüğü: varlık miktarı ile fiyatın çarpımı. Kâr ve zarar bu tutar üzerinden hesaplanır.
Başlangıç marjininin formülü, işlemin yürütüldüğü venue’nün kurallarından gelir. Hyperliquid’in marjin dokümanı bunu pozisyon büyüklüğü çarpı mark price, bölü kaldıraç olarak tanımlıyor. Kaldıraç, 1 ile ilgili varlık için izin verilen en yüksek değer arasında seçilir; bu üst sınır varlıktan varlığa değişir.
Kaldıracın asıl etkisi, spot alımla yan yana konunca görünür. Spotta kripto varlığı doğrudan satın alırsınız ve kaybınız yatırdığınız tutar üzerinden hesaplanır. Kaldıraçlı pozisyonda hesap tüm pozisyon büyüklüğüne göre yapılır, bu yüzden aynı fiyat hareketi teminatı çok daha hızlı eritebilir.
Fiyat, kaldıracınızı bilmez ve ondan bağımsız hareket eder. Kaldıraçla değişen, aynı hareketin teminatınıza oranla ağırlığıdır. Aşağıdaki hesaplar bu oranın üzerine kurulu.
Fiyat yükselirse long, düşerse short kazanır: kaldıraç iki yönde de çalışır
Long fiyat yükselince, short fiyat düşünce kazanır. Kaldıraç, seçtiğiniz yöndeki kazancı da ters yöndeki kaybı da aynı oranda büyütür. Ters yönde tablo değişir: long fiyat düştükçe, short fiyat yükseldikçe zarar eder.
Bir pozisyonda aslında iki ayrı karar verirsiniz: yön ve kaldıraç. Yön, kazancı hangi fiyat hareketinden beklediğinizi belirler. Kaldıraç ise beklenti tutmazsa teminatın ne hızla eriyeceğini belirler.
Kaldıracın kendine ait bir yönü yoktur. Aynı kaldıraçla açılmış, biri long biri short iki kaldıraçlı pozisyon, aynı büyüklükteki fiyat hareketine teminat açısından aynı şiddette tepki verir; yalnızca işaretler terstir. Likidasyon fiyatı ise yöne göre konumlanır: long’da girişin altında, short’ta üstünde durur. Short açan biri için yükselen fiyat iki şey demektir, büyüyen zarar ve yaklaşan likidasyon fiyatı.
%3’lük bir fiyat hareketi teminatın ne kadarını götürür?
Varsayımsal 10 kat kaldıraçta %3’lük hareket teminatın %30’unu kazandırır ya da kaybettirir; spotta aynı hareket tutarın yalnızca %3’üdür. Hesabı satır satır görmek, oranın neden bu kadar büyüdüğünü açıklıyor.
Varsayımsal örnek: komisyon ve funding hesaba katılmadı.
- Teminat: 500 ABD doları
- Kaldıraç: 10 kat
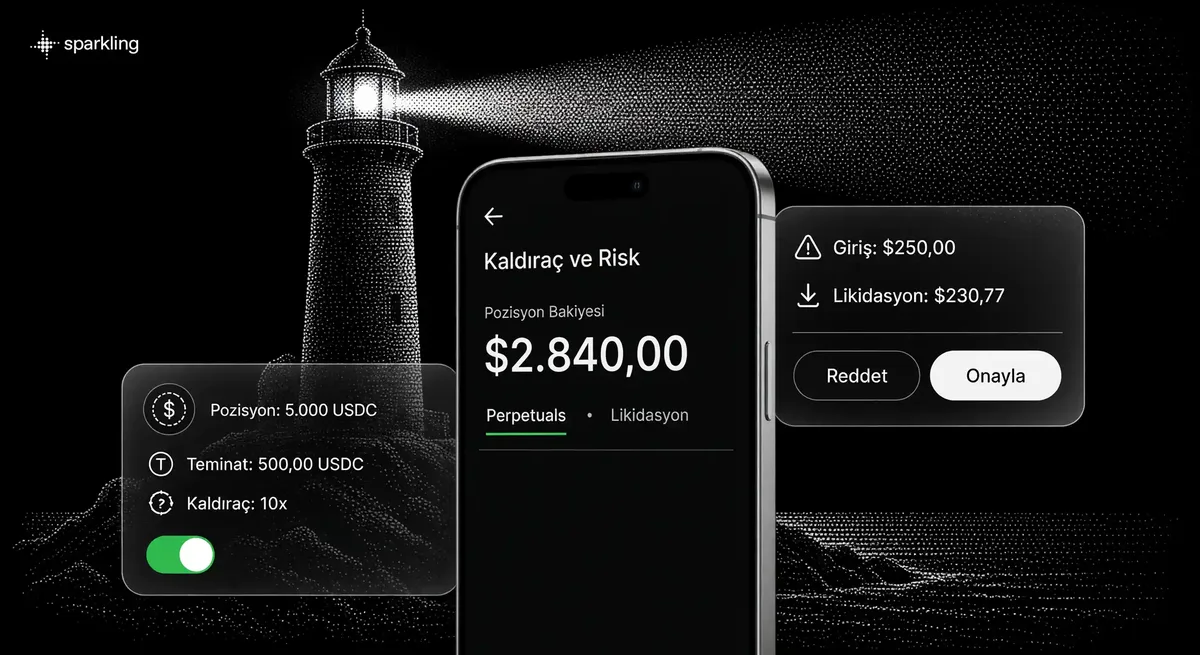
- Pozisyon büyüklüğü: 5.000 ABD doları
- Fiyat %3 yükselirse: +150 ABD doları, teminatın %30’u
- Fiyat %3 düşerse: -150 ABD doları, teminatın %30’u
- Aynı 500 ABD doları spotta: %3’lük harekette ±15 ABD doları
Kazanç satırı ile kayıp satırı aynı büyüklükte, yalnızca işaretleri farklı. 10 kat burada hesap kolaylığı için seçildi; Sparkling’de ya da Hyperliquid’de sunulan bir kaldıraç düzeyi olarak okunmamalı.
Bu hesaptan basit bir kural çıkıyor: teminatı sıfıra indiren ters hareket kabaca 1/kaldıraç kadardır. 10 katta bu mesafe %10, 20 katta %5 olur; 2 katta ise fiyatın yarı yarıya ters gitmesi gerekir. Gerçekte pozisyon çoğu zaman o noktaya kadar açık kalmaz, çünkü venue bakım marjini eşiğinde devreye girer. Hesabın tek bir pozisyon için yapıldığını da not edin: birden fazla pozisyon aynı teminatı paylaşıyorsa tablo değişir.
Bakım marjini eşiği: teminat tükenmeden pozisyon neden kapanabilir?
Likidasyon, hesap değeri bakım marjininin altına inince venue’nün pozisyonu kapatmasıdır. Bu yüzden teminat tamamen bitmeden gelir. Hesap değerine gerçekleşmemiş kâr ve zarar da dahildir: pozisyonu kapatmamış olsanız bile kâğıt üzerindeki zarar hesap değerini eşiğe doğru iter.
Bakım marjininin düzeyini venue kuralı belirler. Hyperliquid kurallarına göre bakım marjini, ilgili varlığın en yüksek kaldıracında gereken başlangıç marjininin yarısıdır. Pozisyon büyüdükçe bu oran kademeli olarak artabilir; büyük pozisyonlarda eşik bu nedenle daha erken gelebilir. Hesabın hangi teminata göre yapıldığı marjin moduna bağlıdır: cross’ta toplam teminat ve tüm cross pozisyonların büyüklüğü, isolated’de yalnızca o pozisyona ayrılan teminat esas alınır.
Pratikte teminatın tamamını tampon saymamak gerekir. Fiyatın gidebileceği mesafeyi, bakım marjini düşüldükten sonra kalan kısım belirler.
Esas alınan fiyat da eşik kadar önemli. Likidasyon hesabında işlem defterindeki son işlem fiyatı yerine mark price kullanılır. Mark price, harici borsalardaki fiyatlar ile Hyperliquid’in kendi işlem defterinin durumu birleştirilerek türetilen bir referans fiyattır. Marjin, likidasyon, TP/SL tetikleme ve gerçekleşmemiş kâr/zarar bu fiyata göre hesaplanır. Formülün ayrıntılarını Hyperliquid’de mark price’ın nasıl hesaplandığı sayfasında bulabilirsiniz.
Dikkat: Oynak anlarda mark price ile işlem defterindeki fiyat belirgin biçimde ayrışabilir. Grafikte gördüğünüz son işlem fiyatı likidasyon eşiğine değmemiş olsa bile mark price değebilir.
Likidasyon fiyatını hesaplamak: kaldıraç arttıkça tampon nasıl daralır?
Likidasyon fiyatı, girişten 1/kaldıraç mesafesinden biraz daha yakındadır, çünkü bakım marjini teminat bitmeden pozisyonu kapattırır. Hyperliquid likidasyon kuralları hesabı şöyle kurar: teminattan bakım marjini düşülür, kalan kullanılabilir marjin pozisyon büyüklüğüne bölünür, bakım oranına göre düzeltilir ve long’da giriş fiyatından çıkarılır, short’ta eklenir.
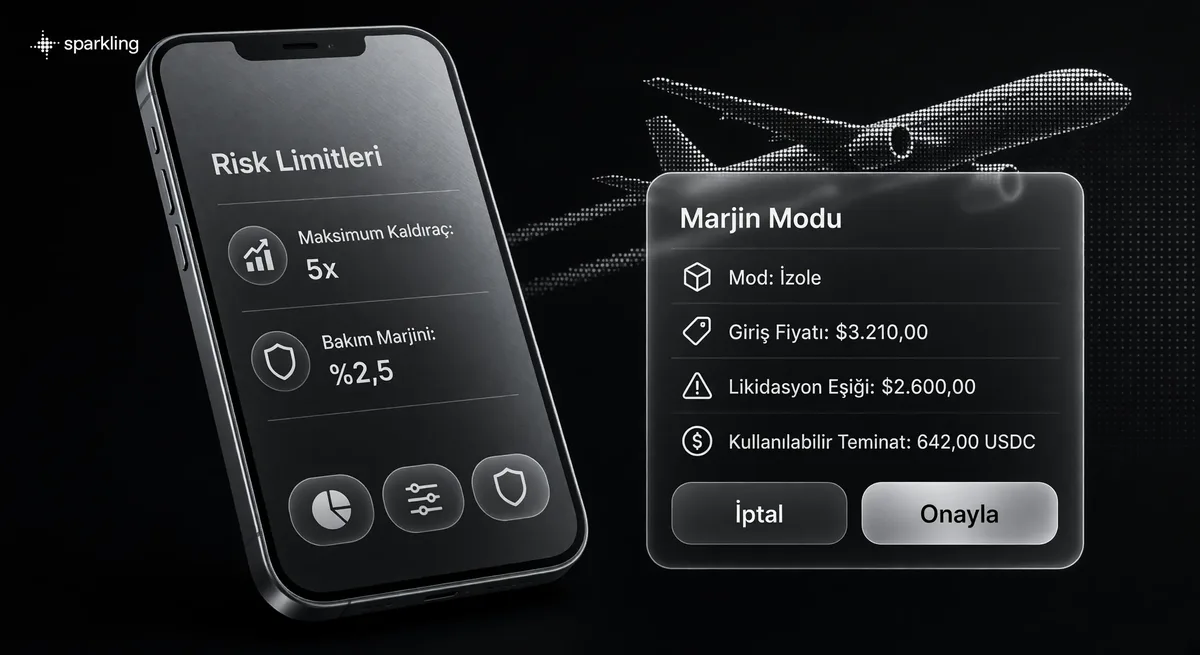
Varsayımsal örnek: 1 birim varlık, giriş fiyatı 250,00, 10 kat isolated pozisyon, varsayımsal bakım marjini %2,5.
- Teminat: 250,00 / 10 = 25,00
- Bakım marjini: 250,00 x %2,5 = 6,25
- Kullanılabilir marjin: 25,00 – 6,25 = 18,75
- Long likidasyon fiyatı: 250 – 18,75 / (1 – 0,025) = 230,77, yani girişin %7,69 altı
- Aynı pozisyon short olsaydı: 250 + 18,75 / (1 + 0,025) = 268,29, yani girişin %7,32 üstü
Yalnızca 1/kaldıraç kuralına bakan biri 225,00 ve 275,00 bulur. Bu rakamlar teminatın sıfırlandığı noktayı gösterir; bakım marjini yüzünden pozisyon oraya varmadan kapanır.
Aynı hesabı farklı kaldıraçlarla tekrarlayınca tampon şöyle daralıyor:
| Kaldıraç | Teminatı sıfırlayan ters hareket | Long için likidasyona kadar düşüş | Short için likidasyona kadar yükseliş |
|---|---|---|---|
| 2 kat | %50 | %48,72 | %46,34 |
| 4 kat | %25 | %23,08 | %21,95 |
| 10 kat | %10 | %7,69 | %7,32 |
| 20 kat | %5 | %2,56 | %2,44 |
Tabloda tek bir varsayımsal bakım marjini kullanıldı: %2,5. Gerçek oran varlığa ve pozisyon büyüklüğüne göre değişir; satırlardaki kaldıraçlar da Sparkling’de ya da Hyperliquid’de sunulan seviyeler değildir. Eğilim yine de açık: 2 katta fiyatın neredeyse yarı yarıya düşmesi gerekirken 20 katta %3’ten küçük bir hareket yetiyor.
Hesapladığınız likidasyon fiyatı da yerinde durmayabilir. Funding, sözleşmenin iki tarafı arasında düzenli aralıklarla yapılan bir ödemedir; teminatı değiştirdikçe likidasyon fiyatını da kaydırır. Cross marjinde diğer pozisyonların kâr ve zararı aynı etkiyi yapar. Funding ödemesinin perpetual futures sözleşmelerinde nasıl işlediği ayrı bir sayfanın konusu.
Cross ve isolated marjin: teminatı paylaşmak mı, ayırmak mı?
Cross marjinde teminat açık pozisyonlar arasında paylaşılır. Isolated marjinde ise tek pozisyona ayrılır ve o pozisyonun likidasyonu diğerlerine dokunmaz. Aşağıdaki açıklamalar Hyperliquid kurallarını izliyor; önceki bölümdeki tablo da isolated mantığıyla hesaplandı.
Cross marjin: teminat ortak havuzda durur
Hyperliquid’de cross varsayılan moddur. Hesaptaki teminat tüm cross pozisyonlar için ortak bir havuz gibi çalışır, bu yüzden kârdaki bir pozisyon zarardaki pozisyonun eşiğe yaklaşmasını geciktirebilir. Bedeli de aynı havuzdan çıkar: hesap değeri cross pozisyonların toplam bakım marjininin altına inerse bu pozisyonlar birlikte likidasyon riskiyle karşılaşır. Birkaç pozisyon taşıyan biri için tek bir sert hareket hepsini birden zorlayabilir.
Cross’ta likidasyon fiyatı seçtiğiniz kaldıraca bağlı değildir. Daha düşük kaldıraç seçmek yalnızca pozisyona daha fazla teminat bağlar; eşiği toplam hesap değeri ile bakım marjini belirler. Pozisyon açıkken cross’taki başlangıç marjini çekilemez.
Isolated marjin: risk tek pozisyonda kalır
Isolated modda teminat yalnızca o pozisyona ayrılır. Pozisyon likide olsa bile diğer isolated pozisyonlar ve cross pozisyonlar bundan etkilenmez; onlarda yaşanan bir likidasyon da bu pozisyona dokunmaz. Pozisyon açıkken teminat ekleyebilirsiniz; çıkarma ise strict isolated denen bazı varlıklarda kapalıdır. Karşılığında her pozisyonun likidasyon fiyatını ayrı ayrı takip etmeniz gerekir.
Ayrılan teminat kaldıraca göre belirlendiği için isolated’de likidasyon fiyatı kaldıraca bağlıdır: kaldıraç düştükçe teminat artar ve fiyat tamponu genişler. Riskin tek pozisyonda kalması o pozisyonu korumaz. Risk diğer pozisyonlara yayılmaz, ama ona ayırdığınız teminatın tamamı kaybedilebilir.
Likidasyon başladığında sırayla ne olur ve elle kapatmaktan farkı ne?
Hesap değeri eşiğin altına inince venue pozisyonu önce işlem defterinde kapatmaya çalışır, olmazsa backstop ve son çare olarak ADL devreye girer. Hyperliquid kurallarına göre süreç şu sırayla ilerler:
Mark price hesap değerini bakım marjininin altına iter ve likidasyon tetiklenir.
Venue pozisyonu piyasa emirleriyle işlem defterinde kapatmaya çalışır.
Kapanıştan sonra marjin şartları sağlanıyorsa kalan teminat hesabınızda kalır.
Defter yetmezse likidasyon kasası (liquidator vault) üzerinden backstop likidasyon yapılır; bu durumda bakım marjini iade edilmez ve isolated pozisyonu olmayan bir cross hesapta hesap değeri sıfıra inebilir.
Son güvence olarak otomatik pozisyon azaltma (ADL) çalışabilir: karşı taraftaki kârlı pozisyonlar gerçekleşmemiş kâra ve kullanılan kaldıraca göre sıralanır ve kapatılabilir.
Teminatınızdan geriye ne kalacağını, sürecin hangi adımda durduğu belirler. Beşinci adım yalnızca zarardaki tarafı ilgilendirmez: kârlı tarafta pozisyon tutuyorsanız ADL sizin pozisyonunuzu da kapatabilir. Sıralamanın nasıl yapıldığını Hyperliquid’in otomatik pozisyon azaltma (ADL) açıklaması ayrıntılı biçimde anlatıyor.
Elle kapatma bu akışın dışında kalır. Pozisyonun bir kısmını ya da tamamını ne zaman kapatacağınıza siz karar verirsiniz; kalan teminat o andaki kâr ve zarara göre hesabınızda durur. Likidasyon ve ADL ise venue kurallarıyla, sizden ayrıca onay alınmadan işler. Defterde kapanan bir likidasyonda kapanış fiyatını o anda defterdeki likidite belirler. Müdahale için en elverişli zaman, fiyat eşiğe ulaşmadan önceki süredir. Eşik aşıldıktan sonra süreç yukarıdaki sırayla işler.
Önce büyüklük, sonra kaldıraç: stop seviyesi likidasyondan önce gelmeli
Önce kabul ettiğiniz kaybı ve stop mesafesini belirleyin, büyüklüğü buradan hesaplayın. Kaldıraç yalnızca ayıracağınız teminatı değiştirir. Aşağıdaki rakamlar yöntemi göstermek için seçildi ve kişisel bir tavsiye içermez.
Kabul edilen kayıptan pozisyon büyüklüğüne
Varsayımsal örnek:
- Sermaye: 20.000 ABD doları
- Bir işlemde göze alınan kayıp: sermayenin %1’i, yani 200 ABD doları
- Stop mesafesi: girişin %5 altı
- Pozisyon büyüklüğü: 200 / 0,05 = 4.000 ABD doları
- 4 kat kaldıraçta gereken teminat: 1.000 ABD doları
- 8 kat kaldıraçta gereken teminat: 500 ABD doları
Fiyat stop’a gelir ve pozisyon orada kapanırsa kayıp iki durumda da yaklaşık 200 ABD dolarıdır; komisyon, kayma ve funding bu tutarı büyütebilir. Kaldıracın değiştirdiği şey tampondur: varsayımsal %2,5 bakım marjiniyle likidasyon fiyatı 4 katta girişin %23,08, 8 katta ise %10,26 altında kalır. Bu sırayla çalışınca kaldıraç, büyüklük belirlendikten sonra verilen ikinci bir karara dönüşür.
Stop, likidasyon fiyatının ötesinde kalırsa ne olur?
Varsayımsal örnek: 100,00’dan açılan long, varsayımsal bakım marjini %2,5, stop 95,00.
- 20 kat: likidasyon 97,44’te. Fiyat 95,00’e inmeden pozisyon likide olur ve stop hiç çalışmaz.
- 10 kat: likidasyon 92,31’de. Stop önce gelir.
- 4 kat: likidasyon 76,92’de. Stop önce gelir ve arada geniş bir tampon kalır.
Stop’un tetiklenmesi, emrin tam o fiyattan gerçekleşeceği anlamına gelmez. Hyperliquid emir türleri sayfasına göre TP ve SL emirleri tetiklenince piyasa emri olarak gerçekleşir, dolayısıyla kayma olabilir; tetik de mark price’a göre çalışır.
Pozisyon açıldıktan sonra iş bitmiyor. Hyperliquid dokümanlarına göre kaldıraç yalnızca açılışta kontrol edilir ve sonrasında kullanımı izlemek kullanıcıya düşer. Dokümanlar zarardaki bir pozisyon için birkaç seçenek sayıyor: pozisyonu kısmen ya da tamamen kapatmak, isolated pozisyona teminat eklemek veya cross hesaptaki USDC teminatını artırmak. Dokümanlar, mark price likidasyon fiyatına ulaşmadan stop kullanmayı ya da pozisyondan çıkmayı öneriyor. Spread ve slippage ayrıntıları, emir türleri ve genel risk yönetimi için başlangıç rehberi içinde ayrıca ele alınıyor.
Sparkling’de ajan kaldıraç önerir, büyüklük ve onay sizde kalır
sparkl.ing’in küresel ürün açıklamasına göre Sparkling, ajanla birlikte gelen bir trading uygulamasıdır: ajan perps işlemini yön ve önerilen kaldıraçla hazırlar, büyüklüğü kullanıcı seçer, işlemi kullanıcı onaylayıp imzalar ve likidasyon riski kullanıcıda kalır. Aynı açıklamaya göre perps işlemleri Hyperliquid üzerinde yürütülür ve Hyperliquid kurallarına tabidir; ajanın anahtarlara erişimi yoktur. Görev dağılımı kabaca şöyle:
Ajanın hazırladıkları:
- işlemin yönü (long ya da short)
- önerilen kaldıraç
- fiyat ve rota
- teklifte görünen ücretler
Kullanıcıda kalanlar:
- pozisyon büyüklüğü
- emrin alanlarını değiştirmek
- onay ve imza
- açık pozisyonu izlemek ve kapatma kararı
Ajan piyasa riskini ortadan kaldırmaz. Bunu Sparkling’in kendi blogu açıkça yazıyor ve kaldıraçlı pozisyonların değerinin tamamını kaybedebileceğini ekliyor. Önerilen kaldıraç bir öneri olarak kalır; limit ya da koruma işlevi görmez. Sitede “yerleşik risk limitleri” ifadesi geçiyor, ancak bu limitlerin içeriği yayımlanmamış. Bu sayfadaki marjin ve likidasyon kuralları da Hyperliquid’e aittir. Hyperliquid, işlemlerin yürütüldüğü ayrı bir venue’dür ve Sparkling’e ait değildir; venue ve sözleşme türü Hyperliquid üzerinde perpetual sözleşmeler sayfasında ayrıca anlatılıyor.
Herhangi bir kaldıraç önerisini değerlendirirken iki soru işe yarar: önerilen kaldıraçta likidasyon fiyatı girişe ne kadar yakın düşüyor ve stop seviyesi ondan önce mi geliyor? Yukarıdaki hesaplar bu iki sorunun cevabını bulmak içindir.
Ücret tarafında iki kalem ayrılır: işlem ücreti ve ağ ücreti (gas). Ürün açıklamasına göre işlem ücretleri imzadan önce teklifte görünür ve perps emirleri gasless’tır, yani emir verme ve iptal için kullanıcı gas ödemez. Gasless olması işlemin ücretsiz olduğu anlamına gelmez; işlem ücreti ve funding ayrıca geçerlidir.
Ürün bilgileri ve Hyperliquid kuralları 13.10.2026 tarihinde kontrol edildi.
Türkiye’de kaldıraçlı kripto işlemlerine ilişkin sınır
III-35/B.2 sayılı Tebliğ’in 14. maddesine göre, bu Tebliğ kapsamındaki platformlarda listelenen kripto varlıklar kaldıraçlı işlemlere, türev sözleşmelere, kredili işlemlere, açığa satışa ve ödünç verme işlemlerine konu olamaz. Hüküm Tebliğ kapsamındaki kripto varlık platformlarıyla ilgilidir; Türkiye’de her türlü vadeli işlemin yasak olduğu anlamına gelmez. Yurt dışındaki bir venue’de işlem yapılması da bu sınırın izinli bir istisnası sayılmaz: SPK duyurusuna göre yurt dışı platformların Türkiye’de yerleşik kişilere yönelik faaliyeti, 6362 sayılı Kanun’un 99/A maddesi kapsamında izinsiz kripto varlık hizmet sağlayıcılığı sayılır.
Dikkat: Sparkling’in kullanım koşullarına göre perps işlemleri bazı ülkelerde sunulmayabilir ve perps modülünün Türkiye’deki hukuki durumu doğrulanmadı. Yukarıdaki ürün açıklaması Türkiye’deki kullanıcılara yönelik bir kaldıraçlı işlem teklifi değildir. Modülün arayüzde görünmesi, self-custody ya da işlemin elle onaylanması yasallık kanıtı sayılmaz.
FAQ
Ajanın önerdiği kaldıracı değiştirebilir miyim?
sparkl.ing’in ürün açıklamasına göre evet: ajan yön ve kaldıraç önerir, emrin alanları kullanıcı tarafından düzenlenebilir. Önerilen değer bir limit ya da koruma sağlamaz ve daha düşük bir kaldıraç da likidasyon riskini sıfırlamaz.
Yapay zekâ likidasyonu önleyebilir mi?
Önleyemez. Likidasyon, hesap değeri bakım marjininin altına indiğinde venue kurallarıyla gerçekleşir; ajan bu kuralları değiştirmez. Sparkling de ajanın piyasa riskini kaldırmadığını belirtiyor. Pozisyonu ve teminatı izlemek, gerektiğinde müdahale etmek size kalır.
Kaldıraç pozisyon açıldıktan sonra kendiliğinden değişir mi?
Ayarladığınız değer aynı kalır, fiili yük değişir. Hyperliquid’de kaldıraç yalnızca pozisyon açılırken kontrol edilir. Fiyat aleyhinize gittikçe teminata göre fiili kaldıraç yükselir; kullanımı izlemek, gerekirse kapatmak ya da teminat eklemek size düşer.
Pozisyon açıkken teminat ekleyip çekebilir miyim?
Evet, isolated pozisyonda: Hyperliquid kuralları teminat eklemeye ve çoğu varlıkta çıkarmaya izin verir (strict isolated varlıklarda çıkarma kapalıdır). Cross’ta başlangıç marjini pozisyon açıkken çekilemez; Hyperliquid kurallarında ortak tampon, hesaptaki USDC teminatı artırılarak büyütülebilir. Bu seçeneklerin Sparkling arayüzündeki karşılığı doğrulanmadı.
Kaldıracı düşürmek likidasyon fiyatını her zaman uzaklaştırır mı?
Isolated pozisyonda uzaklaştırır, çünkü pozisyona ayrılan teminat artar. Cross marjinde likidasyon fiyatı seçilen kaldıraca bağlı değildir; orada toplam hesap değeri ile bakım marjini belirleyicidir ve düşük kaldıraç yalnızca daha fazla teminat bağlar.
Likidasyondan sonra teminattan geriye bir şey kalır mı?
Likidasyonun nasıl gerçekleştiğine bağlı. Pozisyon işlem defterinde kapatılabildiyse ve marjin şartları sağlanıyorsa kalan teminat hesabınızda kalır. Backstop likidasyonda bakım marjini iade edilmez; isolated pozisyonu olmayan bir cross hesapta hesap değeri sıfıra inebilir.
Stop emri her zaman belirlediğim fiyattan mı gerçekleşir?
Her zaman değil. Hyperliquid kurallarında TP ve SL emirleri tetiklendiğinde piyasa emri olarak gerçekleşir, bu yüzden kayma olabilir; tetik de mark price’a göre çalışır. Sparkling’de hangi emir türlerinin sunulduğu doğrulanmadı.
Updated: